Inicio
» Análisis de Acciones
»
Análisis de la tendencia del precio de las acciones de Broadcom (AVGO): Impulso, crecimiento de la IA y compensaciones en octubre de 2026
Análisis de la tendencia del precio de las acciones de Broadcom (AVGO): Impulso, crecimiento de la IA y compensaciones en octubre de 2026
Broadcom Inc. (Nasdaq: AVGO) inició octubre de 2026 con una fuerte recuperación, un sólido crecimiento en el sector de semiconductores para IA y una valoración que reduce el margen de error en la ejecución. Esta combinación plantea una disyuntiva para los inversores: si bien el impulso del negocio es considerable, la acción aún se encuentra muy por debajo de su máximo de 52 semanas y cotiza a un múltiplo de ganancias elevado.
Este análisis utiliza datos de mercado disponibles hasta el cierre del 5 de octubre de 2026 y los últimos resultados del tercer trimestre fiscal publicados por Broadcom. El objetivo no es declarar que AVGO sea universalmente atractiva o poco atractiva, sino comparar las opciones a las que se enfrentan diferentes tipos de inversores e identificar la evidencia que fortalecería o debilitaría cada enfoque.
Un análisis centrado en Broadcom destaca las principales disyuntivas de octubre de 2026: el impulso de los precios a corto plazo, el crecimiento de los semiconductores de IA, el software de infraestructura, el flujo de caja libre, la valoración, la concentración de clientes y la sensibilidad a los tipos de interés.
Evolución del precio de AVGO a principios de octubre: rebote frente a confirmación.
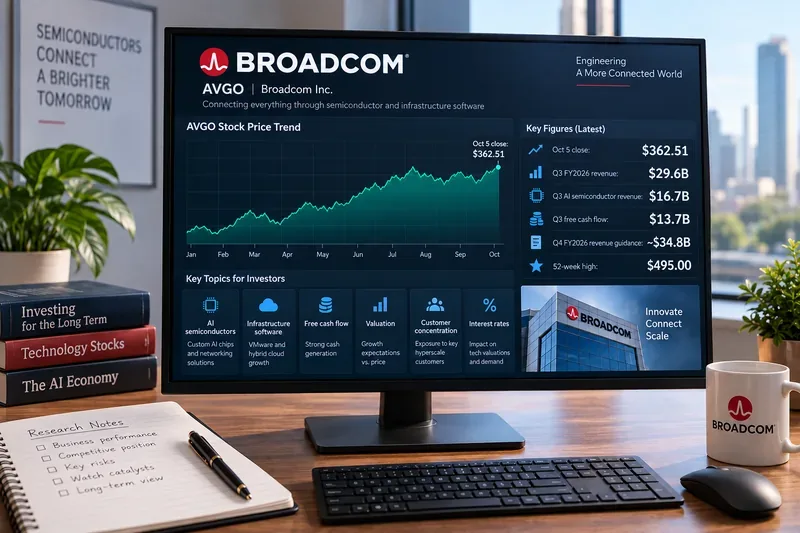
Google Finance mostró que Broadcom cerró a $362.51 el 5 de octubre de 2026 , con un aumento del 2.08% en la sesión. La acción abrió a $357.79, alcanzó un máximo de $363.86 y un mínimo de $356.14. El volumen reportado fue de aproximadamente 20.4 millones de acciones, por debajo del volumen promedio mostrado de aproximadamente 25.1 millones. La misma página de mercado mostró un máximo de 52 semanas de $495.00 y un mínimo de 52 semanas de $289.96. Ver la cotización de AVGO en Google Finance .
El camino hacia ese cierre fue volátil. AVGO cerró a 351,19 dólares el 30 de septiembre, cayó un 2,15 % hasta los 343,64 dólares el 1 de octubre, luego repuntó un 3,35 % hasta los 355,14 dólares el 2 de octubre antes de volver a subir el 5 de octubre. Desde el cierre del 1 de octubre hasta el 5 de octubre, la acción ganó aproximadamente un 5,5 %.
Para un inversor que busca aprovechar el impulso del mercado, esto resulta alentador, ya que la acción se recuperó rápidamente tras una caída de dos días. Sin embargo, esto se confirma: el volumen del 5 de octubre fue inferior a su promedio reciente, y el precio de la acción se mantuvo aproximadamente un 27 % por debajo del máximo de las últimas 52 semanas. Un repunte no es lo mismo que una recuperación completa.
Opción 1: ¿Seguir el rebote o esperar una ruptura más clara?
Un inversor que prioriza el impulso podría preferir actuar cuando AVGO registra cierres al alza. La ventaja práctica reside en una participación más temprana si el repunte continúa. El inconveniente es una mayor probabilidad de comprar durante un repunte efímero.
Un enfoque más centrado en la confirmación implicaría esperar a cierres sostenidos por encima de la zona reciente de 363-365 dólares . El 5 de octubre se alcanzaron los 363,86 dólares intradía, por lo que esa zona constituye una prueba natural a corto plazo. Un cierre por encima de este nivel con un mayor volumen proporcionaría una mejor evidencia de que los compradores están dispuestos a respaldar precios más altos.
Esperar tiene sus ventajas y desventajas: si AVGO acelera rápidamente, el precio de entrada podría ser considerablemente más alto. Para los inversores que priorizan evitar falsas rupturas alcistas sobre aprovechar la primera fase de un movimiento, este coste puede ser aceptable.
Los niveles de apoyo son más importantes para el control de riesgos que para la predicción.
La primera zona de soporte práctica se sitúa entre los 347 y los 355 dólares . El 2 de octubre, el precio bajó hasta los 347,42 dólares y cerró en 355,14 dólares, mientras que entre el 28 y el 30 de septiembre también se mantuvo en torno a los 340 y los 350 dólares. Mantenerse en esa zona preservaría la estructura de recuperación de principios de octubre.
La zona de riesgo más importante se sitúa alrededor de los 343-344 dólares , cerca del cierre y mínimo del 1 de octubre. Una caída decisiva por debajo de ese nivel restaría credibilidad al repunte e indicaría que los compradores recientes están perdiendo el control.
Estos niveles no deben considerarse como límites máximos o mínimos garantizados. Simplemente indican dónde se ha concentrado el volumen de operaciones recientes. Para un operador a corto plazo, pueden servir como puntos de inflexión. Para un inversor a largo plazo, son más útiles como contexto que como señales automáticas de compra o venta.
Opción 2: ¿Comprar acciones de semiconductores con IA o exigir un margen de seguridad en la valoración?
Los últimos resultados operativos de Broadcom hacen que el argumento a favor de la IA sea excepcionalmente sólido. En el tercer trimestre fiscal de 2026, los ingresos alcanzaron los 29.600 millones de dólares , un 86 % más que en el mismo periodo del año anterior. La dirección informó de unos ingresos por semiconductores de IA de 16.700 millones de dólares , un 221 % más que el año anterior y un 54 % más que el trimestre anterior. Para el cuarto trimestre fiscal, Broadcom prevé que los ingresos por semiconductores de IA se aceleren hasta alcanzar aproximadamente los 21.700 millones de dólares , un 236 % más que el año anterior. Consulte los resultados oficiales del tercer trimestre fiscal de 2026 de Broadcom .
Para los inversores que buscan exposición directa a aceleradores de IA personalizados y redes, estas cifras respaldan la tesis de crecimiento. Broadcom no se basa únicamente en una oportunidad lejana en el ámbito de la IA; los ingresos por semiconductores de IA ya representan una parte muy importante de su negocio declarado.
La contrapartida radica en la valoración. Google Finance presentaba una relación precio/beneficio (P/E) histórica de alrededor de 46 al 5 de octubre. Un múltiplo elevado puede justificarse si los beneficios crecen rápidamente, pero también aumenta la sensibilidad a un crecimiento más lento, retrasos por parte de los clientes, mayores tasas de descuento o márgenes más débiles. Por lo tanto, un inversor sensible a la valoración podría preferir esperar a un precio más bajo o a que transcurra otro trimestre antes de aceptar las mismas expectativas de crecimiento.
Opción 3: ¿Centrarse en el crecimiento de los semiconductores o en la diversificación desde el software de infraestructura?
Broadcom ya no es solo una empresa de semiconductores. Su cartera de software de infraestructura, ampliada sustancialmente a través de VMware, le proporciona una segunda fuente de ingresos. Esta diversificación puede reducir la dependencia de los ciclos de producción de chips individuales y genera ingresos recurrentes por software empresarial.
La contrapartida es la complejidad. La demanda de semiconductores, especialmente de aceleradores de IA y redes, puede crecer a un ritmo vertiginoso, pero es cíclica y se concentra en grandes clientes. El software de infraestructura puede ser más estable, pero la integración, los precios, la fidelización de clientes y la estrategia de producto son factores cruciales. Por lo tanto, los inversores que evalúan AVGO deberían evitar considerar el crecimiento de los ingresos consolidados como si cada dólar tuviera el mismo riesgo y perfil de crecimiento.
El formulario 10-Q de Broadcom correspondiente al tercer trimestre fiscal de 2026 es la fuente principal de información sobre los segmentos de la empresa, los riesgos, la deuda, las relaciones con los clientes y los detalles contables.
El flujo de caja libre refuerza el escenario alcista, pero no elimina el riesgo de concentración.
Broadcom generó 14.200 millones de dólares en efectivo procedente de sus operaciones durante el tercer trimestre fiscal. Tras invertir aproximadamente 500 millones de dólares en gastos de capital, la compañía registró un flujo de caja libre de 13.700 millones de dólares , equivalente al 46% de sus ingresos. Esta generación de efectivo le proporciona a Broadcom la flexibilidad necesaria para pagar deudas, distribuir dividendos, invertir en el desarrollo de productos y gestionar los costes de integración.
Para un inversor que prioriza la generación de efectivo, esto representa una gran ventaja. La contrapartida es que el negocio de IA de Broadcom depende de un número relativamente pequeño de clientes hiperescalables. Los grandes clientes pueden soportar volúmenes enormes, pero la concentración aumenta el impacto de los retrasos en los proyectos, los programas internos de chips, los cambios en las adquisiciones o el poder de negociación.
El informe presentado por Broadcom ante la SEC analiza en detalle la concentración de clientes y otros riesgos empresariales. Esto cobra especial relevancia cuando las expectativas de crecimiento, ya reflejadas en el precio de las acciones, son elevadas.
Opción 4: ¿Considerar el dividendo como un ingreso significativo o como un beneficio secundario?
Broadcom declaró un dividendo trimestral en efectivo de 0,65 dólares por acción , pagadero el 30 de septiembre de 2026 a los accionistas registrados al 21 de septiembre. El dividendo proporciona un retorno de efectivo tangible, y el sólido flujo de caja libre de Broadcom respalda el pago. La declaración se incluye en el anuncio de resultados del tercer trimestre de la compañía .
Sin embargo, al precio de las acciones del 5 de octubre, la rentabilidad por dividendo indicada era inferior al 1%. Los inversores que buscan principalmente ingresos pueden encontrar valores donde la rentabilidad actual tenga un papel mucho más importante. En el caso de AVGO, el dividendo se considera más un complemento a su trayectoria de crecimiento que la razón principal para poseer las acciones.
Las previsiones para el cuarto trimestre elevan el listón de la ejecución.
Broadcom prevé unos ingresos de aproximadamente 34.800 millones de dólares en el cuarto trimestre fiscal de 2026 , lo que representa un crecimiento interanual del 93%, y un beneficio operativo no GAAP de aproximadamente el 66% como porcentaje de los ingresos proyectados. La dirección aclara que esta previsión es una estimación basada en las condiciones del momento y que los resultados reales pueden variar considerablemente.
Para los inversores centrados en el crecimiento, esta perspectiva constituye un claro catalizador: si Broadcom cumple o supera las expectativas, mientras que los ingresos por semiconductores de IA continúan acelerándose, la tendencia fundamental se mantiene sólida. Para los inversores más cautelosos, esta misma previsión representa un riesgo, ya que las expectativas son ya muy elevadas. Cuando una acción cotiza a un múltiplo superior, un crecimiento sólido podría no ser suficiente si los inversores esperaban aún más.
Los tipos de interés generan una compensación de valoración independiente.
La Reserva Federal elevó el rango objetivo de los fondos federales en 25 puntos básicos el 16 de septiembre de 2026, hasta el 3,75 %-4,00 % . La Fed indicó que la inflación se mantenía elevada. Consulte el comunicado oficial del FOMC de septiembre .
Las tasas de interés más altas no reducen directamente la demanda de los aceleradores de IA de Broadcom, pero pueden presionar la valoración que los inversores están dispuestos a pagar por el crecimiento futuro. Esta distinción es importante. AVGO puede tener un buen desempeño operativo mientras su múltiplo precio/beneficio se contrae debido a que el entorno general de las tasas de descuento se vuelve menos favorable.
¿Qué enfoque se adapta mejor a cada inversor?
Prioridad del inversor
Posible enfoque
Principal contrapartida
Evidencia para observar
Impulso a corto plazo
Participa mientras el precio se mantenga por encima de los 350 dólares.
Mayor riesgo de falsos positivos
Cierre por encima de los 363-365 dólares y mayor volumen de ventas.
Confirmación primero
Espere una ruptura sostenida por encima de los máximos recientes.
Precio de entrada potencialmente más alto
Múltiples cierres por encima de la resistencia
Exposición al crecimiento de la IA
Destacar la aceleración de los ingresos por semiconductores de IA
Concentración en el cliente y altas expectativas
Ingresos por IA en el cuarto trimestre frente a la previsión de 21.700 millones de dólares.
Disciplina de valoración
Espere a que haya un margen de seguridad más amplio.
Puede que no se mantenga el impulso
Crecimiento de las ganancias frente al múltiplo precio/beneficio y las tasas
Calidad del flujo de caja
Concéntrese en el flujo de caja libre y el apalancamiento operativo.
El flujo de caja puede mantenerse sólido mientras la valoración cae.
Margen de flujo de caja libre, deuda e ingresos operativos
Ingresos
Tratar el dividendo como suplementario
La rentabilidad es modesta en comparación con los activos centrados en la generación de ingresos.
Crecimiento de dividendos y cobertura de flujo de caja libre
¿Qué cambiaría la perspectiva de octubre de 2026?
La evidencia actual respalda un repunte constructivo con un riesgo significativo en la ejecución y la valoración . Un escenario alcista más sólido requeriría que AVGO mantuviera el soporte reciente, superara los 360 dólares con un mayor volumen de negociación y continuara generando un crecimiento en IA cercano a las ambiciosas previsiones de la gerencia.
Sería apropiado adoptar una postura más cautelosa si la acción cayera por debajo de los 343-344 dólares, si los ingresos por semiconductores de IA no alcanzaran las previsiones de forma significativa, si los grandes clientes redujeran sus compromisos o si la rentabilidad operativa se debilitara mientras las expectativas de crecimiento se mantuvieran elevadas.
Los inversores también deben distinguir entre un cambio en la tendencia de las acciones y un cambio en el negocio. Una caída impulsada por la valoración puede ocurrir incluso cuando los ingresos de Broadcom siguen creciendo. Por el contrario, una fuerte subida del mercado puede impulsar temporalmente a AVGO incluso si los fundamentos específicos de la empresa se están deteriorando.
En resumen
La situación de Broadcom en octubre de 2026 no ofrece una única opción óptima. Los inversores que buscan impulso pueden observar un repunte de aproximadamente el 5,5 % desde el cierre del 1 de octubre hasta el 5 de octubre. Los inversores que buscan crecimiento pueden destacar el crecimiento interanual del 221 % en semiconductores de IA y las previsiones para el cuarto trimestre que apuntan a una mayor aceleración. Los inversores que buscan flujo de caja pueden señalar los 13.700 millones de dólares de flujo de caja libre trimestral.
El argumento contrario es igualmente sólido: AVGO se mantuvo un 27 % por debajo de su máximo de 52 semanas, cotizaba a un múltiplo de ganancias elevado y depende en gran medida del gasto continuo en IA por parte de un grupo relativamente concentrado de grandes clientes. Las tasas de interés más altas añaden otra fuente de presión sobre la valoración.
Para los inversores que priorizan el impulso, la clave está en si el precio puede mantenerse en torno a los 350 dólares y superar los 360 dólares con una mayor participación. Para los inversores que priorizan la disciplina en la valoración, la pregunta clave es si las ganancias y el flujo de caja pueden crecer lo suficientemente rápido como para justificar el múltiplo actual. Para los inversores que buscan principalmente ingresos, el dividendo de Broadcom es útil, pero secundario a la tesis de crecimiento.
Este análisis se basa en la información disponible hasta el 6 de octubre de 2026, incluyendo los precios de mercado hasta el cierre del 5 de octubre. No se trata de una cotización en tiempo real, un precio objetivo ni una recomendación de inversión.