Inicio
» Análisis de Acciones
»
Análisis de la tendencia del precio de las acciones de Citigroup (C) para octubre de 2026: qué observar antes de los resultados del tercer trimestre.
Análisis de la tendencia del precio de las acciones de Citigroup (C) para octubre de 2026: qué observar antes de los resultados del tercer trimestre.
Punto de control de octubre de 2026: Citigroup anunció que publicará sus resultados del tercer trimestre el 13 de octubre. Al 7 de octubre, estos resultados aún no se habían publicado, por lo que la próxima actualización de ganancias será la principal prueba a corto plazo para la evolución de la acción. El segundo trimestre de Citi mostró mayores ingresos y ganancias, pero los gastos y el desempeño crediticio siguen siendo factores importantes para determinar si la mejora es sostenible.
Un análisis útil de las acciones de Citigroup Inc. (NYSE: C) debería responder a una pregunta práctica: ¿se están traduciendo mejores ganancias en rentabilidades más sólidas y consistentes sin debilitar el balance? El precio de las acciones puede variar antes de que se obtengan estas respuestas. Los lectores deberían comparar la tendencia del precio con la rentabilidad, los costos crediticios, el capital y el progreso de Citi en relación con sus objetivos de rentabilidad declarados, en lugar de considerar un solo trimestre o una sola señal gráfica como un veredicto definitivo.
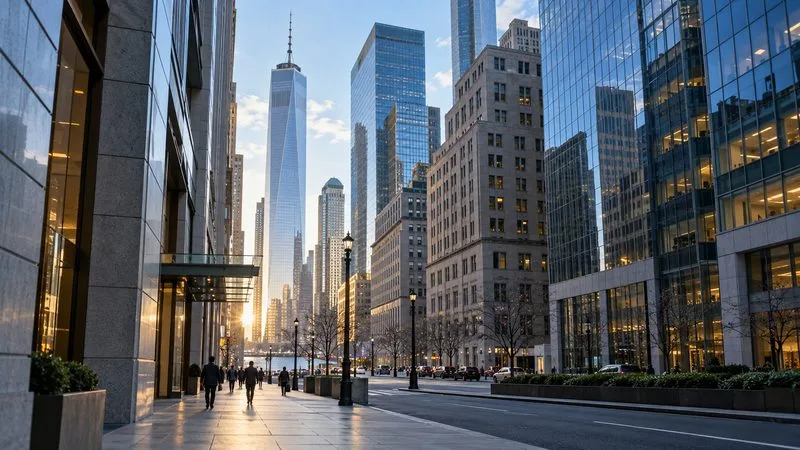
Torres de oficinas de vidrio y piedra bordean una calle del Bajo Manhattan, ofreciendo una vista del distrito financiero donde los bancos globales prestan servicios a clientes institucionales y corporativos.
¿Cuál es la última novedad verificada?
El 2 de octubre, Citi anunció la fecha de publicación de sus resultados del tercer trimestre: aproximadamente a las 8:00 a. m. (hora del este) del 13 de octubre, seguida de una transmisión web a las 11:00 a. m. (hora del este). Esta fecha es importante porque ofrece a los inversores un punto de referencia para comprobar si el buen desempeño del segundo trimestre se mantuvo en el siguiente. No se trata en sí mismo de un resultado financiero ni de un cambio en las previsiones.
Como referencia de precio, la instantánea de datos de mercado utilizada para este análisis mostraba a C en $128.15 a las 14:36 (hora del este) del 6 de octubre, con una caída de $0.40, o aproximadamente un 0.31%, respecto al cierre anterior. Esta fue una lectura intradía, no el cierre final del 6 de octubre. Actualice la cotización antes de actuar y no infiera una tendencia de varias semanas a partir de una sola sesión.
El último trimestre reportado por la compañía sigue siendo el segundo trimestre (T2), publicado el 14 de julio. Citi reportó ingresos de $24.800 millones, un 14% más que el año anterior, y una utilidad neta de $5.800 millones, un 45% más. Las ganancias diluidas por acción fueron de $3,15, en comparación con $1,96 en el segundo trimestre de 2025. El banco atribuyó el mayor beneficio al aumento de los ingresos y a una menor provisión para pérdidas crediticias, compensado parcialmente por mayores gastos.
La cotización del mercado disponible durante la investigación fue de 128,15 dólares por acción a las 14:36 (hora del este) del 6 de octubre, lo que representa un descenso de aproximadamente el 0,31 % respecto al cierre anterior. Esta es una observación intradía, no el precio de cierre del 6 de octubre ni una medida de tendencia de varias semanas. Su utilidad se limita a servir como referencia temporal. Se recomienda a los lectores actualizar la cotización antes de tomar cualquier decisión.
¿Qué tan sólido fue el desempeño subyacente del segundo trimestre?
El crecimiento de Citi se distribuyó entre varios negocios. Los ingresos por servicios aumentaron un 18% interanual, hasta alcanzar los 6.400 millones de dólares; los de mercados, un 17%, hasta los 7.000 millones; los de gestión patrimonial, un 13%, hasta los 3.200 millones; y los de banca, un 34%, hasta los 1.900 millones. Estos resultados muestran que el crecimiento de los ingresos se debe a múltiples factores, pero su calidad varía según el segmento: el segmento de mercados puede verse afectado por la actividad de los clientes y las condiciones del mercado, mientras que el de servicios está vinculado a los flujos de pagos institucionales, la administración de valores y los depósitos.
La rentabilidad sobre el capital tangible común (RoTCE) fue del 13,0 % en el segundo trimestre. La RoTCE compara las ganancias con el capital tangible común, una medida de capital que excluye el fondo de comercio y ciertos activos intangibles. Puede ayudar a los inversores a evaluar la eficiencia con la que un banco utiliza su capital, pero Citi la presenta como una medida no GAAP, por lo que conviene revisar el cálculo y la conciliación de la empresa antes de compararla con la cifra de otro banco. Un resultado trimestral superior al objetivo anual no garantiza que el resultado del año completo se mantenga en el mismo nivel.
Otros indicadores proporcionan información útil. El índice de eficiencia de Citi fue del 57,4% en el segundo trimestre, inferior al 62,7% del año anterior. Este índice compara los gastos operativos con los ingresos; en igualdad de condiciones, un índice menor sugiere que se retienen más ingresos después de deducir los costos operativos. Al mismo tiempo, los gastos operativos aumentaron un 5%, hasta alcanzar los 14.200 millones de dólares. Los inversores deberían esperar que el crecimiento de los gastos se mantenga controlado, dado que Citi invierte en tecnología, controles y crecimiento empresarial.
¿Qué medidas de crédito y capital merecen atención?
La provisión para pérdidas crediticias fue de 2.500 millones de dólares, inferior a los 2.900 millones del mismo trimestre del año anterior. Sin embargo, las pérdidas crediticias netas aumentaron un 8%, hasta aproximadamente 2.400 millones de dólares. Una provisión incluye las pérdidas realizadas y las variaciones en las reservas para pérdidas esperadas, por lo que puede variar de forma diferente a las cancelaciones netas. Esta distinción es importante: la disminución de las provisiones puede aumentar los beneficios declarados incluso cuando las cancelaciones reales aumentan. En el tercer trimestre, compare ambas medidas y analice la explicación de la dirección sobre los cambios en las carteras de consumo y corporativas.
Citi reportó un ratio de capital de nivel 1 común (CET1) del 12,8% al 30 de junio de 2026. El CET1 es una medida regulatoria clave del capital de absorción de pérdidas de un banco. Citi indicó que este ratio se situaba aproximadamente 120 puntos básicos por encima del requisito regulatorio. Este colchón puede contribuir a la resiliencia y la rentabilidad para los accionistas, pero no elimina los riesgos derivados de un empeoramiento de la economía, cambios regulatorios o pérdidas mayores a las previstas.
El banco devolvió aproximadamente 5.000 millones de dólares a los accionistas comunes mediante recompras y dividendos durante el segundo trimestre y anunció un plan de recompra de acciones de 30.000 millones de dólares. Citi también aumentó su dividendo trimestral para acciones comunes de 0,60 a 0,67 dólares por acción, sujeto a la aprobación del consejo de administración cada trimestre. Las recompras pueden reducir el número de acciones y aumentar las ganancias por acción cuando las ganancias se mantienen estables, pero también consumen capital. Es importante evaluar las recompras junto con el CET1, el valor contable tangible por acción y las necesidades de financiación, en lugar de asumir que una recompra genera valor automáticamente.
¿Cómo deberían los inversores utilizar los objetivos de rentabilidad de Citi?
El objetivo actual de Citi para el RoTCE en 2026 es de aproximadamente entre el 10 % y el 11 %. En su Día del Inversor de 2026, la compañía también estableció un objetivo a corto plazo de entre el 11 % y el 13 % para 2027 y 2028, excluyendo partidas extraordinarias, y un objetivo a medio plazo de entre el 14 % y el 15 % para el periodo 2029-2031. Estos son objetivos de la dirección, no resultados garantizados. La exclusión de partidas extraordinarias también implica que la rentabilidad reportada puede diferir de la rentabilidad prevista.
El valor de estos objetivos radica en su función como indicador de desempeño. Una tendencia positiva mostraría a Citi convirtiendo de forma constante los ingresos en ganancias de RoTCE, al tiempo que gestiona los gastos, las pérdidas crediticias y el capital. Si las ganancias reportadas aumentan, pero la rentabilidad se mantiene por debajo del objetivo, o si el crecimiento depende principalmente de mercados bursátiles excepcionalmente fuertes o de menores provisiones para créditos, los inversores podrían moderar sus expectativas. Los próximos trimestres proporcionarán evidencia sobre si el banco está progresando hacia dichos objetivos.
¿Cómo se puede determinar si la tendencia de las acciones C está mejorando?
Seleccione un horizonte temporal. Un gráfico de un día refleja la actividad comercial inmediata; un horizonte de tres a doce meses es más útil para observar una tendencia a medio plazo. Utilice las mismas fechas al comparar C con el sector financiero del S&P 500 o con bancos similares.
Busque confirmación. Los máximos y mínimos crecientes pueden indicar una tendencia alcista; los máximos y mínimos decrecientes pueden indicar un deterioro. Las medias móviles, como las de 50 y 200 días, suavizan el ruido, pero presentan cierto retraso y no deben considerarse señales independientes.
Analice el volumen y la fortaleza relativa. Compare el volumen de negociación en los movimientos más grandes con su promedio reciente. Luego, verifique si C está teniendo un rendimiento superior o inferior al del sector financiero en general durante el mismo período. Una sola sesión no permite determinar ninguno de los dos resultados.
Relacione la evolución del precio con la calidad de las ganancias. Después del 13 de octubre, revise los ingresos por negocio, los gastos operativos, las provisiones y pérdidas crediticias, el RoTCE, el CET1 y cualquier objetivo actualizado. Un aumento del precio respaldado por varias mejoras es más informativo que un movimiento basado en una sola cifra principal.
Establezca una regla de reevaluación. Decida de antemano qué evidencia operativa modificaría su perspectiva. Algunos ejemplos incluyen un aumento sostenido de las pérdidas crediticias, un crecimiento de los gastos superior al de los ingresos, un capital más débil o un cambio significativo en las expectativas de rentabilidad de la gerencia.
¿Qué factores respaldarían la cotización de la acción y qué factores la debilitarían?
Evidencia que reforzaría la confianza
Evidencia que justificaría una revisión más exhaustiva.
Crecimiento de los ingresos en múltiples negocios
Crecimiento concentrado en una actividad de mercado volátil o inusualmente fuerte.
Mejorar el RoTCE con gastos estables o decrecientes como porcentaje de los ingresos.
Los costes aumentan más rápido que los ingresos o los beneficios no alcanzan los objetivos establecidos.
Calidad crediticia estable y capital por encima de los requisitos regulatorios.
Mayores pérdidas netas, presión sobre las reservas o una disminución del colchón de capital.
Recompra de acciones financiada con ganancias sostenibles y capital excedente
Recompras que reducen la resiliencia o el valor contable tangible sin mejores rendimientos
La presencia global de Citi genera oportunidades en servicios transfronterizos, mercados, gestión patrimonial y banca, pero también expone los resultados a las fluctuaciones de las tasas de interés, los mercados de capitales, el tipo de cambio, los ciclos crediticios, la regulación y los costos de la transformación. El RoTCE, el índice de eficiencia y el valor contable tangible también presentan limitaciones, ya que sus definiciones pueden variar y algunas no se ajustan a los PCGA. Es preferible revisar los estados financieros y las notas explicativas en lugar de basarse en una sola medida principal.
Perspectiva de octubre de 2026
La evidencia disponible respalda una perspectiva prudente, no una conclusión definitiva. Los resultados del segundo trimestre fueron sólidos, con un crecimiento de los ingresos del 14 % y una rentabilidad sobre el capital tangible (RoTCE) del 13,0 %, si bien los mayores gastos operativos y el aumento de las pérdidas crediticias netas siguen siendo factores importantes que influyen negativamente. El informe de Citi del 13 de octubre será la próxima oportunidad para comprobar si la calidad de los resultados se mantiene.
Para los inversores centrados en los resultados, el resultado clave no es simplemente un precio de las acciones más alto. Se trata de un patrón de rentabilidad sostenible, gastos controlados, solvencia crediticia y capital resistente. Si la evolución del precio y estos indicadores se mueven en la misma dirección durante varios trimestres, la tendencia está mejor respaldada. Si divergen, conviene revisar los supuestos que sustentan la tesis de inversión y el horizonte temporal.
Fecha límite para la información: 7 de octubre de 2026. Este artículo tiene fines informativos generales y no constituye asesoramiento de inversión personalizado.