Bristol Myers Squibb comenzó octubre de 2026 con una clara contradicción entre las buenas noticias sobre su negocio y el debilitamiento del impulso alcista de sus acciones a corto plazo. BMY cerró a 58,81 dólares el 5 de octubre tras cinco sesiones consecutivas de pérdidas, por debajo de los 68,09 dólares del 3 de septiembre y muy por debajo de su máximo de 52 semanas del 19 de agosto, que fue de 68,64 dólares. Al mismo tiempo, la compañía acababa de obtener una indicación ampliada de la FDA para CAMZYOS, había presentado datos positivos sobre mieloma múltiple y se acercaba a la publicación de su informe de resultados del tercer trimestre el 29 de octubre.
Esa combinación crea una prueba útil para los inversores: una buena noticia clínica o regulatoria no significa automáticamente que una acción deba subir de inmediato, y una caída en el precio de las acciones no significa automáticamente que el negocio subyacente se haya deteriorado. La mejor manera de analizar BMY en octubre es separar lo que está verificado de lo que depende del contexto y de lo que aún se desconoce.
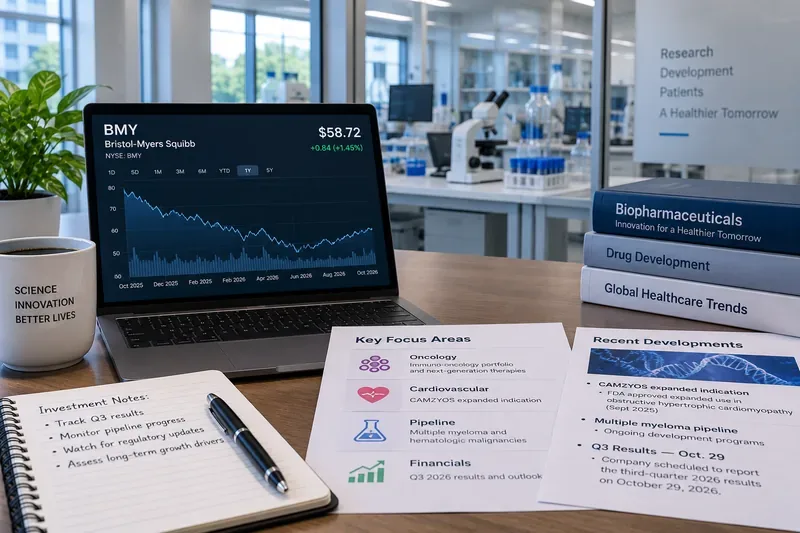
Verificado: la tendencia de precios a corto plazo del BMY se debilitó notablemente en octubre.
Los datos recientes del mercado muestran que BMY cayó de 66,82 dólares el 4 de septiembre a 58,81 dólares el 5 de octubre, un descenso de aproximadamente el 12 % en 20 sesiones bursátiles. Solo en la sesión del 5 de octubre se registró una caída del 3,83 % con un volumen muy superior al promedio diario reciente de la acción. Además, las acciones se situaron un 14 % por debajo de su máximo de 52 semanas alcanzado el 19 de agosto, de 68,64 dólares.
Error común: una fuerte caída tras un verano prometedor no demuestra que la tesis a largo plazo de la empresa haya fracasado. La evolución del precio indica a los inversores la actividad actual de compradores y vendedores; por sí sola, no identifica la causa ni predice el próximo informe de resultados.
Acción útil: considere aproximadamente entre $58 y $59 como la primera zona a observar a corto plazo, ya que ahí se detuvo la reciente caída. Un repunte por encima de los $61-$63 mejoraría el panorama a corto plazo. Una debilidad continua por debajo del mínimo intradiario reciente de $58,33 indicaría que la tendencia bajista aún no se ha resuelto.
Verificado: Bristol Myers Squibb elevó sus previsiones para 2026 tras el segundo trimestre.
El último informe de ganancias completo disponible a principios de octubre es el segundo trimestre de 2026. Bristol Myers Squibb reportó $13.0 mil millones de ingresos trimestrales, un 6% más que el año anterior, con un aumento del 15% en los ingresos de Growth Portfolio. Las ganancias por acción GAAP fueron de $1.62 y las ganancias por acción no GAAP fueron de $2.04. La compañía también aumentó su previsión de ingresos para todo el año 2026 a aproximadamente $49.0 mil millones a $50.0 mil millones y elevó la previsión de ganancias por acción no GAAP a $6.75–$7.00. Estas cifras están disponibles en el comunicado de resultados de la compañía del 30 de julio presentado ante la SEC .
Error común: una revisión al alza de las previsiones no garantiza que BMY cumpla o supere el nuevo rango. Las previsiones son estimaciones prospectivas de la dirección basadas en supuestos disponibles en ese momento. Pueden variar en función de la demanda del producto, la competencia, las fluctuaciones cambiarias, los gastos, la normativa, los litigios o los resultados de los proyectos en desarrollo.
Acción útil: utilice el rango de ingresos de $49.000 a $50.000 millones y el rango de BPA no GAAP de $6,75 a $7,00 como base para el informe del 29 de octubre. La pregunta más importante es si la gerencia mantiene, aumenta o disminuye esos rangos.
Verificado: la cartera de crecimiento está soportando una mayor parte del negocio.
El informe trimestral de junio de Bristol Myers Squibb muestra por qué los inversores no deberían evaluar la compañía únicamente a través de sus productos más exitosos. En el segundo trimestre, Opdivo generó 2485 millones de dólares, Opdivo Qvantig 261 millones, Orencia 1034 millones, Yervoy 769 millones, Reblozyl 735 millones, Breyanzi 484 millones y CAMZYOS 416 millones. Los ingresos de CAMZYOS aumentaron sustancialmente con respecto a los 260 millones de dólares del año anterior, mientras que Reblozyl y Breyanzi también registraron un fuerte crecimiento. Los datos a nivel de producto están disponibles en el Formulario 10-Q del segundo trimestre de la compañía .
Las ventas de Opdivo disminuyeron un 3 % interanual en el trimestre, pero las de Opdivo Qvantig crecieron más del 200 % partiendo de una base de lanzamiento reducida. Esta diferencia es importante porque parte de los ingresos se están redistribuyendo dentro de la misma franquicia, en lugar de desaparecer por completo.
Un error común: un menor crecimiento de un medicamento ya consolidado no implica necesariamente una disminución de toda la cartera de productos. Los inversores deben distinguir entre productos tradicionales, cambios en la formulación de productos y nuevas marcas en crecimiento.
Acción útil: el 29 de octubre, compare el crecimiento de los ingresos de la Cartera de Crecimiento con la disminución de los ingresos de la Cartera Tradicional, en lugar de centrarse en un solo medicamento. La justificación de la inversión mejora si los medicamentos más recientes compensan cada vez más la caída de los productos consolidados.
Verificado: CAMZYOS recibió una importante ampliación de su etiqueta por parte de la FDA el 30 de septiembre.
La FDA aprobó CAMZYOS (mavacamten) para la miocardiopatía hipertrófica obstructiva sintomática en adultos y pacientes pediátricos con un peso mínimo de 30 kilogramos. Bristol Myers Squibb indicó que la decisión se basó en el ensayo de fase 3 SCOUT-HCM, que alcanzó su objetivo principal. La compañía anunció la aprobación el 30 de septiembre .
Un error común: la aprobación de la FDA no garantiza un crecimiento inmediato de los ingresos. La adopción comercial depende del tamaño de la población elegible, la aceptación por parte de los médicos, la cobertura de las aseguradoras, la identificación de los pacientes, las alternativas competitivas y la logística del tratamiento.
Acción útil: observe el crecimiento futuro de las ventas de CAMZYOS en lugar de asumir que la ampliación de la indicación cambiará inmediatamente la valoración de BMY. Una aceleración sostenida de los ingresos es una prueba más sólida que la mera noticia de la aprobación.
Verificado: el progreso en la cartera de tratamientos para el mieloma múltiple ha mejorado, pero aún quedan por determinar resultados importantes.
En septiembre, Bristol Myers Squibb anunció resultados preliminares positivos del ensayo clínico de fase 2 QUINTESSENTIAL de arlocabtagene autoleucel en pacientes con mieloma múltiple que habían recibido tratamientos previos intensivos. La compañía indicó que el estudio alcanzó su objetivo principal de tasa de respuesta global y un objetivo secundario clave de tasa de respuesta completa. Los inversores pueden consultar el comunicado de la compañía del 8 de septiembre .
ZENBEXUS también recibió la aprobación acelerada de la FDA en agosto para el tratamiento del mieloma múltiple recidivante o refractario, y posteriormente, en septiembre, los datos de la fase 3 mostraron una tasa de respuesta completa con enfermedad residual mínima significativamente mayor que la del tratamiento comparador. Estos avances refuerzan el panorama de los fármacos en desarrollo para el campo de la hematología.
Lo que aún se desconoce: las aprobaciones tempranas o aceleradas y los datos positivos sobre la tasa de respuesta no resuelven todas las incógnitas comerciales y clínicas. La supervivencia libre de progresión a largo plazo, la supervivencia global (cuando corresponda), el seguimiento de la seguridad, la aceptación en el mercado y el posicionamiento competitivo aún pueden modificar el valor de estos programas.
Acción útil: distinguir el éxito regulatorio del éxito comercial. Realizar un seguimiento de las ventas de lanzamiento, los hitos de los ensayos confirmatorios y los datos de eficacia posteriores antes de asignar un valor total a largo plazo a los nuevos productos.
Verificado: El dividendo de BMY sigue siendo significativo al precio actual de las acciones.
El 16 de septiembre, el consejo de administración declaró un dividendo trimestral de acciones ordinarias de 0,63 dólares por acción, pagadero el 2 de noviembre a los accionistas registrados al 2 de octubre. Con una tasa anualizada de 2,52 dólares por acción y un precio de la acción cercano a los 59 dólares, la rentabilidad indicada es de aproximadamente el 4,3%, sujeta a la aprobación del consejo. El anuncio de dividendos de Bristol Myers Squibb de septiembre confirma el importe trimestral.
Un error común: una alta rentabilidad por dividendo no implica que una acción sea de bajo riesgo. La rentabilidad aumenta cuando el precio baja, por lo que una rentabilidad aparentemente atractiva puede reflejar tanto la preocupación de los inversores como la oportunidad de obtener ingresos. Además, los dividendos son declarados por el consejo de administración y no están garantizados indefinidamente.
Acción útil: evalúe el dividendo junto con la generación de efectivo, las obligaciones de deuda, el gasto en desarrollo empresarial y la sostenibilidad de las ganancias. Los inversores que buscan ingresos no deben basar su decisión de compra de BMY únicamente en la rentabilidad por dividendo.
Depende del contexto: ¿la corrección de octubre representa una oportunidad de compra?
La respuesta depende del horizonte temporal del inversor y de la causa de la debilidad. Para un inversor a largo plazo centrado en el flujo de caja y la transición de la cartera de productos, un precio más bajo puede mejorar la rentabilidad potencial si se mantiene la previsión revisada al alza para 2026 y el crecimiento de los nuevos productos continúa. Sin embargo, para un inversor a corto plazo, cinco sesiones consecutivas de pérdidas y un descenso de aproximadamente el 12 % en 20 sesiones son evidencia de una tendencia negativa que aún no se ha revertido claramente.
Acción útil: adaptar la regla de entrada a la estrategia. Un inversor a largo plazo podría entrar gradualmente en una posición en lugar de comprar todo de golpe. Un inversor orientado al impulso podría esperar a que BMY recupere la resistencia reciente en torno a los 61-63 dólares. Un inversor sensible al riesgo de eventos podría esperar hasta después de la publicación de resultados del 29 de octubre.
Depende del contexto: la exposición a patentes sigue siendo importante incluso cuando las noticias sobre nuevos proyectos son positivas.
Las grandes compañías farmacéuticas reemplazan constantemente sus fuentes de ingresos obsoletas con medicamentos más novedosos. El formulario 10-Q de Bristol Myers Squibb analiza los riesgos de patentes y exclusividad en varios productos, incluidos los litigios relacionados con patentes de Eliquis y CAMZYOS. La compañía también enfrenta competencia a medida que sus productos más antiguos maduran.
Un error común: una sólida cartera de productos en desarrollo no elimina el riesgo de expiración de patentes; simplemente modifica la probabilidad de que se puedan compensar los ingresos perdidos. Los inversores necesitan ambas caras de la moneda.
Acción útil: haga un seguimiento de la cartera de productos en crecimiento como porcentaje de los ingresos de la empresa y compare su crecimiento anual con la disminución de las marcas tradicionales. Esta es una métrica de transición más útil que simplemente contar las aprobaciones de la FDA.
Incógnita: ¿qué cambios producirá el informe de resultados del 29 de octubre?
Bristol Myers Squibb ha confirmado que presentará sus resultados del tercer trimestre el jueves 29 de octubre de 2026, seguido de una conferencia telefónica con inversores a las 8:00 a. m. (hora del este). El calendario se confirma en el anuncio oficial de la compañía sobre la fecha de publicación de resultados .
Lo que aún se desconoce es si la demanda de productos, los gastos, el tipo de cambio, el gasto en lanzamientos y las tendencias de la cartera en el tercer trimestre respaldarán las previsiones publicadas en julio. Es posible que el mercado reaccione con mayor intensidad a los comentarios de la dirección sobre 2027 que a los resultados del trimestre en sí.
Acción útil: antes de leer el informe, anote los tres puntos que modificarían su tesis: las previsiones para el año completo, el crecimiento de la cartera de productos y la perspectiva de la dirección sobre las próximas patentes o lanzamientos. Esto reduce la tentación de reaccionar únicamente ante la cifra principal de BPA (beneficio por acción).
Perspectivas de BMY para octubre de 2026
La situación de BMY en octubre no refleja una simple tendencia alcista ni un claro colapso fundamental. La acción ha perdido un impulso considerable a corto plazo, pero los últimos datos comerciales verificados incluyen un crecimiento de los ingresos del 6 % en el segundo trimestre, un crecimiento de la cartera de crecimiento del 15 %, una revisión al alza de las previsiones de ingresos y BPA para 2026, una indicación ampliada de CAMZYOS y un progreso continuo en la cartera de productos hematológicos.
La distinción clave radica entre el progreso verificado y la monetización futura . Los logros regulatorios y los resultados de los ensayos mejoran las posibilidades, pero no garantizan las ventas futuras. Del mismo modo, un gráfico bursátil débil confirma la presión vendedora, pero no implica que las estimaciones de ganancias deban disminuir.
Para los inversores que analizan Bristol Myers Squibb en este momento, el enfoque más práctico es utilizar el informe del 29 de octubre como el próximo punto de referencia importante. La estabilización del precio en torno a los 50 dólares, una recuperación por debajo de los 60 dólares y la reafirmación o mejora de las previsiones reforzarían la idea de que la caída de octubre fue principalmente una corrección. Una caída por debajo de los mínimos recientes, combinada con una revisión a la baja de las previsiones o una menor tendencia en la cartera de crecimiento, indicaría un deterioro más grave.
Este análisis tiene fines meramente informativos y no constituye asesoramiento de inversión personalizado. Los precios del mercado fluctúan constantemente, por lo que los inversores deben verificar las cotizaciones actuales y la información proporcionada por las empresas antes de tomar decisiones de inversión.