Inicio
» Hoy
»
Cómo funciona el sistema de jubilación en Australia en 2026: una guía práctica.
Cómo funciona el sistema de jubilación en Australia en 2026: una guía práctica.
Empiezas un nuevo trabajo, tu nómina muestra una cantidad destinada a la jubilación, pero al acceder a tu cuenta, el saldo no coincide con lo que esperabas. O cambias de trabajo y descubres que ahora tienes dos o tres cuentas de jubilación. Estos son problemas comunes porque el sistema de jubilación australiano implica varios factores: contribuciones del empleador, elección del fondo, rentabilidad de las inversiones, comisiones, seguros, normas fiscales y restricciones sobre cuándo se puede retirar el dinero.
La forma más sencilla de entender la jubilación es considerarla como una cuenta de retiro financiada durante tu vida laboral e invertida en tu nombre. La mayoría de los empleados reciben contribuciones obligatorias del empleador, y también puedes aportar tu propio dinero. El fondo invierte el saldo, deduce las comisiones y las primas de seguro, y te informa sobre la cuenta. El dinero es tuyo, pero en la mayoría de los casos no puedes retirarlo libremente hasta que cumplas con una condición legal para su liberación.
Esta guía refleja las normas y directrices oficiales consultadas el 24 de septiembre de 2026. Las normas sobre jubilación pueden cambiar, por lo que le recomendamos consultar las páginas web de la Oficina de Impuestos de Australia (ATO) y MoneySmart (enlaces relacionados) para confirmar los límites vigentes antes de tomar una decisión sobre aportaciones o retiros.
Paso 1: Compruebe si su empleador debería pagar la jubilación.
Para la mayoría de los trabajadores, la primera pregunta práctica no es "¿Qué fondo debo elegir?", sino "¿Estoy recibiendo realmente la jubilación a la que tengo derecho?". Según el sistema actual de Garantía de Jubilación, los empleadores generalmente deben realizar contribuciones obligatorias a la jubilación para los empleados que cumplan los requisitos.
MoneySmart indica que, si tienes 18 años o más, tu empleador generalmente debe aportar a tu fondo de jubilación. Si eres menor de 18 años, la norma habitual es que trabajes más de 30 horas semanales. La ATO también explica que la elegibilidad para la Garantía de Jubilación se aplica generalmente a empleados a tiempo completo, a tiempo parcial y eventuales, y también puede aplicarse a residentes temporales. Algunos contratistas también pueden tener derecho a la jubilación en circunstancias particulares, por lo que la condición de contratista por sí sola no siempre resuelve la cuestión.
A partir del año fiscal 2026-27, la tasa de Super Guarantee es del 12 % . Desde el 1 de julio de 2026, las nuevas reglas de Payday Super también cambian el calendario: los empleadores deben pagar Super Guarantee al mismo tiempo que el salario o sueldo, en lugar de depender del ciclo de pago mínimo trimestral anterior. La ATO dice que la contribución generalmente debe llegar al fondo de jubilación del empleado dentro de los siete días hábiles posteriores al día de pago, sujeto a plazos extendidos limitados. Consulte la guía de Payday Super de la ATO y la explicación de MoneySmart Payday Super .
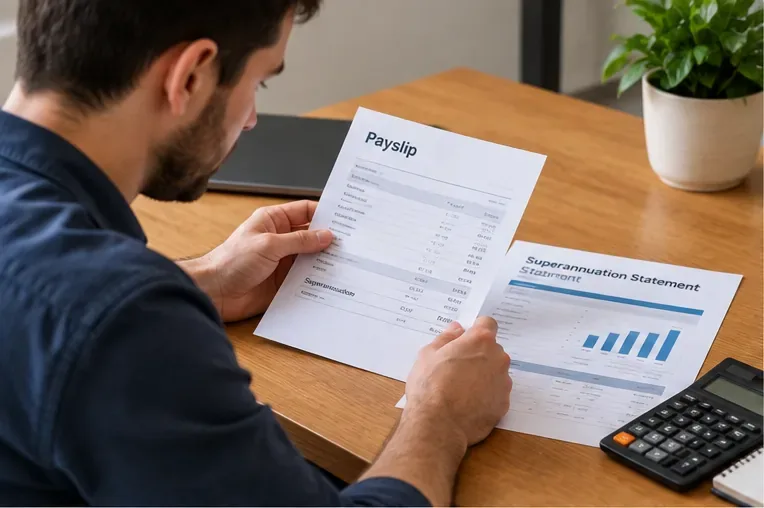
Empiece por comparar la cantidad que aparece en su nómina con las contribuciones que realmente figuran en su cuenta del fondo de jubilación.
No multiplique simplemente el salario bruto total por el 12%.
La tasa del 12 % no significa necesariamente el 12 % de cada dólar que se muestra como salario bruto. En el marco del plan de jubilación Payday Super, la tasa se aplica a los ingresos que cumplen los requisitos , un concepto legal que incluye los ingresos por horas ordinarias y otros pagos específicos. Los convenios colectivos, los acuerdos y los componentes salariales particulares también pueden afectar a lo que se tiene en cuenta. Si su cálculo difiere del de su empleador, utilice la información actualizada de la Garantía de Jubilación de la ATO en lugar de asumir que la nómina es incorrecta automáticamente.
Una primera comprobación útil consiste en comparar tres registros del mismo período de pago: tu nómina, el salario depositado en tu cuenta bancaria y la aportación recibida por tu fondo de pensiones. El registro de la nómina muestra lo que el empleador ha registrado; la transacción del fondo confirma que el dinero ha llegado efectivamente a la cuenta.
Paso 2: Sepa dónde se están pagando sus aportaciones a la jubilación.
La mayoría de los empleados pueden elegir el fondo de jubilación que recibe las contribuciones del empleador. Al comenzar un trabajo, normalmente puede proporcionar a su empleador los detalles del fondo elegido. Si ya tiene un fondo y no elige uno nuevo, es posible que el empleador deba solicitar a la ATO (Oficina de Impuestos de Australia) su fondo de jubilación vinculado. Un fondo vinculado es una cuenta de jubilación existente que lo acompaña entre empleos y reduce la duplicación innecesaria de cuentas.
Si no elige un fondo y la ATO no identifica un fondo combinado, su empleador podría aportar a un fondo predeterminado elegible. La ATO explica este proceso en su guía sobre fondos de jubilación combinados .
¿Qué sucede después de que el dinero llega al fondo?
Tu fondo de jubilación invierte el dinero. La mayoría de los fondos de acumulación ofrecen opciones de inversión como crecimiento, balanceadas, conservadoras, en efectivo o carteras más especializadas. Si no eliges una opción de inversión, tu fondo generalmente invertirá el dinero en su opción MySuper. MySuper está diseñado como un producto predeterminado relativamente sencillo y de bajo costo para muchos afiliados.
La rentabilidad de las inversiones puede ser positiva o negativa, por lo que su saldo no aumentará de forma lineal. El resultado final refleja las aportaciones, las ganancias o pérdidas de las inversiones, las comisiones, las primas de seguros y los impuestos.
Paso 3: Compare los fondos utilizando los factores que realmente afectan su saldo.
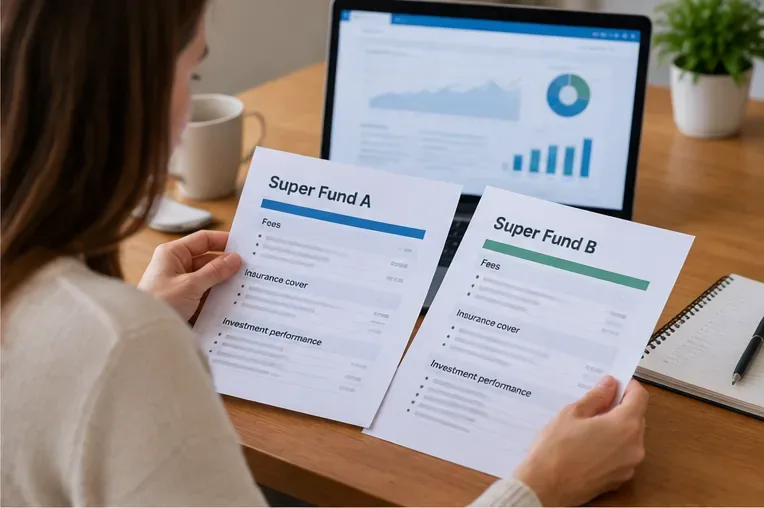
Es fácil centrarse en una única rentabilidad anunciada, pero esto puede distorsionar la realidad. MoneySmart recomienda comparar opciones de inversión similares a lo largo del tiempo y considerar varios aspectos en conjunto: opciones de inversión, rendimiento, comisiones, seguros y servicios. El rendimiento pasado no garantiza resultados futuros.
Compare opciones de inversión similares y revise las comisiones, los seguros, el rendimiento a largo plazo y los servicios, en lugar de basarse en una sola cifra principal.
Qué comparar
Por qué es importante
Qué buscar
Tarifas
Las comisiones se deducen de su saldo.
Costes de administración, inversión, transacción, cambio y asesoramiento
Rendimiento de la inversión
La rentabilidad afecta al crecimiento a largo plazo.
Comparar opciones similares durante el mismo período prolongado, no un año excepcional.
Combinación de inversiones
El riesgo y el rendimiento esperado varían.
Acciones, propiedades, bonos, efectivo y opciones diversificadas.
Seguros
Las primas reducen su saldo, pero pueden brindarle una valiosa protección.
Cobertura de vida, invalidez total y permanente, y protección de ingresos
Servicios
Algunos miembros valoran el asesoramiento y las herramientas digitales.
Costos de soporte al miembro, acceso en línea, herramientas de planificación y asesoramiento.
Paso 4: Encuentra las cuentas antiguas antes de abrir una nueva.
Es común que las personas acumulen varias cuentas de jubilación tras cambiar de trabajo. Cada cuenta adicional puede implicar comisiones extra y, en algunos casos, primas de seguro duplicadas. Puede consultar sus cuentas de jubilación declaradas, incluidas algunas perdidas y las administradas por la ATO (Oficina Tributaria Australiana), a través de los servicios en línea de la ATO vinculados a myGov.
Tener varias cuentas de jubilación antiguas puede implicar comisiones o seguros duplicados, así que identifique todas sus cuentas antes de decidir si consolidarlas.
Combinar cuentas puede simplificar enormemente la gestión y reducir los costes duplicados, pero la consolidación no siempre es la solución ideal. Antes de transferir una cuenta antigua, compruebe si perdería cobertura de seguro, una opción de inversión útil o algún beneficio especial. Los fondos de prestaciones definidas, en particular, funcionan de forma diferente a las cuentas de ahorro ordinarias y pueden contener beneficios difíciles o imposibles de recuperar tras el cierre de la cuenta.
Cómo funciona el impuesto dentro de los fondos de jubilación
Las contribuciones a la jubilación reciben un tratamiento fiscal preferencial, pero no están exentas de impuestos. Entre las contribuciones preferenciales se incluyen las contribuciones obligatorias del empleador, las contribuciones por reducción salarial y las contribuciones personales que permiten deducir impuestos. Estas contribuciones generalmente tributan al 15% en el fondo.
Las aportaciones personales después de impuestos generalmente no son deducibles y no se gravan nuevamente al ingresar al fondo. Ambos tipos están sujetos a límites de aportación, y excederlos puede generar consecuencias fiscales adicionales. Los límites pueden cambiar, y la elegibilidad para reglas especiales, como la posibilidad de transferir aportaciones deducibles, depende de sus circunstancias. Antes de realizar una aportación voluntaria importante, consulte los límites de aportación y la guía fiscal vigentes de la ATO (Oficina Tributaria Australiana) .
Las personas con altos ingresos también pueden estar sujetas al impuesto de la Sección 293. La Oficina de Impuestos de Australia (ATO) aplica actualmente este impuesto adicional cuando los ingresos de la Sección 293, más las contribuciones con beneficios fiscales pertinentes, superan el umbral establecido por ley. Por este motivo, las grandes contribuciones personales deducibles o las aportaciones por reducción salarial deben revisarse conforme a la normativa vigente de la ATO, en lugar de considerarse automáticamente ventajosas desde el punto de vista fiscal.
¿Se puede aportar dinero extra al fondo de jubilación?
Sí. Entre los métodos más comunes se incluyen la reducción salarial a través de su empleador y las contribuciones personales pagadas directamente a su fondo. Si realiza una contribución personal y desea solicitar una deducción fiscal, generalmente debe notificar su intención a su fondo de jubilación y recibir una confirmación antes de solicitar la deducción. La Oficina de Impuestos de Australia (ATO) explica el proceso en su guía sobre contribuciones personales a fondos de jubilación .
Las aportaciones adicionales pueden ser útiles, pero inmovilizan más dinero en el sistema de pensiones y pueden interferir con los límites de aportación, los impuestos, las prestaciones gubernamentales y tus necesidades de liquidez a corto plazo. Aquí es donde una guía general tiene sus limitaciones: la mejor estrategia de aportación depende de tus ingresos, edad, deudas, situación fiscal y planes de jubilación.
¿Cuándo se puede retirar el fondo de jubilación?
Los fondos de jubilación se destinan a la jubilación, por lo que generalmente no se pueden retirar simplemente porque se quiera usar el dinero. MoneySmart indica que la mayoría de las personas pueden acceder a sus fondos de jubilación a partir de los 60 años si se jubilan o dejan de trabajar, y a partir de los 65 años, independientemente de si siguen trabajando o no. Un plan de ingresos para la transición a la jubilación puede permitir un acceso limitado después de alcanzar la edad de jubilación mientras se continúa trabajando.
Acceder a los fondos de jubilación es una decisión independiente de acumularlos: compruebe su edad, situación laboral, situación fiscal y necesidades de ingresos para la jubilación antes de retirar dinero.
También existen restricciones para el acceso anticipado a los fondos de jubilación. Estas pueden incluir casos específicos como dificultades económicas graves, motivos humanitarios, enfermedades terminales, incapacidad permanente y el programa First Home Super Saver para aportaciones voluntarias elegibles. No se trata de derechos de retiro generales. Desconfíe de quienes promuevan una forma de acceder a los fondos de jubilación al margen de las normas oficiales.
El cambio más significativo para los empleados en su día a día es el sistema de aportaciones a la jubilación que se realizan al recibir el pago de nómina, que entró en vigor el 1 de julio de 2026. Anteriormente, los empleadores generalmente debían realizar pagos de garantía de jubilación al menos trimestralmente, aunque muchos pagaban con mayor frecuencia. Con el nuevo sistema, las aportaciones a la jubilación están mucho más vinculadas a cada día de pago.
En principio, esto facilita la consulta de la cuenta: en lugar de esperar hasta el final del trimestre para ver si llegan las contribuciones, se pueden comparar los registros de nómina con las transacciones del fondo de forma más regular. Esto no significa que el dinero deba aparecer instantáneamente el día de pago; las normas oficiales permiten un plazo para que la contribución llegue al fondo.
Otro aspecto importante para 2026 es la jubilación complementaria a la prestación por permiso parental financiada por el gobierno. La Oficina de Impuestos de Australia (ATO) ha indicado que las contribuciones elegibles a la jubilación complementaria por permiso parental financiada por el gobierno comienzan el 1 de julio de 2026 y se ingresan en el fondo de jubilación conforme a las normas del plan correspondiente. Si este es su caso, consulte la información de Services Australia y la ATO para el año de pago, en lugar de asumir que aparecerá como una contribución del empleador en cada recibo de nómina.
Cómo comprobar que su fondo de pensiones funciona correctamente
Un buen resultado no se limita a un saldo elevado. La prueba útil consiste en comprobar si el sistema funciona como se espera en su caso. Ejecute esta lista de verificación al menos periódicamente y cada vez que cambie de trabajo:
Confirme que el fondo que recibe las contribuciones de su empleador es el fondo que usted espera.
Compare las aportaciones a la jubilación que aparecen en las nóminas con las contribuciones recibidas por el fondo.
Verifique que sus datos personales y su número de identificación fiscal estén actualizados en la cuenta del fondo.
Analice las comisiones, las opciones de inversión, el rendimiento a largo plazo y los seguros.
Consulta myGov/ATO para ver si tienes cuentas de jubilación antiguas, perdidas o duplicadas.
Antes de consolidar sus inversiones, asegúrese de no perder su seguro ni los valiosos beneficios de su fondo de inversión.
Antes de realizar grandes contribuciones voluntarias, compruebe los límites máximos de contribución y las normas fiscales vigentes de la ATO (Oficina Tributaria Australiana).
Antes de retirarse, confirme que cumple con una condición válida de liberación.
Mantenga actualizadas las candidaturas de beneficiarios y los datos de contacto.
¿Cuándo debería investigar más a fondo?
Si la contribución de su empleador no aparece dentro del plazo previsto para el plan de jubilación Payday Super, primero confirme la fecha de pago, los datos del fondo proporcionados a la nómina y si el fondo ha registrado la transacción. Si el problema persiste, utilice el procedimiento vigente de la ATO para contribuciones a la jubilación no pagadas o incorrectas, en lugar de basarse únicamente en una explicación interna de la nómina.
Si está eligiendo entre diferentes fondos, realizando una aportación importante, gestionando un fondo de jubilación autogestionado, decidiendo si renunciar a un seguro o planificando los retiros para su jubilación, las consecuencias pueden ser significativas y muy personales. Las guías oficiales de la ATO y MoneySmart son un buen punto de partida, pero las decisiones complejas pueden justificar la consulta con un asesor financiero o fiscal autorizado.
La forma más sencilla de gestionar tu fondo de jubilación es revisarlo antes de que surja algún problema: conoce tu fondo, verifica tus aportaciones, comprende las comisiones y los seguros que pagas, y conoce las condiciones para acceder al dinero. Estos cuatro hábitos facilitan enormemente la gestión del sistema a lo largo de tu vida laboral.