Inicio
» Hoy
»
Cómo la inflación está influyendo en la previsión del ajuste por costo de vida (COLA) de la Seguridad Social para 2027 y por qué las personas mayores siguen teniendo dificultades.
Cómo la inflación está influyendo en la previsión del ajuste por costo de vida (COLA) de la Seguridad Social para 2027 y por qué las personas mayores siguen teniendo dificultades.
Se prevé que los beneficiarios del Seguro Social reciban un ajuste por costo de vida mayor en 2027 que en 2026, pero un porcentaje mayor no implica automáticamente que las personas mayores se sientan mejor. Al 15 de septiembre de 2026, dos pronósticos ampliamente citados coinciden: la Liga de Ciudadanos Mayores proyecta un ajuste del 3,5 %, mientras que la AARP estima un 3,6 %. La cifra oficial aún se desconoce, ya que los datos de inflación de septiembre —el último mes utilizado en el cálculo— no se publicarán hasta el 14 de octubre.
Esa distinción es importante. Un aumento del 3,5 % o del 3,6 % incrementaría los pagos mensuales de la Seguridad Social, pero dicho aumento está diseñado para compensar la inflación ya existente. No se trata de una bonificación, ni garantiza que los gastos personales de todos los jubilados aumenten al mismo ritmo que el índice utilizado por la Seguridad Social.
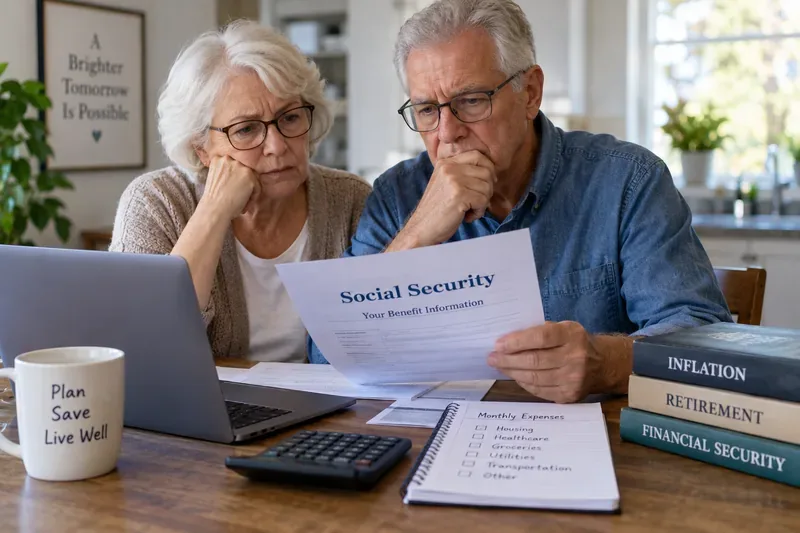
Una pareja de ancianos revisa su extracto de la Seguridad Social y los gastos del hogar, lo que ilustra por qué el porcentaje del ajuste por costo de vida (COLA) que aparece en el titular importa menos que cómo se compara ese aumento con los costos reales de vivienda, atención médica, alimentos y servicios públicos.
¿Qué se sabe realmente sobre el ajuste por costo de vida (COLA) de 2027 en este momento?
La parte verificada es la fórmula. La Seguridad Social utiliza el Índice de Precios al Consumidor para Trabajadores Asalariados Urbanos y Empleados Administrativos (IPC-W). La Administración de la Seguridad Social compara el IPC-W promedio de julio, agosto y septiembre de 2026 con el promedio de esos mismos tres meses de 2025 y redondea el aumento a la décima de punto porcentual más cercana. El promedio del tercer trimestre de 2025 fue de 317,265. La metodología se explica en la página de cálculo del ajuste por costo de vida (COLA) de la Administración de la Seguridad Social .
Ya están disponibles dos de los tres meses de 2026. La Oficina de Estadísticas Laborales (BLS) informó un IPC-W de 327,104 para julio y de 328,481 para agosto. El IPC-W de agosto fue un 3,5 % superior al del año anterior. La BLS también informó que el IPC-U general aumentó un 3,4 % interanual hasta agosto, mientras que los precios de la gasolina subieron considerablemente durante ese mes. Estas cifras pueden consultarse en el comunicado de la BLS sobre el IPC de agosto de 2026 .
La incertidumbre reside en septiembre. La Oficina de Estadísticas Laborales (BLS) ha programado la publicación del IPC de septiembre para el 14 de octubre de 2026. Hasta que se disponga de esa cifra, cualquier porcentaje de ajuste por costo de vida (COLA) para 2027 es una previsión y no un aumento oficial de las prestaciones.
¿Por qué la previsión se sitúa en torno al 3,5% o al 3,6%?
La Liga de Ciudadanos Mayores redujo su pronóstico para septiembre al 3,5%, frente al 3,6% del mes anterior. Su estimación actual se publica en el pronóstico COLA de la organización del 11 de septiembre de 2026. El análisis de AARP para septiembre sitúa la cifra en el 3,6%.
Para un jubilado que recibe el beneficio promedio para trabajadores jubilados de julio de 2026, de 2085,98 dólares, según lo informado por el Informe Estadístico Mensual de la Administración del Seguro Social , la diferencia entre esas previsiones es pequeña en términos monetarios:
Ilustrativo 2027 COLA
Incremento mensual aproximado sobre $2,085.98
Beneficio bruto nuevo aproximado
3,4%
70,92 $
2156,90 $
3.5%
73,01 $
2158,99 $
3,6%
75,10 $
2161,08 $
Estas cifras son ilustrativas, no estimaciones de beneficios individuales. La Seguridad Social aplica el ajuste por costo de vida (COLA) al cálculo del beneficio base de cada persona, por lo que el aumento exacto en dólares varía.
Un ajuste por costo de vida (COLA) más alto puede ser una buena noticia y una mala noticia al mismo tiempo.
La principal contrapartida es fácil de pasar por alto: un ajuste por costo de vida (COLA) más alto generalmente significa que la inflación fue mayor. Si el ajuste final de 2027 se sitúa cerca del 3,5 % o el 3,6 %, los beneficiarios recibirán más dinero, pero ese dinero está destinado a compensar el aumento de los precios, no a generar una mejora comparable en el nivel de vida.
Por eso, comparar los porcentajes de COLA como si uno mayor fuera automáticamente "mejor" puede resultar engañoso. El COLA del 8,7 % para 2023 fue mucho mayor que los aumentos recientes, pero se produjo tras una inflación inusualmente alta. En comparación, el COLA de 2026 fue del 2,8 %, según la hoja informativa del COLA de 2026 de la SSA .
Para alguien que está decidiendo cómo presupuestar, la pregunta práctica no es "¿Es mejor un 3,6% que un 3,5%?", sino "¿Cuánto aumentarán mis gastos recurrentes en comparación con mi pago neto del Seguro Social?". Una décima de punto porcentual sobre un beneficio de aproximadamente 2086 dólares representa solo unos 2 dólares al mes.
¿Por qué las personas mayores aún pueden sentirse presionadas incluso cuando sube el ajuste por costo de vida?
1. El COLA utiliza el IPC-W, no un índice oficial específico para jubilados.
El IPC-W refleja los patrones de gasto de los asalariados urbanos y los empleados administrativos. La Oficina de Estadísticas Laborales (BLS) indica que esta población es un subconjunto de la población más amplia del IPC-U y representa aproximadamente el 30 % de la población estadounidense. Es la medida exigida por ley para los ajustes por costo de vida (COLA) de la Seguridad Social.
La Oficina de Estadísticas Laborales (BLS) también publica un índice de investigación para estadounidenses de 62 años o más, denominado R-CPI-E. Este índice no se utiliza para determinar las prestaciones de la Seguridad Social, y la BLS advierte explícitamente que tiene limitaciones. Sin embargo, su existencia pone de relieve un problema real de presupuesto: los hogares de personas mayores pueden distribuir sus gastos de manera diferente, especialmente en vivienda y atención médica. Los lectores pueden consultar la descripción y las advertencias de la BLS en la página de investigación del R-CPI-E .
La mejor respuesta si su presupuesto se destina principalmente a la atención médica es la siguiente: haga un seguimiento de la variación anual de sus primas, recetas, copagos, atención dental y servicios que paga de su propio bolsillo, en lugar de asumir que el porcentaje de ajuste por costo de vida (COLA) mide su tasa de inflación personal.
2. El ajuste llega después de que aumentan los precios utilizados para calcularlo.
El ajuste por costo de vida (COLA) de 2027 se basa en los precios del tercer trimestre de 2026, pero los pagos más altos de la Seguridad Social no comienzan hasta que se reciben las prestaciones correspondientes a diciembre de 2026, que los beneficiarios reciben en enero de 2027. En otras palabras, los jubilados deben absorber los aumentos de precios actuales antes de que el ajuste anual correspondiente aparezca en sus cheques.
La mejor respuesta para los jubilados con pocos ahorros es evitar considerar el ajuste por costo de vida (COLA) proyectado como ingreso disponible antes del anuncio oficial de octubre y antes de conocer el pago neto de enero.
3. Medicare puede absorber parte del aumento bruto.
A muchos beneficiarios de Medicare se les deduce la prima de la Parte B directamente de la Seguridad Social. La prima estándar de la Parte B es de 202,90 dólares al mes en 2026, según Medicare.gov .
El Informe de los Fideicomisarios de Medicare de 2026 estima una prima estándar de la Parte B de $209.50 para 2027, lo que representaría un aumento de $6.60 mensuales. Sin embargo, esta es una estimación, no la prima final de 2027. La proyección aparece en el Informe oficial de los Fideicomisarios de Medicare de 2026. Dado que la prima final puede variar, es más prudente presupuestar utilizando un rango en lugar de restar $6.60 como si fuera una cifra garantizada.
La mejor respuesta si está inscrito en Medicare es comparar el monto final de su Seguro Social para 2027 con sus costos finales de la Parte B, la Parte D, Medicare Advantage o Medigap. El ajuste por costo de vida bruto (COLA) y el ingreso neto disponible no son lo mismo.
4. Las categorías esenciales pueden evolucionar de forma muy diferente a la inflación general.
El informe del IPC de agosto muestra por qué la experiencia de los hogares puede diferir de la tasa de inflación general del 3,4 % del IPC-U. Los precios de la energía fueron un 16,3 % más altos que el año anterior, la gasolina un 27,4 %, la vivienda un 3,0 % y los alimentos un 2,7 %. La atención médica subió un 1,6 %. Estos son promedios nacionales y no significan que todos los jubilados hayan experimentado exactamente esos cambios, pero demuestran por qué una sola cifra de inflación general no puede describir a todos los hogares.
La mejor respuesta si el transporte o los servicios públicos dominan su presupuesto es: elabore su plan de gastos para 2027 a partir de sus facturas reales, no solo del porcentaje del ajuste por costo de vida (COLA).
¿Qué enfoque de planificación es el más adecuado?
Tu situación
Un enfoque más útil
Principal compensación
La Seguridad Social es solo una parte de sus ingresos.
Modela el ajuste por costo de vida (COLA) junto con las pensiones, los retiros, los salarios y los impuestos.
Un ajuste por costo de vida (COLA) ligeramente mayor puede tener menos importancia que los ingresos por inversiones o los cambios fiscales.
Dependes en gran medida de la Seguridad Social.
Utilice un presupuesto conservador para 2027 hasta que se conozcan las cifras de octubre y los costos de Medicare.
Ahora se requiere más cautela, pero se reduce el riesgo de comprometer ingresos futuros demasiado pronto.
Los costos sanitarios son inusualmente altos.
Concéntrese en los beneficios netos después de las primas y los gastos de bolsillo previstos.
El titular COLA puede sobreestimar su aumento utilizable
La vivienda es su mayor gasto.
Compare por separado los aumentos de alquiler, impuestos a la propiedad, seguros, servicios públicos y mantenimiento.
Su tasa de inflación personal puede diferir sustancialmente del IPC-W.
Usted dispone de ahorros discrecionales
Considere la posibilidad de destinar parte del aumento a una reserva para emergencias o gastos médicos.
Menos gasto inmediato, mayor protección contra futuras fluctuaciones de precios.
Lo que nos dicen —y lo que no nos dicen— las últimas previsiones.
Al 15 de septiembre, la evidencia disponible respalda la afirmación de que el ajuste por costo de vida (COLA) de la Seguridad Social para 2027 probablemente sea superior al ajuste del 2,8 % para 2026, con pronósticos predominantes en torno al 3,5 % o 3,6 %. Sin embargo, no se puede afirmar que ninguno de los pronósticos sea definitivo.
Tampoco respalda la idea de que un ajuste por costo de vida (COLA) más alto resuelva automáticamente los problemas de asequibilidad para las personas mayores. El ajuste protege contra la inflación general, pero no garantiza que cada beneficiario pueda mantener el ritmo de sus gastos personales, que incluyen alquiler, impuestos a la propiedad, seguros, alimentos, servicios públicos, transporte y atención médica. Además, se aplica anualmente, mientras que los precios pueden variar a lo largo del año.
Por lo tanto, la forma más útil de prepararse es separar tres cifras: el porcentaje oficial del ajuste por costo de vida (COLA), el aumento bruto de la Seguridad Social y el monto neto restante después de Medicare y otros gastos recurrentes. Para las personas mayores que viven con un presupuesto ajustado, esa tercera cifra es la que determina si el año 2027 se presenta realmente más llevadero.
¿Qué ver a continuación?
14 de octubre de 2026: La Oficina de Estadísticas Laborales (BLS) tiene previsto publicar los datos del IPC de septiembre, completando así el período de tres meses necesario para el cálculo del ajuste por costo de vida (COLA).
Anuncio oficial de la Seguridad Social: La SSA podrá calcular el ajuste por costo de vida (COLA) de 2027 una vez que esté disponible el IPC-W de septiembre.
Costos de Medicare para 2027: esté atento a las primas finales de la Parte B y a los costos específicos de su plan de la Parte D o Medicare Advantage antes de estimar su beneficio neto de enero.
Su aviso personalizado: utilice su aviso real del Seguro Social en lugar de aplicar un porcentaje de previsión a un depósito bancario, ya que los cálculos y las deducciones de las prestaciones individuales difieren.
Hasta que esos datos sean definitivos, un rango es más útil que una sola predicción. Planificar con un margen aproximado de entre el 3,4 % y el 3,6 % puede ayudar con los escenarios, pero solo el cálculo oficial de octubre debe considerarse como el ajuste por costo de vida (COLA) de la Seguridad Social para 2027.