Inicio
» Familia
»
Cómo planificar tu presupuesto con anticipación para las fiestas navideñas sin empezar enero endeudado.
Cómo planificar tu presupuesto con anticipación para las fiestas navideñas sin empezar enero endeudado.
Lo más importante es fijar un límite de gasto total para las fiestas ahora, antes de empezar a comprar, y financiarlo gradualmente con el dinero que realmente puedes ahorrar. No empieces con una lista de regalos y luego intentes ajustar los números. Empieza con tus facturas habituales, tus necesidades de ahorro y tu salario neto previsto. Lo que te quede para las fiestas será el límite para regalos, viajes, comida, visitas, decoración, envíos, propinas y otros gastos típicos de la temporada.
Este método funciona porque el gasto navideño es predecible, aunque no se conozcan las compras exactas. Cuanto antes decidas cuánto puedes gastar en estas fechas, más ingresos tendrás para repartir ese gasto. Además, te da tiempo para cambiar de planes antes de que un gasto de última hora se convierta en deuda con la tarjeta de crédito.
1. Averigua la cantidad que realmente puedes pagar.
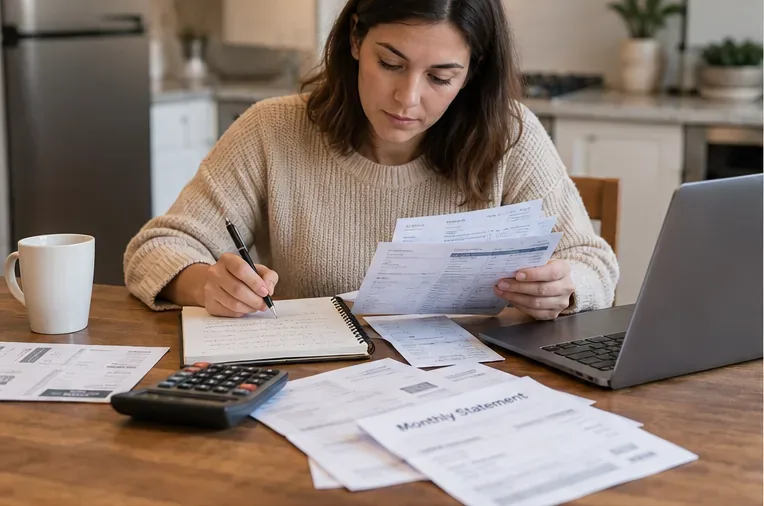
Empiece con un presupuesto mensual realista en lugar de uno idealizado. Revise los extractos bancarios y de tarjetas de crédito de los últimos meses y, a continuación, haga una lista de sus gastos habituales de vivienda, servicios públicos, alimentación, transporte, seguros, pagos de deudas, cuidado infantil, suscripciones, gastos médicos y ahorros regulares. La Oficina de Protección Financiera del Consumidor recomienda revisar los últimos meses para no pasar por alto gastos menos frecuentes. Su guía de evaluación de gastos y el conjunto de herramientas "Su Dinero, Sus Metas" ofrecen herramientas prácticas para la elaboración de presupuestos y el seguimiento de gastos.
A continuación, calcula el ingreso neto que esperas obtener desde ahora hasta la fecha de tus últimas compras navideñas. Resta tus gastos habituales y cualquier compromiso de ahorro que no quieras interrumpir. El resultado es el presupuesto máximo disponible para la temporada. Si la cantidad es menor de lo esperado, es información útil: significa que deberías modificar tu plan antes de empezar las compras.
Empieza por tener en cuenta tus gastos mensuales reales y tu salario neto para que el presupuesto de vacaciones se base en el dinero que realmente tienes disponible.
Mantén tu fondo de emergencia separado.
Unas vacaciones planificadas no son una emergencia. El informe de la Reserva Federal de mayo de 2026 sobre el bienestar económico de los hogares estadounidenses reveló que el 63 % de los adultos afirmó poder cubrir un hipotético gasto de emergencia de 400 dólares con efectivo, ahorros o una tarjeta de crédito saldada en el próximo estado de cuenta, mientras que el 55 % declaró tener ahorros para cubrir tres meses de gastos. Estas cifras nos recuerdan la importancia de contar con un colchón financiero. A menos que sus circunstancias lo requieran, no considere su reserva de emergencia como dinero para gastos vacacionales.
2. Convierte el total en un objetivo de ahorro por quincena.
Una vez que tengas el total, divídelo entre la cantidad de cheques de pago que esperas recibir antes de necesitar el dinero. Por ejemplo, supongamos que tu presupuesto total para las vacaciones es de $1,600 y te quedan ocho cheques antes de la fecha límite para tus gastos principales. Reservar $200 de cada cheque financiaría completamente el plan sin depender del saldo de tu tarjeta de crédito a fin de año.
Si ahorrar 200 dólares por quincena no es realista, no te fuerces. Tienes tres opciones claras: reducir el presupuesto total, empezar a ahorrar antes o encontrar una fuente temporal de ingresos adicionales que no interfiera con los gastos obligatorios. Lo que debes evitar es pensar que la diferencia será un problema para ti en el futuro.
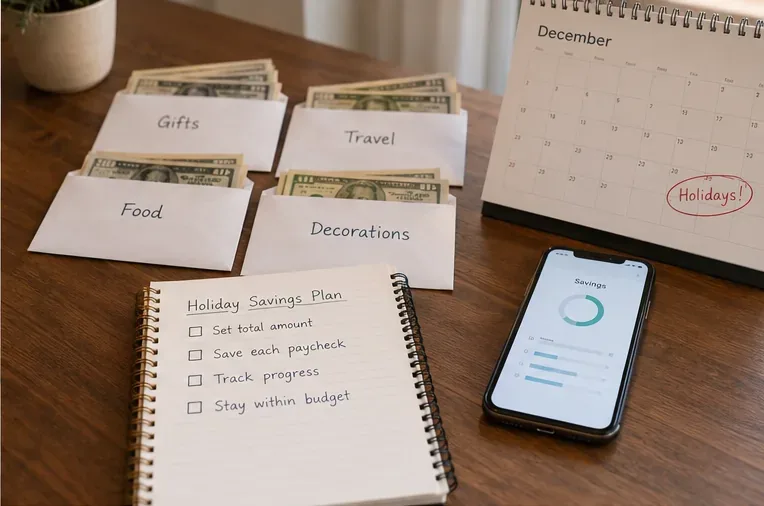
Tener un fondo de ahorro independiente puede facilitar esto. Puede ser una cuenta de ahorros específica, una subcuenta con nombre que ofrezca su banco o cooperativa de crédito, o un sencillo sistema de sobres para el efectivo. La clave está en la separación: el dinero destinado a diciembre no debe convertirse automáticamente en dinero para gastos discrecionales cotidianos en octubre.
Divide el total en categorías para las fiestas y destina una cantidad planificada a cada una de ellas en cada día de pago, en lugar de esperar a diciembre.
3. Presupuesta para toda la temporada, no solo para los regalos.
Los regalos son solo un concepto. Las directrices de la CFPB sobre gastos navideños mencionan específicamente viajes, fiestas, comidas y decoraciones, además de los regalos. Las directrices bancarias navideñas de la FDIC de noviembre de 2025 también recomiendan crear una lista de regalos, comparar precios, llevar un registro de las compras y tener cuidado con las compras impulsivas.
Un plan de vacaciones útil podría incluir las categorías que se muestran a continuación. Los números son solo un ejemplo hipotético; su combinación debe reflejar sus tradiciones y obligaciones reales.
Categoría
Cantidad de ejemplo
Qué incluir
Regalos
$650
Familiares, amigos, compañeros de trabajo, intercambio de regalos
Comestibles especiales, bebidas, comidas en restaurantes, fiestas
Decoraciones y eventos
$125
Decoración, entradas, actividades, eventos escolares o comunitarios
Envíos, propinas y donaciones
$125
Gastos de envío, propinas, donaciones, pequeños obsequios de agradecimiento
Buffer
$100
Pequeños cambios de precios o costes estacionales olvidados
Total
$1,600
gorra de temporada todo incluido
El margen de seguridad no te da permiso para gastar más. Es un colchón dentro del límite existente. Si no lo usas, guarda el dinero.
4. Haz la lista de regalos antes de que lleguen las notificaciones de rebajas.
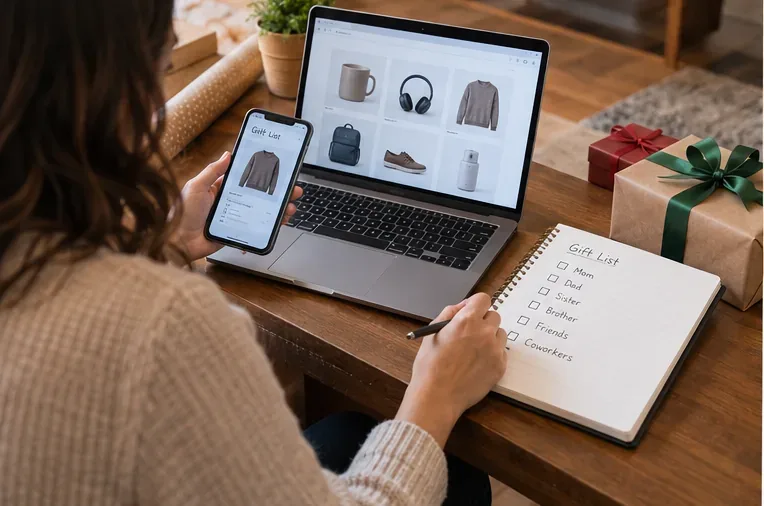
Anota a cada persona o intercambio para el que planeas comprar algo, asigna un monto máximo a cada uno y anota una o dos ideas de regalos aceptables. Luego, compara los precios a lo largo del tiempo. Esto es más útil que perseguir el mayor descuento anunciado, ya que un descuento del 40 % en una compra imprevista sigue representando el 60 % de una compra que no habías presupuestado.
Establece una regla sencilla que se adapte a tu personalidad. Por ejemplo: «Si no está en la lista, espero 24 horas antes de comprarlo». Otra opción es exigir que cualquier compra imprevista se financie reduciendo otra categoría de compras navideñas por la misma cantidad. Estas reglas son especialmente útiles si los correos electrónicos promocionales, las redes sociales o las ofertas por tiempo limitado tienden a incitarte a realizar compras impulsivas.
Primero, crea la lista de destinatarios y los límites de gasto, y luego compara los precios de los regalos planificados en lugar de dejar que las ofertas decidan lo que compras.
5. Decide cómo vas a pagar antes de llegar al pago.
El efectivo, las tarjetas de débito y las de crédito pueden ajustarse a un presupuesto navideño, pero el método de pago no debe aumentar el límite de gasto. La FDIC señala que las tarjetas de crédito ofrecen comodidad, recompensas y protección al consumidor, y aconseja a los consumidores pagar los saldos puntualmente siempre que sea posible para evitar intereses. De manera similar, la CFPB recomienda tener un plan específico para pagar la factura de la tarjeta de crédito y reservar suficiente dinero en el presupuesto para ello.
Si usas una tarjeta de recompensas, lo más práctico es tratar cada compra como si el dinero ya hubiera salido de tu cuenta. Guarda el saldo equivalente en tu fondo para vacaciones para poder pagar la factura sin tener que pedir un préstamo. Las recompensas son un extra, no un poder adquisitivo adicional.
Trate la opción de "Compre ahora, pague después" como una deuda, no como un precio menor.
Para fines de presupuesto, considere el precio total de compra el día de la compra, incluso si el servicio de pago lo divide en cuotas. El informe de la Reserva Federal de mayo de 2026 sobre los hogares indicó que el 16 % de los adultos utilizó la opción "Compre ahora, pague después" en los 12 meses anteriores, y que el 11 % de los usuarios experimentó un cargo por sobregiro o fondos insuficientes al realizar un pago con esta modalidad. El monto de la cuota puede parecer pequeño, pero varios planes de pago simultáneos pueden competir con el alquiler, la compra de alimentos y otras facturas a futuro.
Si el precio total no se ajusta al presupuesto de las vacaciones de hoy, es porque el artículo no encaja simplemente porque la pantalla de pago ofrece cuatro opciones de pago.
6. Registra tus gastos reales al menos una vez por semana.
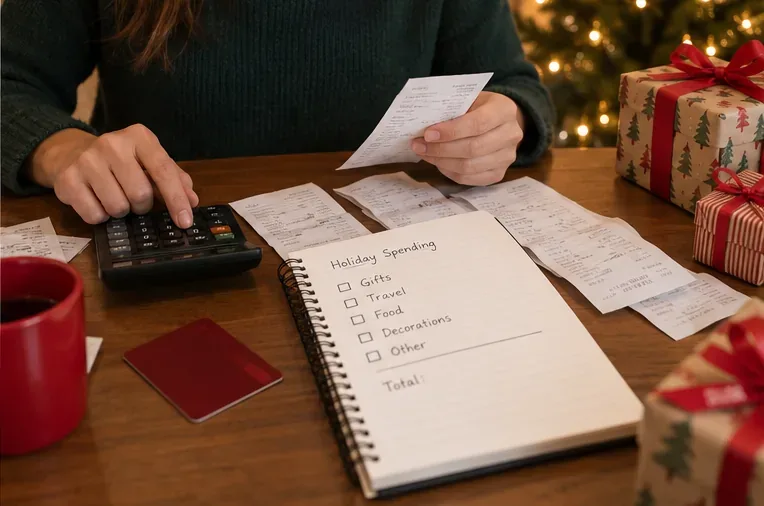
Un presupuesto solo es útil si se compara con las compras reales. Guarda los recibos, revisa la actividad de tu tarjeta y actualiza el saldo restante por categoría. La FDIC recomienda registrar tus gastos reales o guardar los recibos, y las herramientas de control de gastos de la CFPB se basan en la misma idea: registrar las transacciones reales en lugar de confiar en la memoria.
Una revisión semanal de cinco minutos suele ser suficiente para un plan sencillo. Comprueba los gastos, los compromisos adquiridos pero aún pendientes de cobro y las compras pendientes. Si los regalos superan el presupuesto en 75 dólares, decide de inmediato si recortarás otra categoría en esa misma cantidad. No esperes a recibir el estado de cuenta después de las fiestas.
Actualiza el plan semanalmente con los recibos y la actividad de la tarjeta para corregir los desfases mientras aún haya tiempo para realizar ajustes.
7. Utilice un plan más pequeño cuando el dinero escasee o los ingresos sean irregulares.
Si tus ingresos varían, basa tu presupuesto para las vacaciones en ingresos estables y razonablemente predecibles, no en horas extras, bonificaciones, comisiones o ganancias por trabajos ocasionales. Los ingresos adicionales solo pueden incrementar el presupuesto una vez recibidos. Esto te permitirá cubrir tus gastos si el trabajo disminuye.
Si ya tienes dificultades para cubrir tus gastos habituales, el presupuesto adecuado para las fiestas puede ser muy reducido. Considera un intercambio de regalos por sorteo, regalos caseros, comidas compartidas, eventos locales gratuitos o dedicar tu tiempo a ayudar en lugar de comprar más cosas. Las recomendaciones de la CFPB para las fiestas han sugerido durante mucho tiempo alternativas más económicas, como regalos caseros e intercambios de regalos. El objetivo no es imitar el diciembre de otra persona, sino comenzar enero con tus finanzas básicas en orden.
Una prueba rápida: ¿está listo tu presupuesto para las vacaciones?
Usted conoce el gasto total máximo que puede realizar sin dejar de pagar las facturas habituales ni las deudas obligatorias.
No estás considerando los ahorros de emergencia como dinero habitual para las vacaciones.
Has dividido el total entre el número de nóminas restantes y el objetivo por nómina es realista.
Tu plan incluye viajes, comida, alojamiento, envíos, decoración, propinas y donaciones cuando corresponda, no solo regalos.
Cada destinatario o intercambio previsto tiene un límite de gasto.
Usted sabe si las compras se realizarán en efectivo, con tarjeta de débito o de crédito y, en caso de utilizar crédito, cómo se pagará la factura.
Tienes un lugar donde puedes hacer un seguimiento de tus compras reales al menos semanalmente.
Si alguna de esas respuestas es "no", corrige ese aspecto antes de empezar con las compras navideñas. Empezar con tiempo es valioso no porque te dé más tiempo para comprar, sino porque te da más tiempo para ahorrar, comparar, ajustar y decir no a las compras que harían que enero fuera más difícil.