Inicio
» Hoy
»
Daños por granizo: cómo reclamar al seguro del coche o la vivienda | 15 de noviembre de 2026
Daños por granizo: cómo reclamar al seguro del coche o la vivienda | 15 de noviembre de 2026
Información verificada: 15 de noviembre de 2026, 10:43 h, hora peninsular española (CET, UTC+01:00; 09:43 UTC).
Cuando una granizada deja abolladuras en el coche, rompe cristales o daña el tejado de una vivienda, los primeros pasos importan tanto como la póliza: ponerse a salvo, documentar los desperfectos, evitar que aumenten y comunicar el siniestro a la aseguradora sin demora. En España, el granizo por sí solo no es uno de los riesgos extraordinarios indemnizables por el Consorcio de Compensación de Seguros. La reclamación ordinaria depende de la cobertura contratada para cada vehículo o inmueble.
La Ley de Contrato de Seguro establece como regla general que el siniestro se comunique en un máximo de siete días desde que se conoce, salvo que la póliza conceda más tiempo. No significa que todos los daños estén cubiertos: habrá que comprobar exclusiones, franquicias, límites y la causa efectiva de cada desperfecto. Esta guía recoge los pasos prácticos y las diferencias entre reclamar por granizo, por viento y por inundación, sin atribuir daños a un temporal concreto no verificado.
Destaques
Fotografía el vehículo o la vivienda antes de limpiar o reparar, siempre que sea seguro hacerlo, y guarda presupuestos y facturas.
Da parte a la aseguradora cuanto antes: el plazo legal general es de siete días desde el conocimiento del siniestro, salvo ampliación contractual.
Los daños directos por granizo suelen depender del seguro privado; el Consorcio no cubre el pedrisco como riesgo extraordinario por sí mismo.
Una negativa de cobertura debe revisarse con las condiciones de la póliza y, si procede, reclamarse por escrito al servicio de atención al cliente.
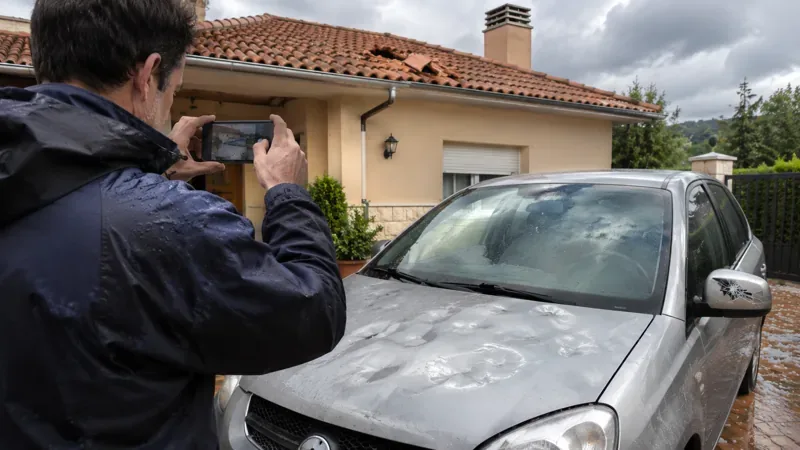
Imagen ilustrativa generada: documentar los desperfectos en el coche y la vivienda ayuda a preparar la reclamación al seguro; no corresponde a un siniestro real identificado.
¿Qué hacer inmediatamente después de una granizada?
Comprueba primero que no haya cables caídos, cristales inestables, goteras próximas a instalaciones eléctricas ni elementos de cubierta que puedan desprenderse. Si hay peligro para las personas, aléjate de la zona y avisa a emergencias. No subas a un tejado mojado ni accedas a estructuras dañadas para obtener fotografías.
Deja constancia de la fecha, la dirección y el daño. Fotografía planos generales y primeros planos de abolladuras, lunas, persianas, placas solares, canalones, tejas y humedades, sin exponerte a riesgos.
Guarda la evidencia. Conserva vídeos, avisos meteorológicos, informes de emergencias y comunicaciones de vecinos o testigos cuando existan. No necesitas inventar un tamaño de granizo ni una intensidad meteorológica.
Mitiga daños adicionales. Si es seguro, protege provisionalmente una ventana rota o retira el automóvil de una zona de riesgo. Conserva justificantes de los gastos razonables.
Abre el expediente. Comunica el siniestro por un canal que deje registro y anota el número de referencia; pregunta si se requiere peritación antes de reparar.
Solicita presupuestos desglosados. Separa daños previos de desperfectos atribuidos a la tormenta y no deseches piezas hasta que se autorice o documente su retirada.
El artículo 17 de la Ley de Contrato de Seguro establece la obligación de emplear los medios al alcance para aminorar las consecuencias del siniestro, con las condiciones legales correspondientes para los gastos de salvamento. Esto no obliga a asumir una reparación peligrosa o improvisada.
¿Qué seguro cubre los daños por granizo en el coche?
Con un seguro a todo riesgo que incluya daños propios, las abolladuras del capó, techo o carrocería pueden estar cubiertas, aunque quizá haya franquicia. Si solo tienes responsabilidad civil obligatoria, no debes asumir que tu vehículo está protegido frente al pedrisco. Una cobertura de lunas puede responder por cristales dañados, pero no necesariamente por los golpes en la chapa. Las condiciones particulares y generales del contrato determinan la respuesta.
Antes de aceptar un taller o una indemnización, pregunta si la póliza contempla reparación de abolladuras sin pintura, sustitución de piezas, vehículo de sustitución y libertad de elección de taller. Revisa también qué sucede si el coste presupuestado se aproxima al valor asegurado del coche. No conduzcas si la visibilidad está afectada, hay cristales agrietados o existe otro fallo que comprometa la seguridad.
¿Cómo reclamar daños en tejados, ventanas y viviendas?
En el seguro de hogar conviene revisar expresamente la garantía de fenómenos atmosféricos o daños meteorológicos. Puede incluir granizo y otros supuestos sujetos a umbrales, exclusiones, franquicias y límites. Comprueba qué elementos están asegurados como continente —tejado, cerramientos, cristales o instalaciones fijas— y cuáles son contenido, como mobiliario o aparatos dañados por una filtración.
Si se trata de un piso, comunica los daños privativos a tu aseguradora y avisa también a la comunidad o a su administrador cuando puedan estar afectadas cubiertas, fachadas, canalones u otros elementos comunes. La coordinación de pólizas no sustituye la obligación de dejar constancia de los daños y adoptar medidas seguras para frenar nuevas filtraciones.
Solicita una evaluación profesional de la cubierta cuando el granizo haya roto tejas o afectado paneles solares. No sustituyas la visita del técnico por una inspección desde una escalera durante un episodio de viento o lluvia.
¿Cuándo paga el Consorcio de Compensación de Seguros?
El Consorcio de Compensación de Seguros enumera como riesgos naturales extraordinarios, entre otros, la inundación extraordinaria, el embate de mar, los terremotos y las tempestades ciclónicas atípicas. El granizo aislado no aparece en esa relación. Una misma tormenta puede causar daños de distinta naturaleza: que haya caído pedrisco no convierte automáticamente una reclamación de chapa o tejado en un expediente extraordinario.
Para ciertos daños por viento, el Consorcio se refiere a rachas extraordinarias superiores a 120 km/h o tornados conforme a la normativa aplicable. La determinación de los municipios y episodios requiere información meteorológica oficial; por eso, para daños causados por viento, la recomendación operativa del Consorcio es dirigirse primero a la aseguradora, que tramitará el caso según corresponda. Si hubo también inundación extraordinaria, se debe analizar esa causa separadamente. El acceso a indemnización del Consorcio exige, además, que concurran los requisitos del aseguramiento aplicable.
¿Cuáles son los plazos para dar parte y cobrar?
Situación
Referencia práctica
Comunicar el siniestro
Hasta siete días desde que se conoce, salvo plazo más amplio de la póliza (artículo 16).
Pago mínimo debido
Dentro de los 40 días siguientes a la recepción de la declaración, según los datos conocidos por la aseguradora (artículo 18); no equivale a un pago íntegro automático.
Peritación y desacuerdo
Revisar valoración, informe técnico y condiciones de cobertura; conservar las comunicaciones escritas.
Queja formal ante la aseguradora
Dirigirse al servicio de atención a la clientela; el marco vigente establece un mes para pronunciarse sobre la queja.
La ley contempla consecuencias por mora cuando el asegurador incumple injustificadamente sus obligaciones, pero cada caso depende de sus circunstancias. Por eso, no es correcto prometer una indemnización fija ni un pago completo en 40 días. Puede consultarse el texto actualizado de la Ley 50/1980.
¿Qué hacer si el seguro rechaza la reclamación?
Pide una explicación escrita que identifique la cláusula aplicada, el tipo de daño que considera excluido y, si procede, la información meteorológica utilizada. Contrasta la causa alegada con fotografías, presupuestos e informes. Si discrepas, presenta una reclamación al servicio de atención a la clientela de la aseguradora y guarda el justificante. Conforme al régimen recogido en la Ley 44/2002, cuando se haya desestimado la reclamación o transcurrido el plazo correspondiente sin respuesta, puede plantearse ante el servicio competente de la Dirección General de Seguros y Fondos de Pensiones, dentro de su ámbito de actuación. Este trámite no garantiza que se conceda la indemnización ni reemplaza, en su caso, las vías judiciales.
También conviene revisar si en la póliza figura una franquicia que absorba una reparación pequeña, si el daño precedía al temporal o si se exige una intensidad mínima comprobable. Las alertas meteorológicas permiten contextualizar el episodio, pero no demuestran por sí solas la magnitud de los daños en un domicilio concreto.
¿Qué conviene preparar antes de la próxima tormenta?
Antes de que vuelva a llover, comprueba el estado de tejas, persianas, canalones y claraboyas mediante profesionales cuando sea necesario. Guarda una copia digital de las pólizas y fotografías recientes del vehículo y del inmueble, revisa las garantías atmosféricas y sus franquicias, y localiza el número de asistencia. Si la meteorología anuncia granizo, estacionar bajo cubierta cuando sea posible y asegurar objetos exteriores son medidas preventivas que pueden reducir daños; no sustituyen una cobertura adecuada.
Preguntas frecuentes sobre reclamaciones por granizo
¿Cubre el Consorcio los daños del granizo en mi coche?
No por el granizo aislado. Consulta primero las coberturas de daños propios o lunas de tu póliza; otros fenómenos extraordinarios concurrentes requieren una evaluación diferenciada.
¿Puedo reparar antes de que venga el perito?
Documenta primero los daños y pide indicaciones a la compañía. Si una intervención urgente es necesaria para evitar nuevos perjuicios, conserva fotos, facturas y las piezas retiradas cuando sea posible y seguro.
¿Qué ocurre si comunico el daño después de siete días?
La ley establece ese plazo general, salvo uno más amplio pactado. Un retraso no implica automáticamente perder toda indemnización; las consecuencias dependen de la norma, del contrato y de las circunstancias concretas.