Inicio
» Familia
»
Las mejores ideas para generar ingresos pasivos para principiantes: una guía práctica de referencia para 2026.
Las mejores ideas para generar ingresos pasivos para principiantes: una guía práctica de referencia para 2026.
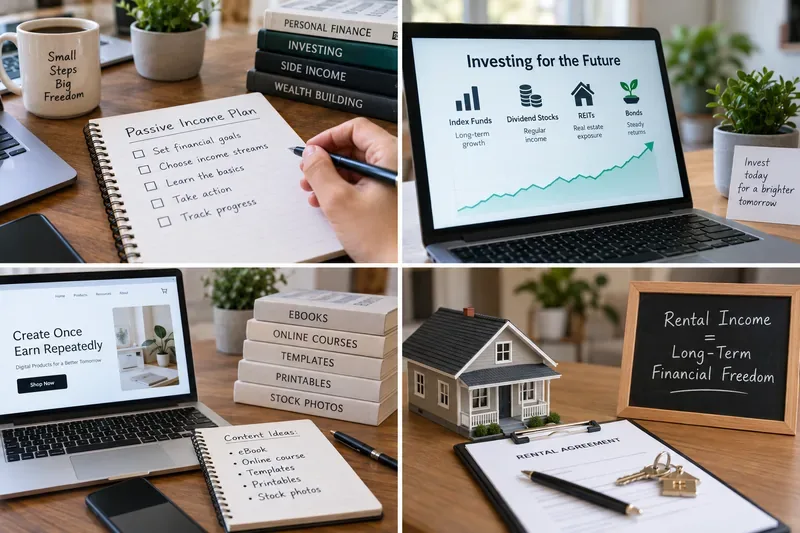
Para la mayoría de los principiantes, la mejor idea para generar ingresos pasivos no es la que ofrece la mayor rentabilidad anunciada, sino la que se ajusta al dinero, el tiempo, las habilidades y el riesgo que uno puede asumir de forma realista. Una manera útil de entender los ingresos pasivos es dividirlos en tres grupos: ingresos provenientes del capital que ya se posee, ingresos provenientes de un activo propio e ingresos por un trabajo puntual que se puede vender o monetizar repetidamente.
Esa distinción es importante porque casi ningún flujo de ingresos es completamente pasivo. Las cuentas de ahorro y los bonos del Tesoro requieren muy poco esfuerzo continuo, pero sí capital. Los productos digitales pueden comenzar con poco dinero, pero requieren un trabajo inicial significativo y actualizaciones ocasionales. Los ingresos por alquiler pueden parecer pasivos sobre el papel, pero el mantenimiento, el servicio al cliente, los impuestos, los seguros y las vacantes pueden convertirlos en una actividad que requiere dedicación constante.
Un principiante puede generar ingresos pasivos de diferentes maneras: utilizando ahorros o inversiones, creando productos digitales reutilizables o obteniendo ganancias de los activos que ya posee.
Comparación rápida: ideas de ingresos pasivos para principiantes
Idea
Dinero inicial
Esfuerzo continuo
Riesgo principal
Mejor ajuste
Cuenta de ahorros asegurada o cuenta de depósito en el mercado monetario
De bajo a alto
Muy bajo
Cambios en las tasas de interés; la inflación puede superar los intereses.
Fondos de emergencia y efectivo a corto plazo
Certificados de depósito (CD)
De bajo a alto
Muy bajo
El dinero puede quedar bloqueado; penalizaciones por retiro anticipado.
Dinero en efectivo que no necesitarás hasta una fecha determinada.
Letras del Tesoro de Estados Unidos
Moderado
Muy bajo
Riesgo de tipo de interés y de reinversión; riesgo de precio de mercado si se vende anticipadamente a través de un corredor.
Inversores estadounidenses que buscan valores gubernamentales a corto plazo
Fondos indexados diversificados o ETF
De bajo a alto
Bajo
Pérdidas de mercado y cambios en la distribución
Inversores a largo plazo que pueden tolerar la volatilidad.
REITs que cotizan en bolsa
De bajo a alto
Bajo
Riesgo inmobiliario y bursátil
Personas que desean tener visibilidad en el sector inmobiliario sin ser propietarios.
Descargas digitales o plantillas
Bajo
Medio al principio, luego bajo a medio
Baja demanda, competencia, dependencia de la plataforma
Personas con una habilidad útil y repetible
Libros electrónicos o guías autopublicadas
Bajo
De medio a alto al principio
La demanda es incierta; las regalías dependen de los términos de la plataforma.
Escritores y expertos en la materia
Vídeo atemporal o contenido de afiliados
De bajo a moderado
Alto al principio, mantenimiento continuo
Cambios en la audiencia y la plataforma; los ingresos no están garantizados.
Creadores dispuestos a construir una audiencia con el tiempo.
Personas con propiedades, espacios o equipos subutilizados.
1. Cuentas de ahorro aseguradas: el lugar más sencillo para empezar.
Si ya dispone de efectivo que debe permanecer accesible, una cuenta de ahorros con intereses o una cuenta de depósito en el mercado monetario puede ser la primera fuente de ingresos pasivos más práctica. La rentabilidad puede no ser muy atractiva, pero el esfuerzo es mínimo y el capital no está expuesto a la volatilidad del mercado bursátil.
En un banco asegurado por la FDIC, las cuentas de depósito elegibles, como las cuentas corrientes, de ahorro, de mercado monetario y los certificados de depósito (CD), cuentan con seguro de depósito automático. El monto estándar del seguro es de $250,000 por depositante, por banco asegurado y por cada categoría de titularidad. La cobertura exacta para una estructura de cuenta específica puede ser más compleja, por lo que se recomienda utilizar los recursos del seguro de depósito de la FDIC cuando los saldos sean significativos.
Ideal para: ahorros de emergencia, objetivos a corto plazo o principiantes que no están preparados para aceptar pérdidas en sus inversiones.
Presta atención a: tasas de interés variables, requisitos de saldo mínimo, restricciones de retiro y comisiones. Compara el rendimiento porcentual anual y las condiciones generales de la cuenta en lugar de asumir que la cuenta con la tasa de interés nominal más alta es automáticamente mejor.
2. CDs: útiles cuando sabes cuándo vas a necesitar el dinero.
Un certificado de depósito es una cuenta de depósito que generalmente paga intereses a cambio de dejar su dinero en el banco durante un período determinado. La FDIC señala que los certificados de depósito suelen requerir que mantenga el dinero depositado durante un plazo específico; retirarlo antes de tiempo puede conllevar una penalización o la pérdida de parte de los intereses.
Los certificados de depósito (CD) son útiles cuando se dispone de dinero para un objetivo con una fecha predecible, como el pago de la matrícula universitaria o un proyecto para el hogar. Son menos adecuados para un fondo de emergencia, ya que el acceso a los fondos puede ser limitado.
Ideal para: objetivos de ahorro predecibles donde la liquidez es menos importante que la estabilidad.
3. Letras del Tesoro de EE. UU.: valores gubernamentales que requieren poco mantenimiento.
Para los inversores estadounidenses, los bonos del Tesoro ofrecen una opción sencilla para obtener fondos que no se necesitan de inmediato. TreasuryDirect indica que las personas pueden comprar valores del Tesoro negociables a través de una cuenta de TreasuryDirect o mediante un banco, corredor o agente. El tipo de interés de un nuevo bono del Tesoro se determina en subasta, por lo que no se conoce al programar la compra en TreasuryDirect.
Comience con la guía oficial de TreasuryDirect para la compra de valores negociables . Si compra a través de una correduría y vende antes del vencimiento, el valor de mercado puede fluctuar, así que no confunda "respaldado por el gobierno de EE. UU." con "el precio nunca puede cambiar".
Ideal para: Inversores estadounidenses que desean exposición a renta fija a corto plazo y pueden ajustar los vencimientos a sus necesidades de efectivo futuras.
4. Fondos indexados diversificados y ETF: inversión pasiva, no garantizan ingresos.
Los fondos indexados y muchos ETF son populares porque permiten mantener una cartera diversificada de valores y requieren poca gestión diaria por parte del inversor. Investor.gov explica que los fondos indexados buscan replicar un índice de mercado, mientras que los ETF pueden generar rentabilidad para el inversor mediante distribuciones y fluctuaciones del precio de mercado.
La lección fundamental para principiantes es que las distribuciones no están garantizadas. En un boletín para inversores del 19 de agosto de 2026, la SEC explicó que un fondo puede realizar distribuciones periódicas, pero los inversores aún pueden perder dinero incluso cuando el fondo las realiza. Consulte el boletín de la SEC sobre distribuciones de fondos y la guía de ETF de Investor.gov antes de considerar un dividendo o rendimiento de distribución como una promesa.
Ideal para: objetivos a largo plazo, especialmente cuando se pueden tolerar las caídas del mercado y no se necesita el dinero invertido a corto plazo.
Regla práctica: elige la diversificación, comisiones comprensibles y una estrategia que puedas mantener, en lugar de perseguir el fondo con la mayor rentabilidad reciente.
5. REITs que cotizan en bolsa: exposición al sector inmobiliario sin gestionar a los inquilinos.
Un fideicomiso de inversión inmobiliaria (REIT, por sus siglas en inglés) posee o financia bienes inmuebles que generan ingresos. Investor.gov señala que los REIT permiten a los particulares acceder a grandes propiedades inmobiliarias, como apartamentos, almacenes, hoteles, oficinas y otros tipos de inmuebles, sin necesidad de comprar los edificios directamente.
Para los principiantes, los REIT que cotizan en bolsa o los fondos de REIT diversificados suelen ser más fáciles de entender y de vender que los REIT que no cotizan. La SEC advierte que los REIT que no cotizan pueden tener limitaciones de liquidez importantes y ser difíciles de valorar. Lea la descripción general de los REIT y el boletín de riesgos de los REIT que no cotizan en Investor.gov antes de invertir.
Ideal para: inversores a largo plazo que desean tener exposición al mercado inmobiliario pero no quieren la carga operativa que supone el alquiler directo de propiedades.
6. Descargas y plantillas digitales: bajo capital, alto trabajo inicial.
Si tienes más tiempo que dinero, un pequeño producto digital puede ser una de las maneras más accesibles de generar ingresos semipasivos. Algunos ejemplos son plantillas de hojas de cálculo, agendas imprimibles, listas de verificación, recursos de diseño, fragmentos de código propios o materiales de referencia especializados.
El modelo de negocio es sencillo: crear un recurso una vez y vender copias repetidamente. Lo difícil no es subir el archivo, sino crear algo que la gente realmente necesite y mantenerlo actualizado. Prepárate para dedicar tiempo a la investigación, el formato, las consultas de los clientes, las actualizaciones, el marketing y los reembolsos.
Ideal para: personas que pueden resolver un problema específico para un público determinado.
Prueba para principiantes: antes de desarrollar un producto grande, crea un pequeño artículo que resuelva un problema concreto. Si la gente lo compra y solicita funciones adicionales, amplía el producto a partir de ahí.
7. Libros electrónicos y guías prácticas autopublicados
Un libro electrónico es otro ejemplo del modelo "primero trabaja, luego gana". No es un trabajo pasivo mientras investigas, escribes, editas, diseñas y lo publicas, pero un título útil puede seguir generando regalías después de su publicación.
A fecha de 21 de abril de 2026, Amazon Kindle Direct Publishing ofrece opciones de regalías para libros electrónicos del 35 % y el 70 %, con criterios de elegibilidad y cálculo que dependen de factores como la zona geográfica, el precio, los impuestos y los gastos de envío. Consulta la página de precios de libros digitales de KDP antes de calcular las ganancias previstas.
Ideal para: escritores, educadores, especialistas técnicos y profesionales que pueden condensar su conocimiento en un recurso conciso.
Mejor estrategia para principiantes: escribir un libro conciso que responda a una pregunta específica y recurrente, en lugar de intentar escribir un libro amplio que abarque "todo sobre el tema".
8. Vídeos perennes y contenido de afiliados: escalables pero no de gestión automática.
Los vídeos, tutoriales y comparaciones de productos pueden seguir generando visualizaciones mucho después de su publicación, pero a menudo se subestima esta categoría, considerándola totalmente pasiva. Aún se requiere investigación, producción, actualizaciones, desarrollo de audiencia y cumplimiento de las normas de la plataforma.
YouTube indica que los creadores aceptados en el Programa de Socios de YouTube pueden obtener ingresos por publicidad y otras funciones de monetización, pero aclara que no hay garantía sobre la cantidad que recibirán ni sobre si recibirán algún pago. Consulta la información actualizada sobre las ganancias del programa de socios de YouTube, ya que los términos de la plataforma pueden cambiar.
Si utiliza enlaces de afiliados, la Comisión Federal de Comercio de EE. UU. (FTC) recomienda que la relación financiera se divulgue de forma clara y visible. La FTC aconseja específicamente a los afiliados que expliquen que obtienen comisiones por las compras realizadas a través de sus enlaces. Consulte la guía de la FTC sobre el respaldo y la divulgación de afiliados .
Ideal para: personas que disfrutan enseñando, repasando o explicando, y que están dispuestas a crear una biblioteca de contenido antes de esperar ingresos significativos.
9. Alquilar un bien que ya posees.
Si ya dispone de una habitación libre, plaza de aparcamiento, trastero, cámara, herramienta, vehículo u otro bien útil, alquilarlo puede generar ingresos sin necesidad de realizar una nueva inversión exclusivamente para ese fin. Esto puede resultar atractivo porque el bien ya existe, pero generalmente se trata de una inversión semipasiva.
Antes de alquilar cualquier cosa, calcula los costos de limpieza, mantenimiento, seguro, posibles daños, tiempo de desocupación, comisiones de la plataforma, impuestos y el valor de tu tiempo. Un pago mensual bruto no es lo mismo que una ganancia.
El significado fiscal de «pasivo» también puede diferir del lenguaje cotidiano. La Publicación 925 del IRS explica las normas estadounidenses sobre actividades pasivas e indica que las actividades de alquiler generalmente se consideran pasivas a efectos fiscales, salvo que se aplique alguna excepción. Asimismo, explica que los ingresos de cartera, como los intereses y los dividendos, generalmente se excluyen de los ingresos por actividades pasivas. Esto nos recuerda que «ingresos pasivos» en el lenguaje de las finanzas personales no es lo mismo que la definición técnica a efectos fiscales. Consulte la Publicación 925 del IRS para conocer las normas vigentes.
¿Qué idea de ingresos pasivos debería elegir un principiante?
Utilice este sencillo marco de decisión:
Si dispone de efectivo pero poco tiempo: comience con una cuenta de ahorros asegurada, un certificado de depósito (CD) o una estrategia de bonos del Tesoro a corto plazo que se ajuste a sus necesidades de liquidez.
Si tiene un horizonte de inversión a largo plazo y puede aceptar pérdidas en el mercado, considere un fondo indexado diversificado o un ETF en lugar de seleccionar acciones individuales de alto rendimiento.
Si tienes habilidades pero poco capital inicial: prueba con un pequeño producto digital, un libro electrónico o un recurso de contenido atemporal.
Si ya posee un activo infrautilizado: calcule los ingresos netos por alquiler después de cada gasto recurrente antes de ponerlo a la venta.
Si necesita el dinero en uno o dos años, evite considerar las inversiones volátiles como un sustituto del ahorro en efectivo.
Lista de verificación para principiantes antes de comenzar
Define el objetivo: un flujo de efectivo mensual adicional, riqueza a largo plazo o una meta de ahorro específica.
Anota cuánto dinero puedes arriesgar sin que ello afecte a tus gastos esenciales o a tus ahorros para emergencias.
Calcula tanto las horas como los costes iniciales.
Separe los ingresos brutos de los ingresos netos después de deducir comisiones, impuestos, mantenimiento, reembolsos y pérdidas.
Comprueba la liquidez: ¿con qué rapidez puedes recuperar tu dinero si lo necesitas?
Lea los términos y condiciones y las divulgaciones de la fuente original antes de comprar una inversión o unirse a una plataforma.
Pruebe primero con una sola fuente de ingresos en lugar de lanzar cinco a la vez.
Revisa los resultados después de tres a seis meses y descarta las ideas que consuman más tiempo o dinero del que generan.
Las ideas para generar ingresos pasivos que los principiantes deben abordar con cautela.
Desconfía de cualquier promesa de rentabilidades excepcionalmente altas con poco o ningún riesgo, especialmente si hay presión para actuar de inmediato. Investor.gov enumera las oportunidades "sin riesgo", las rentabilidades garantizadas, las tácticas de venta agresivas y las ofertas "demasiado buenas para ser verdad" como señales de alerta comunes de fraude en inversiones. Utiliza la lista de verificación de fraude en inversiones de Investor.gov antes de enviar dinero a un promotor desconocido.
Para los principiantes, esto significa evitar asumir que los productos de rendimiento de criptomonedas, los sistemas de trading apalancados, las inversiones privadas opacas, los productos inmobiliarios no cotizados o los bots automatizados para generar dinero son más seguros simplemente porque alguien los denomina ingresos pasivos. Si no se puede explicar cómo se genera el rendimiento, qué puede causar pérdidas, cómo se cobran las comisiones y cómo se puede salir de la inversión, el producto no es apto para principiantes.
En resumen
La mejor estrategia de ingresos pasivos para principiantes suele ser sencilla y fácil de entender. Utiliza ahorros asegurados o títulos públicos a corto plazo para el dinero que debe mantenerse relativamente estable, inversiones diversificadas para objetivos a largo plazo y pequeños productos digitales o de contenido cuando tengas más tiempo que capital. Considera los ingresos por alquiler como un cálculo empresarial, no como dinero gratis.
Empieza con una sola fuente de ingresos, mide el retorno real después de considerar los costos y el tiempo, y amplíala solo cuando funcione. Los ingresos pasivos son más fiables cuando se basan en un activo, una inversión o un trabajo que comprendes, no en la promesa de que el dinero aparecerá sin esfuerzo ni riesgo.
Revisión de la fuente: septiembre de 2026. Las tasas, los términos de la plataforma, las normas fiscales y las condiciones de inversión pueden cambiar. Este artículo contiene información general con fines educativos; no constituye asesoramiento financiero, legal ni fiscal personalizado.