Inicio
» Hoy
»
Prejubilación en España: qué revisar antes de firmar un acuerdo (11 de noviembre de 2026)
Prejubilación en España: qué revisar antes de firmar un acuerdo (11 de noviembre de 2026)
Información verificada el 11 de noviembre de 2026 a las 15:03 (Madrid, hora peninsular CET, UTC+01:00; 14:03 UTC).
Antes de aceptar una prejubilación en España, la pregunta decisiva no es solo cuánto promete pagar la empresa cada mes: hay que comprobar qué causa de extinción figurará en el contrato, si existirá derecho al paro, quién seguirá cotizando, cuánto quedará después de impuestos y cuándo se podrá cobrar realmente la pensión. Un acuerdo atractivo en términos brutos puede resultar menos favorable cuando se calculan los años que faltan hasta la jubilación y sus consecuencias legales.
La Seguridad Social fija para 2026 una edad ordinaria general de 65 años con al menos 38 años y 3 meses cotizados, o de 66 años y 10 meses cuando no se llega a ese período. Desde 2027 cambian los umbrales generales. Por eso, antes de firmar, conviene estudiar el calendario con las cotizaciones personales, no con una edad de retiro supuesta. Esta guía recoge reglas y comprobaciones oficiales contrastadas, sin presentar como noticia una nueva reforma específica de la prejubilación.
Destaques
Revisa la causa de salida: una extinción por mutuo acuerdo no equivale automáticamente a una situación legal de desempleo.
Calcula el dinero neto: separa indemnización, pagos periódicos, prestaciones e impuestos; exige fechas y garantías escritas.
Protege la cotización: pregunta por la base, los años cubiertos y si procede un convenio especial con la Seguridad Social.
Simula varias fechas: compara la pensión ordinaria y las posibles modalidades de jubilación anticipada antes de aceptar.
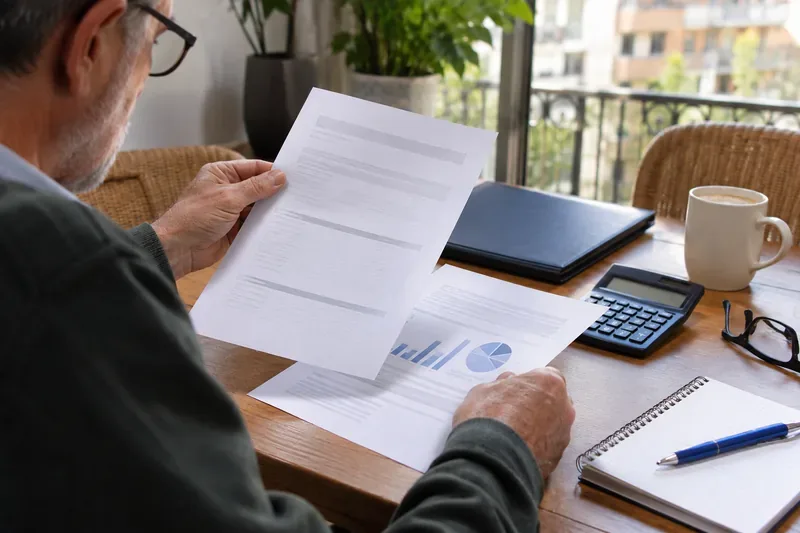
Imagen ilustrativa creada para explicar la revisión de una oferta de prejubilación; no representa un contrato ni un caso real.
¿Qué cambia realmente al aceptar una oferta de prejubilación?
La palabra «prejubilación» se utiliza para describir acuerdos de salida de la empresa que facilitan ingresos durante el período anterior a la pensión, pero no crea por sí misma una prestación pública ni convierte automáticamente a la persona en pensionista. Las condiciones concretas dependen del contrato, de la causa jurídica del cese y de los derechos que reconozcan los organismos competentes.
Lo primero es pedir una propuesta completa y fechada que detalle si la salida se articula mediante despido colectivo, despido individual, extinción acordada u otra vía. No basta con que la carta comercial mencione una «prejubilación»: las palabras usadas en la documentación laboral y la comunicación al SEPE pueden determinar derechos posteriores.
¿Se puede cobrar el paro después de firmar una prejubilación?
No siempre. Según el Servicio Público de Empleo Estatal (SEPE), la situación legal de desempleo se vincula, con carácter general, a causas de finalización o suspensión que no dependen de la voluntad de la persona trabajadora. El despido puede encajar, siempre que se cumplan los demás requisitos. Una baja voluntaria o una simple extinción por mutuo acuerdo no deben darse por válidas para cobrar la prestación contributiva.
Antes de firmar, exige que el asesor laboral revise la causa formal del cese, la comunicación empresarial, la cotización por desempleo acumulada y cualquier compromiso de rentas que se superponga con el paro. Si la prestación resulta procedente, el SEPE indica un plazo ordinario de 15 días hábiles para solicitarla, con particularidades cuando hay vacaciones retribuidas no disfrutadas. No conviene dejar este trámite para el final.
¿Cuánto cobrarás realmente y hasta qué fecha?
Es imprescindible recibir una tabla de pagos mes a mes, con importe bruto, retención estimada, fecha de ingreso y condición de extinción de cada pago. Si la empresa ofrece un porcentaje del salario, hay que precisar si toma como referencia el salario fijo, las pagas extraordinarias, la retribución variable o conceptos en especie.
Duración: fecha exacta del primer y último pago, incluso si cambia la edad legal de jubilación o se retrasa la concesión de la pensión.
Actualización: especifica si la renta es fija o si se revisa con el IPC; una promesa de «mantener el poder adquisitivo» no sustituye a una fórmula escrita.
Descuentos: determina si se restará el paro, otro empleo, una pensión o ingresos complementarios, y bajo qué condiciones.
Garantías: pregunta qué sucede ante insolvencia empresarial, incumplimiento, fallecimiento de la persona beneficiaria o cambios societarios.
Otros beneficios: confirma qué ocurre con el seguro médico, los seguros colectivos, el plan de pensiones de empresa y las aportaciones pendientes.
Un presupuesto útil contempla, además, gastos familiares, inflación, posibles cuidados y un colchón de liquidez. Una renta temporal que termina antes de la fecha efectiva de jubilación puede abrir un período sin ingresos suficientes.
¿Quién pagará las cotizaciones a la Seguridad Social?
La cuantía de la futura pensión depende de los períodos y bases que correspondan en cada caso. Por eso, debe quedar por escrito qué entidad cotizará, por qué base y durante qué meses. No hay que confundir «la empresa pagará una renta» con «la empresa seguirá cotizando»: pueden ser obligaciones distintas.
La Seguridad Social explica el convenio especial vinculado a determinados despidos colectivos para personas que tienen 55 años o más y cumplen los requisitos específicos. En esos supuestos la empresa puede tener obligaciones de cotización; no significa que cualquier acuerdo privado de prejubilación las active. También debe examinarse si corresponde un convenio especial ordinario y quién asume su coste.
Descarga el informe de vida laboral y el de bases de cotización en Importass. Compáralos con las bases prometidas y pide una revisión profesional si hay lagunas, pluriactividad, empleos en el extranjero o períodos sin cotizar.
¿A qué edad podrás jubilarte y cuánto cambiará la pensión?
La tabla oficial de edades de jubilación indica para 2026 la edad ordinaria general de 65 años si se acreditan al menos 38 años y 3 meses de cotización y de 66 años y 10 meses en caso contrario. A partir de 2027, los umbrales generales pasan a 65 años con 38 años y 6 meses cotizados o a 67 años si no se alcanza ese período. Son referencias legales generales: la fecha concreta de una persona depende del historial y de posibles regímenes especiales o transitorios.
La jubilación anticipada tampoco es automática. La modalidad por causa no imputable a la persona trabajadora prevista en el artículo 207 de la Ley General de la Seguridad Social exige, entre otros requisitos, un mínimo general de 33 años cotizados, inscripción como demandante de empleo durante al menos seis meses antes de la solicitud y una causa de cese admisible; además se aplican coeficientes reductores según las circunstancias. Una prejubilación pactada no garantiza el acceso a esa modalidad.
Antes de decidir, utiliza el simulador oficial de jubilación con varios escenarios: continuidad de las cotizaciones, una base menor, una posible jubilación anticipada y la edad ordinaria. Solicita que se documenten la fecha prevista y las diferencias estimadas de pensión; el simulador orienta, pero el reconocimiento final corresponde a la administración.
¿Qué impuestos puede tener la indemnización por prejubilación?
La Agencia Tributaria distingue las indemnizaciones por despido que cumplen los requisitos de exención de otras cantidades que tributan como rendimientos del trabajo. De acuerdo con su guía, la exención se limita, en términos generales, a la cuantía obligatoria aplicable y a un máximo de 180.000 euros, con matices y excepciones legales. Ni todas las indemnizaciones pactadas ni las rentas periódicas quedan exentas por llamarse «prejubilación».
La forma jurídica de la extinción, el calendario de cobro y la naturaleza de cada concepto pueden alterar la factura fiscal. Pide un desglose de indemnización, complemento empresarial, rendimientos periódicos y retenciones, y consulta la aplicación de la normativa del IRPF a tu caso antes de asumir que recibirás la cifra anunciada íntegramente.
¿Qué cláusulas conviene exigir antes de firmar el acuerdo?
Estas comprobaciones convierten una promesa verbal en obligaciones verificables:
Identificación de la empresa obligada al pago, causa de cese, fecha de baja y documentación laboral que se emitirá.
Calendario completo de rentas, importes brutos, forma de actualización, retenciones y causas de suspensión o reducción.
Responsabilidad por las cotizaciones, bases pactadas, duración, costes y gestión del convenio especial, si procede.
Tratamiento de indemnización, vacaciones, bonus, beneficios en especie, seguros y derechos acumulados.
Garantías ante impago, insolvencia, fallecimiento, reincorporación laboral o retraso de la jubilación.
Alcance de las renuncias de acciones, confidencialidad, cláusulas de no competencia y condiciones para reclamar.
Si la propuesta contiene una renuncia amplia a derechos, una cuantía variable o una cláusula poco clara, es prudente solicitar asesoramiento independiente antes de aceptarla. El plazo para responder a una oferta privada no debe confundirse con los plazos legales para impugnar un despido o reclamar prestaciones.
¿Cómo comparar la oferta con la alternativa de seguir trabajando?
Construye tres escenarios: aceptar ahora, continuar trabajando y buscar otro empleo tras la salida. En cada uno, anota ingresos netos anuales, cotizaciones, coste fiscal, fecha de jubilación estimada y pensión futura. Introduce un escenario menos favorable, por ejemplo que los pagos de la empresa no se actualicen con la inflación o que la jubilación llegue más tarde de lo previsto.
Para una decisión de largo plazo, conviene reunir las últimas nóminas, la vida laboral, las bases de cotización, la propuesta de acuerdo y una simulación de jubilación. Un abogado laboralista y un asesor fiscal independientes pueden detectar problemas diferentes; revisar solo el importe mensual deja sin analizar una parte sustancial del riesgo.
¿Qué puede pasar después de aceptar?
Si la salida se documenta correctamente, se cumplen los requisitos de una prestación y se mantienen las cotizaciones previstas, el acuerdo puede dar estabilidad de ingresos durante la transición. Si la causa de baja impide cobrar el paro, se interrumpen las bases de cotización o los pagos terminan antes que la pensión, el resultado puede ser muy distinto. Son escenarios condicionados, no consecuencias garantizadas de cualquier prejubilación.
El paso práctico más importante consiste en no decidir con una cifra comercial aislada: solicita la oferta definitiva por escrito, verifica las cotizaciones con Seguridad Social y confirma el tratamiento de paro e impuestos con los organismos y profesionales competentes.
Preguntas frecuentes sobre la prejubilación
¿La prejubilación me convierte en pensionista?
No. La prejubilación suele ser un acuerdo empresarial de transición; la pensión pública comienza cuando se acredita una modalidad de jubilación y la Seguridad Social la reconoce.
¿Puedo perder el paro por aceptar una salida pactada?
Sí, si la causa legal de extinción no constituye situación legal de desempleo. La etiqueta «prejubilación» no sustituye a los requisitos del SEPE.
¿Es obligatorio que la empresa siga cotizando por mí?
No en cualquier acuerdo. La obligación depende de la vía de salida y de circunstancias específicas, como ciertos despidos colectivos con trabajadores de 55 o más años. Debe verificarse por escrito.