Inicio
» Familia
»
La psicología del gasto: por qué compramos lo que compramos y cómo tomar mejores decisiones.
La psicología del gasto: por qué compramos lo que compramos y cómo tomar mejores decisiones.
¿Por qué las personas inteligentes y con conocimientos financieros siguen comprando cosas que no tenían previsto comprar? La respuesta más sencilla es que las decisiones de gasto rara vez se basan únicamente en la relación precio-utilidad. Una compra también puede prometer comodidad, alivio, identidad, estatus, pertenencia, novedad o una mejora inmediata del estado de ánimo. La contrapartida es que cada dólar gastado hoy implica renunciar a cierta flexibilidad en el futuro.
Esa tensión cobra importancia en 2026 porque los consumidores toman decisiones en un entorno donde los pagos son cada vez más fluidos y las opciones de financiación se integran fácilmente en el proceso de compra. La Encuesta de Economía y Toma de Decisiones de los Hogares de la Reserva Federal de 2025, publicada en mayo de 2026 , reveló que los precios seguían siendo la principal preocupación financiera entre los adultos estadounidenses. El mismo informe indicó que el 16 % de los adultos había utilizado el sistema de "Compra ahora, paga después" (BNPL) el año anterior, y el 11 % de los usuarios de BNPL reportaron que un pago había generado un cargo por sobregiro o fondos insuficientes.
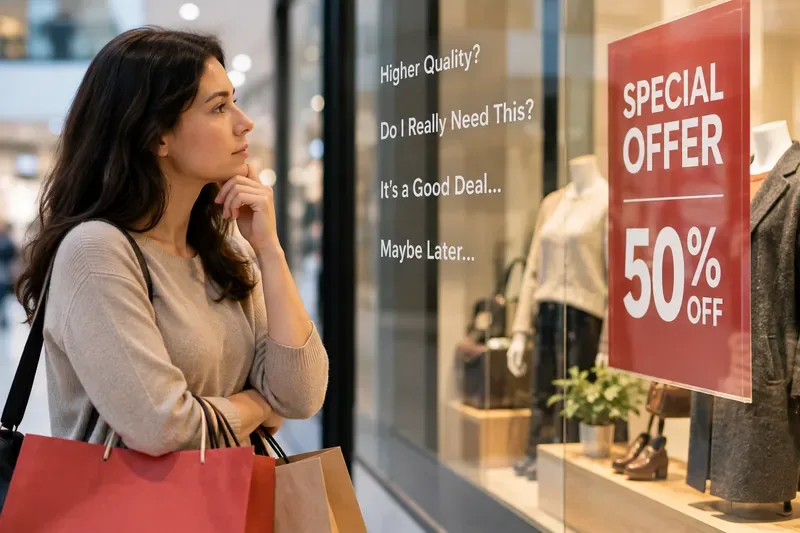
Un comprador se detiene frente a un expositor de rebajas, lo que ilustra la disyuntiva en tiempo real entre una oferta atractiva, la necesidad percibida y la opción de esperar.
Las decisiones de gasto son una contienda entre varios tipos de valor.
Una forma útil de comprender la psicología del consumidor es dejar de preguntarse "¿Por qué compré eso?", como si debiera haber una sola causa. La mayoría de las compras combinan varios motivos a la vez. Un teléfono nuevo puede resolver un problema práctico, reflejar la identidad, reducir la frustración y generar entusiasmo. Una comida en un restaurante puede brindar comida, comodidad, tiempo con amigos y un respiro de la cocina.
Eso no significa que el gasto fuera irracional. La cuestión es si los beneficios compensaron el costo de oportunidad y si el proceso de toma de decisiones tuvo suficientemente en cuenta las consecuencias futuras.
Recompensa inmediata frente a flexibilidad futura
Los economistas conductuales utilizan el concepto de sesgo hacia el presente para describir la tendencia a otorgar una importancia desproporcionada a los beneficios y costos que se producen en el presente. El trabajo de David Laibson sobre el descuento hiperbólico ayudó a formalizar por qué las personas pueden preferir sinceramente ahorrar en abstracto, pero aun así optar por el consumo inmediato cuando llega el momento. Su investigación está disponible en la página de publicaciones de Harvard sobre consumo a lo largo del ciclo de vida y funciones de descuento hiperbólico .
Esto no significa que cada compra impulsiva sea un error. Pagar un taxi en lugar de esperar el autobús puede ser una buena opción si el tiempo es especialmente valioso ese día. El problema surge cuando la comodidad inmediata se impone repetidamente por defecto, incluso cuando el costo total entra en conflicto con un objetivo mayor.
Mejor respuesta: utilice un período de espera para compras que resulten atractivas emocionalmente pero no urgentes. Una pausa de 24 horas suele ser suficiente para artículos pequeños y no esenciales; las compras costosas pueden requerir un período de comparación más largo. Esto es especialmente útil para los compradores que reconocen el producto primero y justifican la compra después.
La contabilidad mental puede ayudar a elaborar un presupuesto, pero también puede distorsionarlo.
Esto puede ser útil. Una cuenta separada para viajes permite visualizar un objetivo a largo plazo y protegerlo de los gastos cotidianos. Los presupuestos por categorías también pueden reducir la fatiga de decisión al establecer límites antes de que surja la tentación.
Pero las cuentas mentales también pueden crear resquicios legales. Un reembolso de impuestos, una bonificación, una tarjeta de regalo, una recompensa por fidelidad o el dinero ahorrado durante una rebaja pueden parecer menos valiosos que los ingresos habituales, aunque representen poder adquisitivo. Alguien puede gastar 80 dólares en un artículo porque tiene un descuento de 40 dólares, aunque jamás habría gastado 80 dólares sin ese descuento.
La mejor respuesta: mantén las categorías útiles, pero aplica una regla universal a las ganancias inesperadas y los descuentos: juzga la compra por el dinero que sale de tu control, no por la magnitud del descuento ni por la procedencia del dinero.
El método de pago cambia el entorno de decisión.
Pagar no es psicológicamente neutro. En un conocido experimento neuroeconómico, los investigadores descubrieron que la preferencia por el producto, el precio y las respuestas cerebrales asociadas con las ganancias y pérdidas anticipadas predecían las decisiones de compra posteriores. El estudio original, «Predictores neuronales de las compras» publicado en Neuron , respalda la idea de que comprar implica reacciones contrapuestas entre obtener algo deseable y renunciar a dinero.
Las investigaciones que comparan los métodos de pago suelen encontrar una mayor disposición a pagar con tarjeta que con efectivo, aunque la magnitud y la consistencia del efecto varían según el contexto. Un estudio de replicación y extensión realizado en 2021 reveló que el tradicional «efecto de la tarjeta de crédito» se había debilitado en algunos contextos y no se mantenía de forma consistente en los pagos móviles. Este matiz es importante: el estudio de replicación sobre tarjetas de crédito y pagos móviles nos recuerda que la psicología del pago no es una ley universal.
La disyuntiva práctica es sencilla. Las tarjetas de crédito y las billeteras móviles ofrecen rapidez, protección contra el fraude, registro de transacciones y, en ocasiones, recompensas. El efectivo o una cuenta de débito específica establecen límites más claros. Ninguna opción es automáticamente mejor.
Método de pago
Ventaja principal
Principal compensación
Mejor ajuste
Efectivo
Gastos muy visibles y un límite físico estricto.
Menos conveniente; uso limitado en línea; sin recompensas por tarjeta.
Personas que gastan de más en categorías discrecionales específicas
Cuenta de débito dedicada
Comodidad digital con un presupuesto definido.
Requiere gestión de cuentas y seguimiento de saldos.
Personas que desean una versión digital de un sistema de sobres.
Pago completo con tarjeta de crédito
Comodidad, protección de compras, recompensas, registros consolidados
El crédito disponible puede parecer un presupuesto disponible; los intereses son costosos si se mantiene un saldo pendiente.
Personas con flujo de efectivo estable y hábitos de pago confiables de saldo completo.
BNPL
Estructura de pagos predecible y flexibilidad de flujo de caja a corto plazo.
Tener varios planes puede ocultar las obligaciones totales; los pagos atrasados pueden generar cargos o problemas de flujo de caja.
Compras planificadas ocasionales cuando el costo total ya se ajusta al presupuesto.
“Pago mensual asequible” y “compra asequible” no son lo mismo.
Dividir un pago en cuatro cuotas puede hacer que el costo inicial parezca menor sin modificar el monto total a pagar. Esto puede ser útil cuando el único problema es el tiempo; por ejemplo, reemplazar un electrodoméstico averiado unos días antes de cobrar, cuando la familia ya cuenta con el efectivo suficiente para cubrir todas las cuotas.
Recomendación según la necesidad: si el objetivo es regular el flujo de caja, revise el total de cuotas pendientes con cada proveedor antes de contratar un nuevo plan. Si el objetivo es que una compra inasequible parezca asequible, la opción más segura suele ser retrasar o reducir la compra en lugar de optimizar el calendario de pagos.
La comparación social cambia la percepción del gasto "normal".
Los seres humanos no toman decisiones de forma aislada. Aprendemos lo que parece normal de amigos, vecinos, compañeros de trabajo, creadores y comunidades en línea. Un ejemplo útil de esta práctica proviene de la Lotería Postal Holandesa. Los investigadores estudiaron vecindarios donde algunos hogares recibieron premios importantes de la lotería de forma aleatoria y encontraron efectos indirectos en ciertas formas visibles de consumo, como automóviles y renovaciones exteriores de viviendas entre los vecinos. El estudio está disponible en la Oficina Nacional de Investigación Económica .
Eso no significa que ver el coche nuevo de un vecino vaya a provocar automáticamente que alguien compre uno. Lo que sí demuestra es por qué los entornos donde abundan las comparaciones pueden alterar el punto de referencia de lo que se considera ordinario o merecido.
La mejor respuesta: compara la compra con tus propias alternativas, no con el consumo visible de otra persona. Pregúntate: "¿A qué tendré que renunciar durante el próximo mes o año para pagar esto?". Esto replantea la decisión centrándola en el costo de oportunidad en lugar del estatus.
Las tácticas de venta pueden aprovechar la velocidad de toma de decisiones.
Los temporizadores de cuenta regresiva, los mensajes de existencias bajas, los complementos preseleccionados, las suscripciones difíciles de cancelar y los precios de "oferta" visualmente llamativos pueden reducir la indecisión. Cierta urgencia es legítima: el inventario puede ser limitado y las promociones realmente caducan. El problema radica en la urgencia falsa o manipuladora.
El informe de la Comisión Federal de Comercio, titulado «Desenmascarando prácticas engañosas», describe tácticas como temporizadores de cuenta regresiva sin fundamento, falsas afirmaciones sobre ofertas por tiempo limitado, información oculta y obstáculos para la cancelación. Estas prácticas tienen un impacto psicológico significativo, ya que transforman la decisión de «¿Vale la pena comprarlo?» a «¿Perderé la oportunidad si no actúo ahora?».
Mejor respuesta: cuando surja la urgencia, evalúa la oferta como si no hubiera límite de tiempo. Verifica el precio final, las condiciones de cancelación, la política de devoluciones y las opciones de la competencia. Una buena oferta debería superar una comparación básica.
¿Qué límite de gasto se ajusta mejor a su problema real?
El mejor sistema depende del modo de fallo. Quien olvida pagar sus facturas necesita automatización. Quien compra impulsivamente tras ver descuentos necesita fricción. Quien acumula saldos en sus tarjetas de crédito necesita una estrategia diferente a la de quien paga el extracto completo cada mes.
Si tu principal problema es...
Prueba esto primero
Por qué puede ser útil
Intercambio
Compras impulsivas
Lista de espera de 24 a 72 horas
Separa el deseo del pago inmediato.
Podrías perderte ofertas realmente urgentes.
Gasto excesivo en una categoría
Efectivo o un saldo deudor específico para esa categoría.
Hace que el límite sea concreto
Añade fricción y gestión de cuentas
Olvidar los cargos recurrentes
Auditoría mensual de suscripción y recordatorio de calendario
Supera gastos automáticos de baja relevancia
Requiere un hábito de revisión regular
Gasto excesivo con tarjeta de crédito
Alertas de transacciones en tiempo real más una revisión semanal del estado de cuenta.
Hace que el gasto, que de otro modo sería abstracto, sea más visible.
Más notificaciones y atención
Ingresos irregulares
Base sus gastos en un nivel mínimo de ingresos conservador y mantenga el dinero variable separado.
Reduce la expansión del estilo de vida después de meses fuertes
Puede resultar restrictivo durante los meses buenos.
Comparación social
Utiliza una regla personal de "valor por dólar" vinculada a tus objetivos.
Traslada el punto de referencia de vuelta a tus propias prioridades.
Requiere saber cuáles son esas prioridades.
A veces, la comodidad merece la pena pagarla.
Un error común al aconsejar sobre gastos es considerar cada costo adicional como un desperdicio. La comodidad tiene un valor real. El servicio de entrega de comestibles puede ahorrarle horas a un cuidador. Un vuelo directo más caro puede preservar una jornada laboral. Una herramienta de alta gama puede reducir el trabajo repetitivo. La cuestión no es si la comodidad es "buena" o "mala", sino si su valor es mayor que el de la siguiente mejor opción para usar ese dinero.
Una prueba práctica consiste en calcular el precio de la alternativa. Si un cargo de envío de 20 dólares ahorra 90 minutos y esos 90 minutos son especialmente valiosos ese día, el intercambio puede ser rentable. Si el cargo se paga cinco veces por semana solo porque el pedido se ha vuelto un hábito, la misma comodidad puede que ya no compense el costo acumulado.
Las recompensas solo son útiles cuando no modifican la compra.
Los reembolsos en efectivo, los puntos, los cupones y los créditos de fidelidad pueden reducir el costo efectivo. Sin embargo, solo generan valor si no provocan una compra más cara, una compra innecesaria o cargos por intereses que superen la recompensa.
Una regla sencilla es calcular las recompensas después de decidir la compra, no antes. Primero, decide si el artículo vale lo que cuesta. Luego, considera las recompensas como un beneficio secundario. Esto evita que "ganar" 10 dólares se convierta en la razón para gastar 200.
Un cuestionario de autoevaluación de cinco preguntas antes de pagar.
Ningún sistema de gasto puede eliminar la emoción, ni debería hacerlo. Disfrutar es un uso legítimo del dinero. El objetivo es asegurar que el beneficio emocional sea una elección consciente, en lugar de algo que se genere accidentalmente durante el proceso de compra.
¿Seguiría queriendo esto mañana? Si no, es posible que la urgencia o el estado de ánimo sean los que influyan más.
¿Lo compraría sin el descuento, los puntos o la opción de pago a plazos? Si no, la promoción podría estar influyendo en mi decisión de compra.
¿Cuál es el costo total, no la cuota mensual? Incluya cargos, costos de financiamiento, suscripciones, accesorios y mantenimiento previsto.
¿Qué gastos sustituirá este dinero? Menciona la alternativa: ahorros, pago de deudas, viajes, otra compra o simplemente más efectivo disponible.
¿El método de pago me ayuda a controlar mis gastos o a ocultarlos? Elige efectivo, tarjeta de débito, tarjeta de crédito o pagos a plazos según tus hábitos, no según lo que esté de moda o sea más sencillo.
El objetivo no es gastar menos a toda costa.
Un buen gasto no se define por la máxima frugalidad. Se trata de un gasto que se ajusta a las prioridades, que sigue siendo asequible una vez que pasa la euforia inicial y que no se basa en suposiciones ocultas sobre ingresos futuros o autocontrol.
Si valoras más viajar que tener un coche nuevo, gastar mucho en viajes puede ser racional. Si valoras más el tiempo que cocinar cada comida, pagar por la comodidad puede ser racional. Si las tarjetas de fidelización simplifican tus finanzas y siempre pagas el saldo completo, usarlas puede ser racional. Diferentes personas pueden tomar decisiones distintas con la misma información porque sus limitaciones y objetivos difieren.
El cambio psicológico más útil consiste en dejar de preguntar "¿Es una buena oferta?" y preguntar "¿Me conviene este intercambio?". Una buena oferta compara el precio con otro precio. Un intercambio compara la compra con todas las demás opciones que se podrían obtener con ese dinero.
Este artículo tiene fines educativos generales y no constituye asesoramiento financiero personalizado.