Inicio
» Hoy
»
Veri*Factu: qué es, cómo funciona y a quién afecta en España
Veri*Factu: qué es, cómo funciona y a quién afecta en España
Actualizado el 5 de octubre de 2026. Para saber si Veri*Factu te afecta, empieza por una pregunta práctica: ¿emites facturas con un programa, una aplicación, un TPV o un sistema que conserva y procesa esos datos? Si la respuesta es sí, revisa tu situación fiscal y el calendario antes de elegir software. La fecha límite vigente es el 1 de enero de 2027 para contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados incluidos en la norma, entre ellos muchos autónomos.
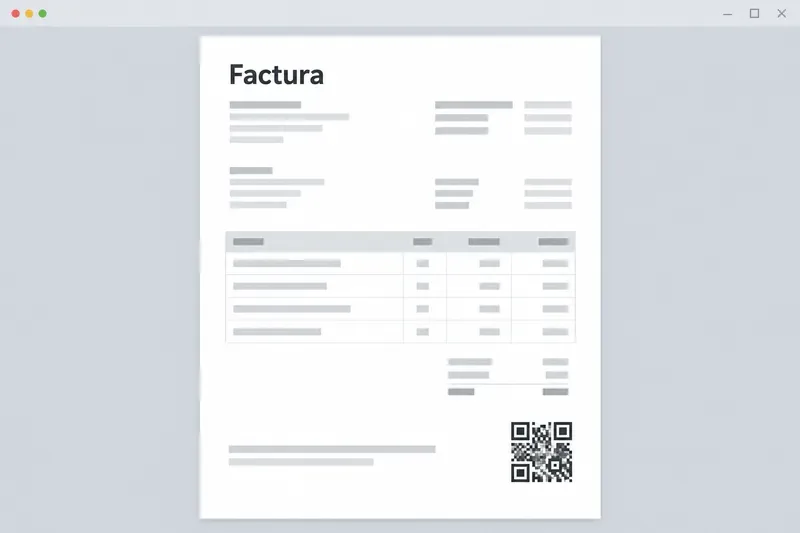
Representación esquemática de una factura con un código QR. No reproduce una aplicación ni un documento oficial, y el QR no es verificable.
¿Qué es Veri*Factu?
Veri*Factu es el nombre más conocido del reglamento español sobre los requisitos que deben cumplir determinados sistemas informáticos de facturación, aprobado por el Real Decreto 1007/2023 y desarrollado técnicamente por la Orden HAC/1177/2024. Su objetivo es que los registros de facturación sean íntegros, trazables, legibles y difíciles de alterar sin que quede constancia.
Cuando el sistema emite una factura, debe generar un registro de facturación asociado. Ese registro resume datos como emisor, destinatario cuando proceda, número y fecha de factura, importe, impuestos y tipo de operación, además de información técnica y de seguridad. Los registros se encadenan mediante una huella digital —un hash que enlaza cada registro con el anterior— para ayudar a detectar omisiones o cambios no anotados.
El registro no es la factura ni una factura electrónica. La factura puede seguir entregándose en papel o en formato electrónico, conforme a las reglas de facturación aplicables. Veri*Factu regula cómo debe funcionar el sistema que genera y conserva o remite los registros. La explicación general de la Agencia Tributaria detalla esa diferencia.
¿Cómo funciona en la práctica?
El recorrido habitual tiene tres piezas: el programa prepara la factura, genera el registro con los datos exigidos y produce un código QR en la factura. La modalidad que use el negocio determina qué ocurre después con el registro.
Modalidad
Qué hace el sistema
Qué puede comprobar el cliente con el QR
VERI*FACTU
Remite los registros de facturación a la Sede electrónica de la AEAT de forma automática e inmediata tras generarlos.
Puede consultar si la AEAT tiene un registro coincidente. La respuesta puede ser «Factura encontrada» o «Factura no encontrada».
NO VERI*FACTU
No remite de forma ordinaria cada registro al emitirlo; debe conservarlo con controles adicionales, como firma electrónica y registro seguro de eventos, y tenerlo disponible si la Administración lo requiere.
El QR no permite cotejar un registro previamente enviado por el emisor. La respuesta puede indicar «Factura no verificable»; el destinatario puede comunicar datos a la AEAT.
Las dos modalidades pueden cumplir el reglamento. VERI*FACTU simplifica parte de la custodia y de las medidas de seguridad porque los registros se envían a la AEAT. NO VERI*FACTU da más autonomía sobre el envío cotidiano, pero exige que el sistema mantenga los controles y la conservación previstos. No basta con que el programa genere un QR: su presencia no demuestra por sí sola que el software esté adaptado ni que el registro se haya enviado.
La descripción oficial de las modalidades y las preguntas de la AEAT sobre el QR explican qué significa cada resultado. En particular, una factura «no verificable» no equivale automáticamente a una factura falsa: puede corresponder a la modalidad que conserva los registros sin enviarlos previamente.
¿A quién afecta Veri*Factu en España?
La norma afecta a dos grupos: a fabricantes y comercializadores de sistemas de facturación, respecto de sus productos, y a empresarios y profesionales —personas físicas o jurídicas— establecidos en España que expiden facturas con un sistema informático, si no están dentro de una exclusión aplicable. También se incluyen las facturas simplificadas cuando se emiten mediante esos sistemas.
La AEAT resume el alcance para empresarios y profesionales con cuatro condiciones que denomina la «regla de los cuatro NO». En términos prácticos, conviene comprobar si se cumple lo siguiente:
El negocio no factura exclusivamente a mano; utiliza algún sistema informático para expedir facturas.
No está acogido, de forma obligatoria o voluntaria, al Suministro Inmediato de Información del IVA (SII), que constituye un régimen distinto.
Su domicilio fiscal no está sujeto a la normativa foral del País Vasco o Navarra para esa actividad.
No tiene una resolución vigente que le exima de aplicar el reglamento.
Si un autónomo o una empresa utiliza un sistema de facturación aunque solo sea para una parte de su actividad, la AEAT indica que debe emplear un sistema adaptado para las actividades económicas por las que deba expedir factura. En cambio, una persona que factura únicamente de forma manual, sin sistema informático, queda fuera de este reglamento concreto; eso no elimina las obligaciones generales de facturación, conservación o tributación.
Canarias, Ceuta y Melilla están incluidas, con las referencias tributarias adaptadas al IGIC y al IPSI. La delimitación territorial y los casos particulares —por ejemplo, SII, actividad de alquiler o regímenes especiales— pueden cambiar el resultado. Para una comprobación inicial, consulta la FAQ oficial sobre el ámbito de aplicación; si hay varias actividades, establecimientos o territorios, pide revisión a tu asesoría.
¿Qué fechas hay que tener en cuenta?
El calendario fue ampliado por el Real Decreto-ley 15/2025, de 2 de diciembre. A 5 de octubre de 2026, la AEAT indica estos plazos máximos de adaptación:
Colectivo
Fecha límite para tener adaptado el sistema
Contribuyentes sujetos al Impuesto sobre Sociedades
Antes del 1 de enero de 2027
Resto de obligados del artículo 3.1, incluidos los contribuyentes del IRPF que realizan actividades económicas
Antes del 1 de julio de 2027
Fabricantes y comercializadores de sistemas
Plazos propios de adaptación del producto; los usuarios deben comprobar la versión concreta y su declaración responsable
La AEAT describe el periodo previo a cada fecha como periodo de pruebas: se pueden emitir registros de prueba con un sistema VERI*FACTU y, mientras no llegue el plazo aplicable, seguir usando el sistema anterior para facturar. No conviene interpretar esto como permiso para continuar con software no adaptado después de la fecha límite correspondiente. La nota vigente de la AEAT recoge las fechas, y el cambio legal figura en el Real Decreto-ley 15/2025 publicado en el BOE.
¿Cómo elegir un sistema y saber si el cambio está bien hecho?
El resultado que interesa no es solo «tener un programa nuevo». El negocio necesita emitir facturas correctamente, conservar o remitir los registros según la modalidad y poder recuperar la información cuando la necesite. Antes de renovar o cambiar de proveedor, revisa estos puntos:
Identifica la versión. Pide al proveedor la declaración responsable del fabricante correspondiente al nombre y versión exactos del sistema. La AEAT explica que debe ser visible e identificar el producto, su tipología y sus funciones; no confundas una promesa comercial o un distintivo con esa declaración.
Elige la modalidad con criterio operativo. Si quieres remisión automática y menos tareas de custodia técnica, compara una solución VERI*FACTU. Si optas por NO VERI*FACTU, confirma cómo conserva registros, firma datos, mantiene el registro de eventos y facilita exportaciones y requerimientos.
Prueba el ciclo real. Antes de depender del sistema, emite facturas de prueba dentro del entorno permitido, revisa numeración, fechas, importes, impuestos y QR, y comprueba cómo se registran las facturas rectificativas o de anulación. No borres una factura emitida como si el registro no hubiera existido; usa el procedimiento fiscal y técnico que corresponda.
Verifica un caso de cada flujo. Si utilizas VERI*FACTU, comprueba que el programa indica el envío correcto y que el QR lleva al cotejo esperado. En NO VERI*FACTU, que el cotejo del cliente diga «no verificable» puede ser coherente con esa modalidad; la prueba del cumplimiento está también en los registros y controles del sistema.
Define qué hacer ante incidencias. Pregunta cómo se gestionan cortes de conexión, copias de seguridad, migración de datos, usuarios múltiples y soporte. Conserva instrucciones y evidencias de las pruebas para que un fallo pueda diagnosticarse sin rehacer facturas ni perder trazabilidad.
La certificación del sistema corresponde al fabricante mediante una declaración responsable, según la información oficial sobre certificación. Por eso importa verificar el producto y su versión, no solo la marca del proveedor. La AEAT también contempla un aplicativo web simplificado para pequeños empresarios que no necesitan disponer de un sistema propio; confirma en su Sede electrónica si encaja con tu volumen y tus necesidades.
¿Veri*Factu obliga a enviar una factura electrónica?
No por sí solo. La normativa distingue la factura entregada al cliente del registro generado por el sistema. La AEAT permite que la factura se emita en papel o como factura electrónica, mientras que Veri*Factu establece el tratamiento del registro. La obligación de incluir QR o la información equivalente en una factura electrónica estructurada tampoco convierte automáticamente el envío del registro en una factura electrónica B2B con un formato único.
El QR tampoco transmite la factura a la AEAT cuando el cliente lo escanea. En VERI*FACTU, sirve para cotejar datos con un registro que el emisor ya remitió; en NO VERI*FACTU, puede permitir al destinatario comunicar información básica de la factura. El registro de facturación resume campos tributarios y técnicos, no necesariamente todos los datos comerciales que figuran en la factura completa.
Cuándo conviene cambiar de plan
Replantea la solución si el proveedor no identifica claramente la versión adaptada, si los datos de prueba no coinciden con la factura que recibe el cliente, si no puedes exportar los registros o si la modalidad elegida no encaja con tu conectividad y proceso de cierre. También conviene pedir ayuda profesional si aplicas SII, tributas por normativa foral, tienes actividades con obligaciones de factura distintas o estás sujeto a una resolución especial.
Como límite, Veri*Factu no sustituye la revisión de IVA, IRPF, numeración, conservación documental ni la asesoría sobre si una operación debe facturarse. Tampoco garantiza que una factura sea fiscalmente correcta solo porque tenga QR o aparezca registrada. Para evaluar el resultado, comprueba que el sistema genera la factura y su registro de forma coherente, que el QR funciona según la modalidad elegida y que puedes localizar los registros y corregir errores con trazabilidad. Si alguno de esos controles falla, no des por finalizada la adaptación: documenta el problema y resuélvelo con el proveedor o con asesoramiento tributario antes de depender del sistema.