Inicio
» Hoy
»
¿Las primas de la Parte B de Medicare reducirán su ajuste por costo de vida (COLA) del Seguro Social para 2027?
¿Las primas de la Parte B de Medicare reducirán su ajuste por costo de vida (COLA) del Seguro Social para 2027?
Para muchos jubilados, lo que importa no es el ajuste por costo de vida de la Seguridad Social en sí, sino la cantidad que realmente llega a su cuenta bancaria después de deducir las primas de Medicare. Por eso, una prima más alta de la Parte B de Medicare puede hacer que el ajuste por costo de vida de la Seguridad Social parezca menor, incluso cuando este ajuste no se ha reducido.
Al 15 de septiembre de 2026, dos cifras clave para 2027 aún no son definitivas. La Administración del Seguro Social (SSA) indica que el próximo ajuste por costo de vida (COLA) se anunciará en octubre de 2026, y los Centros de Servicios de Medicare y Medicaid (CMS) aún no han anunciado la prima estándar final de la Parte B para 2027. Las estimaciones de los administradores del Seguro Social para 2026 utilizan un COLA del 2,7 % para el aumento que entrará en vigor en diciembre de 2026 y que generalmente se pagará a partir de enero de 2027, mientras que el Informe de los administradores de Medicare para 2026 estima una prima estándar de la Parte B de $209,50 para 2027. Ambas cifras deben considerarse proyecciones, no como montos finales para usted.
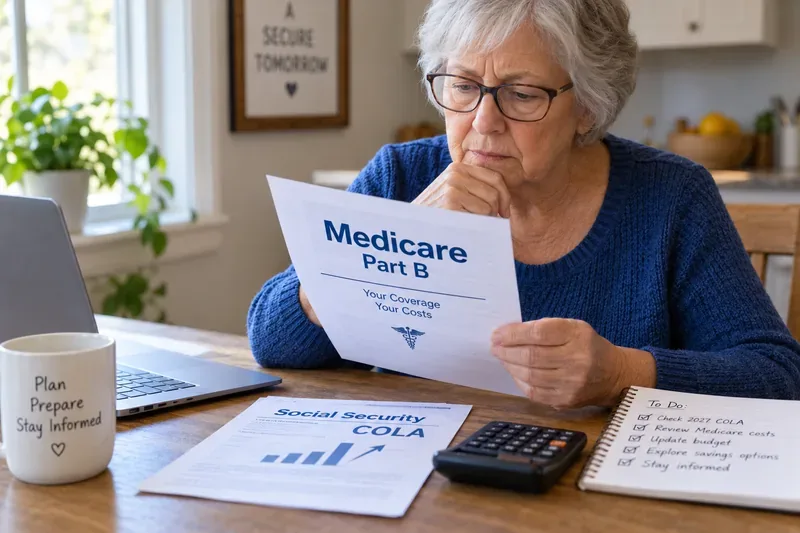
Un adulto mayor revisa la información de la Parte B de Medicare junto con los materiales del ajuste por costo de vida (COLA) del Seguro Social, lo que ilustra por qué los jubilados deberían comparar el aumento del beneficio bruto con la prima deducida del pago mensual.
Primero, comprenda los dos números que afectan su cheque.
COLA significa ajuste por costo de vida. La Seguridad Social lo utiliza para aumentar las prestaciones cuando el Índice de Precios al Consumidor para Trabajadores Asalariados Urbanos y Empleados Administrativos (IPC-W) sube según la fórmula establecida por ley. La SSA compara el IPC-W promedio de julio, agosto y septiembre con el promedio del tercer trimestre anterior. La SSA ha indicado que el próximo COLA se anunciará en octubre de 2026. Puede consultar el cálculo oficial en la página de COLA de la SSA .
La Parte B de Medicare cubre, por lo general, los servicios médicos, la atención ambulatoria, ciertos servicios de atención médica a domicilio, equipos médicos duraderos y otros servicios médicos. La mayoría de las personas con la Parte B pagan una prima mensual. Para 2026, la prima estándar es de $202.90, según el anuncio oficial de CMS sobre las primas de 2026 .
Para la mayoría de las personas que reciben el Seguro Social, la prima de la Parte B se deduce automáticamente del pago mensual. Medicare lo explica claramente en su página de pago de primas . Por lo tanto, incluso si su beneficio bruto del Seguro Social aumenta, una prima más alta de la Parte B puede absorber parte de ese aumento antes de que usted reciba el depósito neto.
¿Qué se sabe sobre 2027 y qué no?
Elemento
Estado al 15 de septiembre de 2026
Qué significa
Ajuste por costo de vida (COLA) del Seguro Social para 2027
Aún no es la versión final
La SSA afirma que el próximo ajuste por costo de vida (COLA) se anunciará en octubre de 2026.
Los fideicomisarios asumen el ajuste por costo de vida (COLA) pagadero en 2027.
Estimación del 2,7 %
Las estimaciones de los administradores del Seguro Social para 2026 utilizan un 2,7 % para el ajuste por costo de vida (COLA) vigente a partir de diciembre de 2026. Este no es el COLA oficial.
2026 estándar Parte B premium
202,90 $, oficial
Este es el punto de referencia actual para comparar un posible aumento en 2027.
Prima estándar estimada de la Parte B para 2027
Estimación de $209.50
El Informe de los Fideicomisarios de Medicare de 2026 utiliza esta estimación, pero CMS puede anunciar una cantidad final diferente.
La estimación de $209.50 de los administradores de Medicare representaría $6.60 mensuales por encima de la prima estándar de 2026. El informe señala que las tasas de financiamiento de la Parte B se han establecido solo hasta el 31 de diciembre de 2026, por lo que la cifra de 2027 no debe considerarse definitiva. La fuente es el Informe de los Administradores de Medicare de 2026 .
¿Podría la Parte B realmente reducir su ajuste por costo de vida (COLA) de 2027?
La mejor manera de entenderlo es la siguiente: Medicare Parte B no modifica el porcentaje de ajuste por costo de vida (COLA) que la Administración del Seguro Social (SSA) aplica a su beneficio del Seguro Social. En cambio, una prima más alta puede reducir la cantidad del aumento bruto que permanece en su pago neto.
Consideremos un ejemplo sencillo utilizando las estimaciones de los administradores, no las cifras finales de 2027. Supongamos que su beneficio bruto del Seguro Social antes del nuevo ajuste por costo de vida (COLA) es de $2,000 mensuales. Un COLA del 2.7% aumentaría ese beneficio bruto en aproximadamente $54, hasta aproximadamente $2,054. Si la prima estándar de la Parte B aumentara de $202.90 a los $209.50 estimados por los administradores, el aumento de la prima sería de $6.60. En este ejemplo simplificado, usted conservaría aproximadamente $47.40 del aumento bruto de $54 antes de considerar cualquier otra deducción o ajuste.
Eso no significa que todos los beneficiarios obtengan el mismo resultado. El monto de su beneficio, la categoría de prima de la Parte B, los recargos relacionados con los ingresos, su estado de inscripción, el método de pago de la prima y otras deducciones pueden influir en el resultado.
Antes de calcular su pago de enero, reúna estos cuatro artículos.
No necesitas herramientas financieras avanzadas. Empieza con la información que ya recibes del Seguro Social y Medicare:
Su prestación bruta actual del Seguro Social antes de las deducciones de Medicare.
Su prima actual de la Parte B.
Ya sea que la prima de la Parte B se deduzca de la Seguridad Social o se facture por separado.
Ya sea que pague un monto de ajuste mensual relacionado con los ingresos, comúnmente llamado IRMAA .
IRMAA es un monto adicional de prima de Medicare que se cobra a ciertos beneficiarios de mayores ingresos. Para 2026, CMS indica que aproximadamente el 8 % de las personas con Medicare Parte B se ven afectadas por primas relacionadas con los ingresos. La SSA determina la prima más alta utilizando la información fiscal proporcionada por el IRS. Las reglas y los umbrales de ingresos vigentes están disponibles en la página de primas de Medicare de la SSA .
Luego, estime el efecto en tres sencillos pasos.
1. Calcule su aumento bruto por COLA
Multiplica tu prestación mensual bruta actual del Seguro Social por el porcentaje de ajuste por costo de vida (COLA) que deseas probar. Hasta que la Administración del Seguro Social (SSA) anuncie el porcentaje oficial, utiliza las proyecciones solo para planificar y etiquétalas claramente como estimaciones.
Ejemplo: $2,000 × 2.7% = $54 de aumento bruto estimado.
2. Calcule el aumento de su prima de la Parte B.
Reste su prima mensual actual de la Parte B de la prima estimada para 2027. Usando la estimación de los Fideicomisarios de Medicare solo como ejemplo: $209.50 − $202.90 = $6.60.
3. Reste el aumento de la prima del aumento bruto del ajuste por costo de vida (COLA).
Siguiendo con el mismo ejemplo simplificado: $54 − $6.60 = $47.40. Esta es la porción aproximada del aumento bruto que queda después de considerar únicamente el cambio en la prima estándar de la Parte B. No se trata de una predicción de su depósito exacto, ya que podrían aplicarse otras deducciones.
La regla de exención de responsabilidad puede proteger a muchos beneficiarios.
Una protección importante es la cláusula de exención de responsabilidad de la Parte B de Medicare . En general, esta norma limita el aumento de la prima de la Parte B para los beneficiarios que cumplen los requisitos, de modo que dicho aumento no provoque una disminución en su pago neto del Seguro Social.
Esto es importante porque un pequeño ajuste por costo de vida (COLA) no significa automáticamente que el pago neto del Seguro Social de un beneficiario protegido vaya a disminuir únicamente debido a un aumento mayor en la prima de la Parte B. La prima podría estar limitada para esa persona.
¿Quiénes podrían no beneficiarse de la protección de exención de responsabilidad?
Esta norma no protege a todos. La SSA y los CMS identifican excepciones importantes. Según sus circunstancias, la protección podría no aplicarse si se inscribe por primera vez en la Parte B, si paga una prima vinculada a los ingresos, como IRMAA, si su prima de la Parte B no se deduce de los beneficios del Seguro Social que califican en los meses requeridos, o si un programa estatal de Medicaid paga su prima.
Esta distinción es importante. Un titular que compare el porcentaje del ajuste por costo de vida (COLA) con el aumento de la prima de la Parte B puede resultar engañoso si parte de la premisa de que todos los beneficiarios de Medicare reciben el mismo trato.
No confunda un aumento neto menor con un ajuste por costo de vida (COLA) menor.
Uno de los errores más comunes es decir que Medicare “recorta” el ajuste por costo de vida (COLA). El COLA se aplica al beneficio del Seguro Social según la fórmula legal. Las deducciones de Medicare se realizan posteriormente al determinar el monto neto que usted recibe.
Por ejemplo, si su prestación bruta del Seguro Social aumenta en 50 dólares, pero su prima de la Parte B aumenta en 10 dólares, el ajuste por costo de vida (COLA) no se convirtió en 40 dólares. Su prestación bruta siguió aumentando en 50 dólares; la prima más alta de Medicare utilizó 10 dólares de ese aumento.
Esta distinción también resulta útil al comparar la notificación de su prestación con el depósito que aparece en su cuenta bancaria. Primero, observe la prestación bruta, luego las deducciones y, finalmente, el pago neto.
Esté atento a IRMAA si sus ingresos cambiaron recientemente.
Las personas que pagan a IRMAA deben tener especial cuidado al usar una estimación de prima estándar. Su prima total de la Parte B puede ser sustancialmente mayor que el monto estándar, y la protección contra daños generalmente no se aplica a las primas de la Parte B relacionadas con los ingresos.
Si la SSA utilizó una declaración de impuestos anterior que mostraba ingresos más altos, pero estos disminuyeron posteriormente debido a ciertos eventos que cambiaron su vida, la SSA le permite solicitar una nueva determinación en situaciones que cumplan con los requisitos. La agencia remite a los beneficiarios al Formulario SSA-44 para este proceso. No dé por sentado que la jubilación u otro cambio en sus ingresos actualiza automáticamente la IRMAA de inmediato; revise el aviso que le envía la SSA y siga las instrucciones de apelación o reconsideración, si corresponde.
Qué comprobar una vez que lleguen las cifras oficiales.
Para obtener una estimación personal confiable, espere hasta que estén disponibles tanto el ajuste oficial por costo de vida (COLA) del Seguro Social como la prima final de la Parte B de Medicare para 2027. Luego compare:
Su prestación mensual bruta del Seguro Social para 2026.
El ajuste por costo de vida (COLA) oficial para 2027 anunciado por la SSA.
Su prima específica de la Parte B para 2027, incluyendo cualquier IRMAA si corresponde.
Su notificación de ajuste por costo de vida (COLA) del Seguro Social o la información de beneficios en línea que muestra el nuevo monto del beneficio.
La SSA indica que el próximo ajuste por costo de vida (COLA) se anunciará en octubre de 2026. Los montos de las primas de Medicare son anunciados por separado por CMS, por lo que es posible que ambas informaciones no aparezcan el mismo día. Su notificación personal del Seguro Social es más útil que una calculadora genérica en línea, ya que refleja sus beneficios y deducciones de Medicare.
Errores comunes que se deben evitar
Considerar una proyección como definitiva. La estimación del 2,7 % de los administradores del Seguro Social y la estimación de 209,50 dólares de los administradores de Medicare son cifras de planificación, no importes confirmados para 2027.
Utilice la prima estándar de la Parte B al pagar a IRMAA. Su deducción real podría ser mayor.
Suponiendo que todos reciban protección contra daños. La elegibilidad depende de su inscripción y situación de pago específicas.
Comparación de porcentajes en lugar de dólares. El cálculo de compensación se basa en el aumento en dólares de su prestación del Seguro Social en comparación con el aumento en dólares de su prima de la Parte B.
Fíjese únicamente en el depósito bancario. Revise el beneficio bruto del Seguro Social y cada deducción por separado para comprender qué cambió.
En resumen: la Parte B puede absorber parte del aumento, pero aún se desconoce el efecto final.
Sí, una prima más alta de la Parte B de Medicare puede reducir la cantidad del ajuste por costo de vida (COLA) del Seguro Social de 2027 que realmente conserva después de las deducciones. Sin embargo, al 15 de septiembre de 2026, es demasiado pronto para determinar el impacto exacto, ya que ni el COLA oficial del Seguro Social de 2027 ni la prima estándar final de la Parte B de 2027 se han anunciado.
La base oficial actual es una prima estándar de la Parte B de $202.90 para 2026. El Informe de los Fideicomisarios de Medicare de 2026 estima $209.50 para 2027, mientras que las estimaciones de los Fideicomisarios del Seguro Social de 2026 utilizan un ajuste por costo de vida (COLA) del 2.7% para el aumento pagadero a partir de 2027. Una vez que la SSA y los CMS publiquen las cifras finales, utilice su propio beneficio bruto y categoría de prima (no solo los promedios nacionales) para calcular qué sucederá con su pago mensual neto.