Jubilación 2026: qué edad se necesita para jubilarse

Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
Actualizado el 17 de septiembre de 2026. En 2026, un trabajador autónomo puede cambiar su base de cotización a través del servicio de Importass denominado “Base de cotización y rendimientos”. La decisión no consiste solo en elegir una cifra: hay que relacionar la base con la previsión de rendimientos netos, respetar la ventana de solicitud y valorar el equilibrio entre cuota mensual, regularización anual y protección futura.
La base de cotización es la cantidad sobre la que se calculan las cotizaciones y determinadas prestaciones. La cuota es el importe que se paga cada mes y depende de la base elegida y de los tipos aplicables. Por tanto, subir la base normalmente eleva el pago mensual, mientras que bajarla libera liquidez, pero puede reducir la protección asociada a la cotización. La base elegida es provisional hasta la regularización posterior, cuando se comprueban los rendimientos anuales comunicados por la Administración tributaria.
El sistema vigente desde 2023 vincula la elección a los rendimientos netos anuales de todas las actividades económicas, empresariales o profesionales del autónomo. No significa que la Tesorería asigne una base única e inamovible: dentro del tramo que corresponda existe un margen entre base mínima y base máxima.
Recomendación práctica: separa en tus cuentas tres datos antes de entrar en Importass: rendimientos netos medios previstos, base actual y cuota mensual. Así podrás comparar opciones reales y no confundir una cuota más baja con un coste total definitivamente menor.
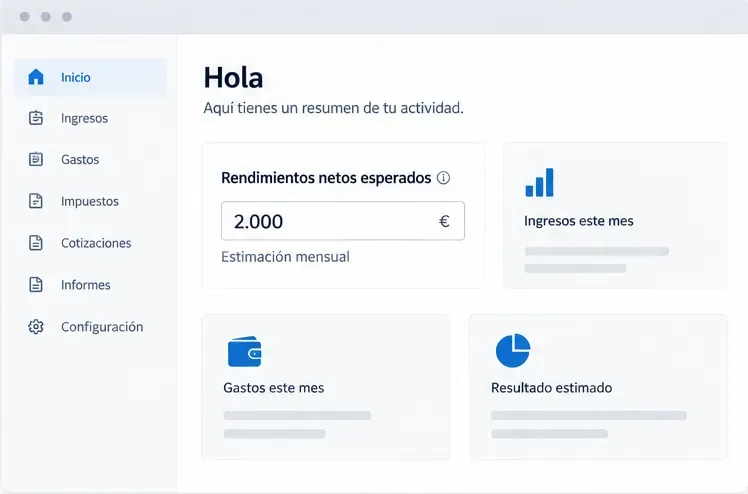
La guía oficial de trabajo autónomo publica para 2026 una tabla reducida y una tabla general. La base que puedes escoger depende del tramo de rendimientos netos medios mensuales previsto. Estas cifras son bases mensuales, no importes de cuota:
| Tabla | Rendimientos netos medios al mes | Base mínima | Base máxima |
|---|---|---|---|
| Reducida, tramo 1 | Hasta 670 € | 653,59 € | 718,94 € |
| Reducida, tramo 2 | Más de 670 y hasta 900 € | 718,95 € | 900 € |
| Reducida, tramo 3 | Más de 900 y menos de 1.166,70 € | 849,67 € | 1.166,70 € |
| General, tramo 1 | Desde 1.166,70 hasta 1.300 € | 950,98 € | 1.300 € |
| General, tramo 2 | Más de 1.300 y hasta 1.500 € | 960,78 € | 1.500 € |
| General, tramo 3 | Más de 1.500 y hasta 1.700 € | 960,78 € | 1.700 € |
| General, tramo 4 | Más de 1.700 y hasta 1.850 € | 1.143,79 € | 1.850 € |
| General, tramo 5 | Más de 1.850 y hasta 2.030 € | 1.209,15 € | 2.030 € |
| General, tramo 6 | Más de 2.030 y hasta 2.330 € | 1.274,51 € | 2.330 € |
| General, tramo 7 | Más de 2.330 y hasta 2.760 € | 1.356,21 € | 2.760 € |
| General, tramo 8 | Más de 2.760 y hasta 3.190 € | 1.437,91 € | 3.190 € |
| General, tramo 9 | Más de 3.190 y hasta 3.620 € | 1.519,61 € | 3.620 € |
| General, tramo 10 | Más de 3.620 y hasta 4.050 € | 1.601,31 € | 4.050 € |
| General, tramo 11 | Más de 4.050 y hasta 6.000 € | 1.732,03 € | 5.101,20 € |
| General, tramo 12 | Más de 6.000 € | 1.928,10 € | 5.101,20 € |
Qué está verificado: para una previsión mensual de rendimientos dentro de un tramo, el autónomo puede escoger una base entre los límites publicados para ese tramo. Qué depende del caso: el cálculo de rendimientos netos puede variar según el régimen fiscal, si se trabaja como persona física o como autónomo societario, y otras circunstancias. En estimación directa se suman las cuotas abonadas a la Seguridad Social al rendimiento neto para este cálculo; también se aplica una deducción por gastos genéricos del 7% en el caso general y del 3% para determinados socios societarios que hayan estado de alta al menos 90 días.
Recomendación práctica: usa la tabla como rango de decisión, pero calcula primero el rendimiento neto conforme a tu situación fiscal. Si tienes varias actividades o eres socio de una sociedad, no extrapoles el resultado de una sola actividad.
La modificación no entra en vigor el día que se presenta. Importass establece seis periodos bimestrales:
| Solicitud presentada entre | Efectos desde |
|---|---|
| 1 de enero y último día de febrero | 1 de marzo |
| 1 de marzo y 30 de abril | 1 de mayo |
| 1 de mayo y 30 de junio | 1 de julio |
| 1 de julio y 31 de agosto | 1 de septiembre |
| 1 de septiembre y 31 de octubre | 1 de noviembre |
| 1 de noviembre y 31 de diciembre | 1 de enero del año siguiente |
Esta regla desmonta una confusión habitual: no se trata de cambiar libremente la base cada mes para reaccionar a una factura puntual. Sí puedes revisar la previsión varias veces al año, pero cada solicitud queda vinculada al periodo de efectos que corresponde a su fecha de presentación. Una petición presentada en septiembre, por ejemplo, tiene efectos el 1 de noviembre si se registra dentro de la ventana oficial.
Recomendación práctica: anota el último día de cada ventana en tu calendario y presenta la modificación antes de esa fecha. Si tus ingresos cambian con mucha estacionalidad, utiliza la previsión media anual, no solo el mejor o peor mes.
La base mínima suele ser la opción más sencilla para quien necesita proteger la tesorería del negocio y prevé rendimientos ajustados o irregulares. Reduce la cotización provisional dentro del tramo permitido, pero también limita la base utilizada para determinadas prestaciones. Además, si los rendimientos reales acaban situándose por encima de la previsión, la regularización puede generar diferencias a ingresar.
Puede encajar contigo si: tus ingresos son bajos, tu prioridad inmediata es mantener liquidez y has calculado que la base mínima sigue dentro del tramo que realmente esperas.
Acción útil: reserva una cantidad para una posible regularización y revisa de nuevo la base si la facturación acumulada cambia claramente la previsión anual.
Una base intermedia reparte el esfuerzo entre el pago actual y la protección futura. Puede ser razonable para quien tiene ingresos relativamente estables, quiere evitar quedarse siempre en el mínimo y no necesita elevar al máximo sus costes mensuales. No existe un porcentaje universal de “base ideal”: la decisión depende de la estabilidad de los ingresos, la edad, las prestaciones que se quieran proteger y el horizonte de jubilación.
Puede encajar contigo si: tus rendimientos están en la mitad del tramo, puedes asumir una cuota algo mayor y buscas una posición equilibrada sin agotar el límite superior.
Acción útil: compara en una hoja sencilla tres escenarios —mínimo, intermedio y máximo— y anota el efecto mensual, el margen de caja y la prestación que quieres proteger.
La base máxima puede aumentar la protección ligada a la cotización, pero exige más liquidez todos los meses. Elegirla no garantiza por sí solo una prestación concreta: el resultado también depende del historial de bases, los periodos cotizados, la prestación solicitada y los límites legales. Por eso no conviene subirla solo por temor a una futura pensión baja sin comprobar el cálculo completo.
Puede encajar contigo si: tus rendimientos previstos permiten asumir el pago, tienes un historial de cotización que hace relevante la decisión y priorizas reforzar la protección frente a conservar el máximo efectivo disponible.
Acción útil: pide una simulación de prestaciones antes de comprometer una base alta y confirma que el aumento mensual tiene un beneficio que valoras de verdad.
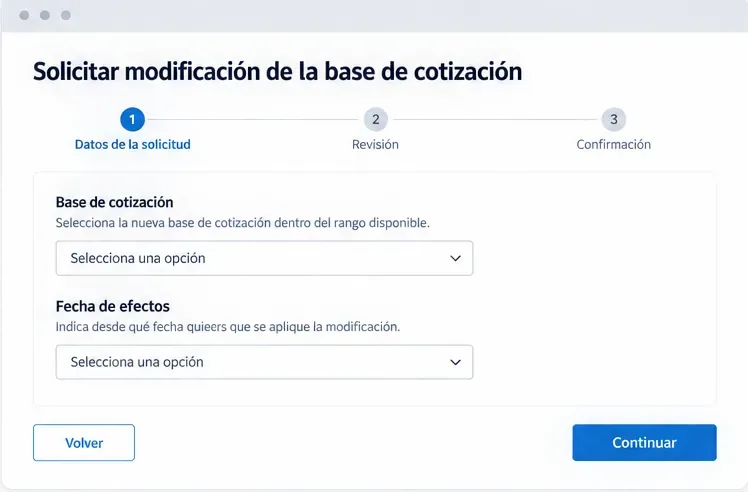
La Tesorería también ofrece una opción para solicitar la modificación como apoderado. Eso no significa que cualquier asesor pueda actuar automáticamente: la representación debe estar habilitada conforme al sistema de apoderamientos. Si el trámite lo haces personalmente, utiliza el acceso que el propio portal ofrezca y conserva el número o documento de registro.
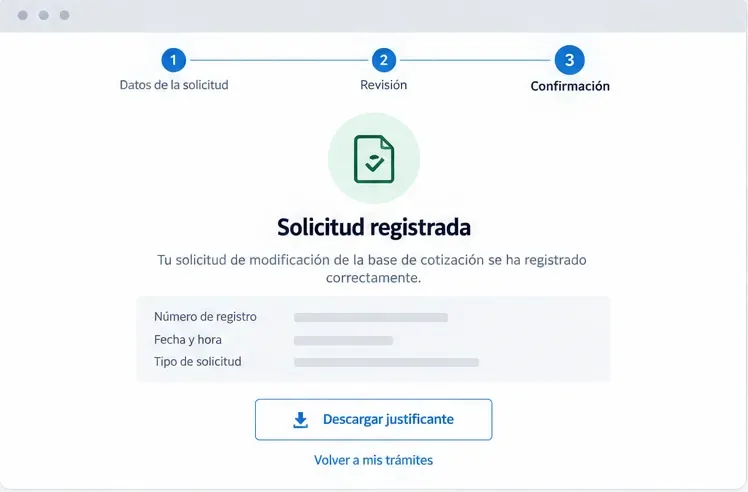
Recomendación práctica: no cierres la pantalla sin descargar o guardar el justificante. Es la prueba más útil para acreditar qué solicitaste, cuándo lo hiciste y desde qué fecha debía producir efectos.
La base elegida para 2026 es provisional. Cuando la Administración tributaria comunica los rendimientos anuales computables, la Seguridad Social regulariza las cuotas. Si la base provisional quedó por debajo de la que correspondía a los rendimientos reales, puede resultar una cantidad a ingresar; si se cotizó por encima de lo que correspondía, el resultado puede ser una devolución o ajuste conforme al procedimiento aplicable.
La regularización no debe confundirse con un error de la Tesorería ni con una sanción automática por cambiar la base. Es el mecanismo previsto para ajustar la cotización provisional a los rendimientos finalmente comprobados. Aun así, una previsión poco realista puede crear una factura inesperada o dejar durante meses una protección inferior a la deseada.
Recomendación práctica: conserva facturas, libros y datos fiscales que expliquen la previsión y revisa las comunicaciones de regularización cuando lleguen. Si no entiendes el cálculo, solicita el detalle antes de pagar o reclamar.
Los plazos y el servicio se han comprobado el 17 de septiembre de 2026 en Base de cotización y rendimientos de Importass. Los tramos y bases de 2026 proceden de la Guía práctica de trabajo autónomo de la Seguridad Social. El marco legal general puede consultarse en el texto consolidado de la Ley General de la Seguridad Social del BOE.
La tabla general no cubre todas las especialidades. Autónomos societarios, familiares colaboradores, artistas, religiosos, trabajadores agrarios, personas en pluriactividad y quienes tributan en territorios forales pueden estar sujetos a reglas o cálculos particulares. La recomendación final es comprobar el caso concreto en Importass y, si hay una diferencia importante de ingresos o una prestación próxima, pedir una simulación profesional antes de subir o bajar la base.
Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
Bono social eléctrico 2026: requisitos de PVPC, límites de renta, descuentos vigentes y claves para comprobar si la ayuda se aplica bien.
Consulta cuánto ha subido el Ingreso Mínimo Vital en 2026, las nuevas cuantías por hogar y por qué el importe final puede ser diferente.
Quién puede pedir el Ingreso Mínimo Vital en 2026: edad, residencia, ingresos, patrimonio, convivencia y excepciones explicadas con fuentes oficiales.
Comprueba si cobras por debajo del SMI 2026, calcula la diferencia y conoce cómo reclamar salarios, acudir a Inspección y evitar que prescriban cantidades.
Conozca quién puede solicitar el Bono Alquiler Joven 2026: edad, ingresos, contrato, renta máxima, exclusiones y cómo comprobar la convocatoria.
Qué revisar si el Bono Alquiler Joven está concedido pero no se ha cobrado en 2026: resolución, justificantes, requerimientos, cuenta bancaria y vías de reclamación.
Guía práctica de las ayudas al alquiler 2026 en España: programa general, jóvenes, colectivos vulnerables y cómo comprobar la convocatoria de tu comunidad.
Baja de maternidad y paternidad 2026: descubre si dura 19 o 32 semanas, cómo se reparten y qué cambios se aplican desde 2026.
¿Tu certificado digital ha caducado? Aprende cuándo se puede renovar, cuándo debes solicitar uno nuevo y cómo evitar errores al instalarlo.








