Inicio
» Wiki
»
Autónomos: qué gastos se pueden deducir y cómo justificarlos
Autónomos: qué gastos se pueden deducir y cómo justificarlos
La respuesta corta es esta: un autónomo puede deducir los gastos que estén relacionados con su actividad, estén justificados, registrados y correspondan al período correcto. No basta con que exista una factura ni con que el gasto parezca útil. La pregunta decisiva es si puede explicar, con documentos y de forma razonable, por qué ese desembolso ayuda a obtener ingresos profesionales o empresariales.
Esta guía se centra en el régimen de estimación directa del IRPF (Impuesto sobre la Renta de las Personas Físicas), que es el caso más habitual cuando se calculan los ingresos menos los gastos reales. El régimen de módulos tiene reglas distintas. Además, deducir un gasto en el IRPF y deducir el IVA soportado son cuestiones relacionadas, pero no idénticas.
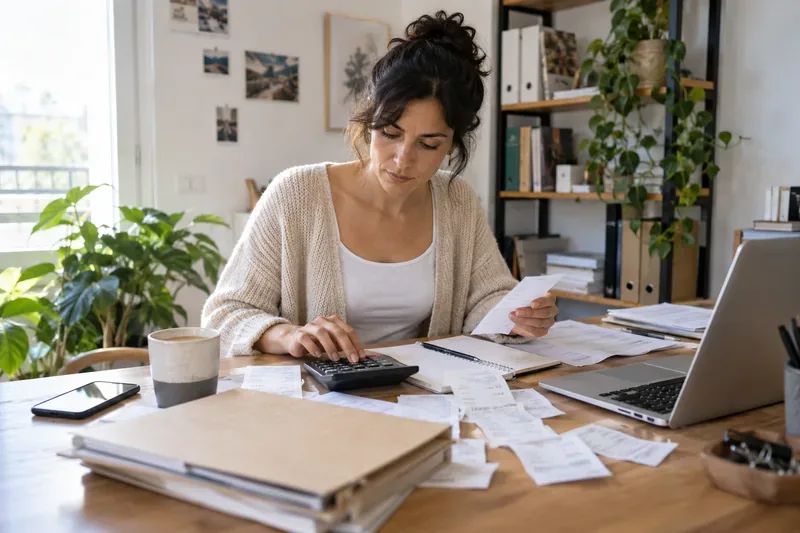
Una trabajadora autónoma revisa facturas y justificantes antes de registrar los gastos relacionados con su actividad.
Antes de empezar: qué significa realmente “deducible”
Un gasto deducible no significa que Hacienda le devuelva automáticamente todo el importe. Significa que el gasto puede restarse de los ingresos de la actividad para calcular el rendimiento neto. Ese rendimiento neto influye después en el IRPF según la situación fiscal global del contribuyente.
Por ejemplo, si una profesional factura 30.000 euros y acredita 5.000 euros de gastos deducibles, el punto de partida del rendimiento neto no será 30.000, sino 25.000 euros, antes de aplicar el resto de reglas. El ahorro fiscal final depende del tipo efectivo, de otras rentas, de mínimos personales y de circunstancias autonómicas. Por eso no conviene multiplicar sin más el gasto por un porcentaje.
La guía de la Agencia Tributaria sobre gastos fiscalmente deducibles organiza las categorías que aparecen en la declaración del IRPF. La referencia utilizada para este artículo es el manual del IRPF 2025 consultado el 18 de septiembre de 2026; algunas cifras o criterios pueden cambiar en ejercicios posteriores.
Los tres requisitos que debe comprobar primero
1. Vinculación con la actividad
El gasto debe ser propio de la actividad y tener correlación con los ingresos. Un programa de diseño para una diseñadora, el material de un electricista o los honorarios de una asesoría para llevar la contabilidad tienen una relación fácil de explicar. Un televisor para el salón de casa, en cambio, plantea una duda evidente aunque se haya comprado con factura.
2. Justificación suficiente
La factura completa suele ser el documento principal, pero no es una garantía absoluta. Debe poder demostrarse que la operación existió, que se recibió el bien o servicio y que lo pagó el titular o la actividad. En algunos gastos también ayudan el contrato, el comprobante bancario, el pedido, el correo con el proveedor o una explicación del uso profesional.
3. Registro correcto
El gasto tiene que aparecer en la contabilidad o en los libros registro obligatorios, dentro del período que corresponda. Guardar recibos en una carpeta sin incorporarlos al registro no es suficiente. Tampoco conviene registrar una factura personal como profesional solo porque el negocio tuvo pocos gastos ese trimestre.
Materias primas, mercancías, envases, embalajes y material necesario para prestar el servicio
Que se utilicen realmente en la actividad y estén documentados
Personal
Sueldos, Seguridad Social a cargo del empleador y formación del personal
Que exista relación laboral o profesional correctamente acreditada
Servicios exteriores
Alquiler, reparaciones, asesoría, seguros, publicidad, teléfono e Internet
Que el servicio esté afecto al negocio; si es mixto, aplicar un criterio razonable
Gastos financieros
Intereses y costes de financiación vinculados al negocio
Separar el capital amortizado y revisar los límites aplicables
Tributos
Algunas tasas, IAE o IBI relacionados con la actividad
No incluir sanciones, recargos ejecutivos ni gastos personales
Bienes de inversión
Ordenador, cámara, herramientas o mobiliario profesional
Normalmente se deducen mediante amortización, no de una sola vez
La clasificación de servicios exteriores de la AEAT incluye arrendamientos, reparaciones y conservación, suministros, profesionales independientes, seguros y otros servicios exteriores. No es una lista para deducir automáticamente todo lo que aparezca en ella: siempre se mantienen los requisitos generales.
Cuota de autónomos, gestoría y seguros
Las cuotas pagadas al RETA (Régimen Especial de Trabajadores Autónomos) aparecen entre los gastos del titular de la actividad en el manual de la AEAT. Hay que conservar los justificantes y prestar atención a las regularizaciones: si posteriormente la Seguridad Social exige una cantidad adicional o devuelve parte de las cuotas, el tratamiento fiscal se ajusta en el ejercicio correspondiente.
Los honorarios de una gestoría, abogado, economista, auditor o notario pueden encajar como servicios profesionales independientes cuando estén relacionados con la actividad. Lo mismo ocurre con determinadas primas de seguros profesionales. La factura debe identificar correctamente al destinatario y describir el servicio de manera que se entienda su vínculo con el negocio.
Una póliza de responsabilidad civil profesional es fácil de conectar con la actividad de un consultor o instalador. Un seguro familiar sin relación con el negocio no lo es. Si una póliza cubre a la vez riesgos personales y profesionales, conviene separar las coberturas o pedir a la aseguradora un desglose.
Vivienda habitual, despacho y suministros
Trabajar desde casa no permite deducir automáticamente todo el alquiler o todas las facturas. Primero debe existir una parte de la vivienda afectada a la actividad y esa situación debe ser coherente con los datos censales y con el uso real del inmueble.
Para los suministros de la vivienda habitual parcialmente afecta —agua, gas, electricidad, telefonía e Internet— la regla general indicada por la AEAT es aplicar el 30 % a la proporción de metros cuadrados destinados a la actividad respecto de la superficie total, salvo que se pruebe un porcentaje diferente. Por ejemplo, si el despacho ocupa el 20 % de la vivienda, el cálculo ordinario de suministros sería 30 % × 20 %, es decir, un 6 % de esos suministros.
Esta regla no convierte en deducible cualquier compra doméstica. El alquiler, la amortización, el IBI o la comunidad pueden requerir un cálculo proporcional distinto y documentación sobre la titularidad o el contrato. La explicación de la AEAT sobre suministros de la vivienda ofrece el criterio y un ejemplo numérico.
Ordenador, teléfono, herramientas y amortización
Los bienes que duran varios años —por ejemplo, un ordenador, una cámara, una impresora o una herramienta profesional— suelen tratarse como elementos de inversión. En vez de deducir todo el precio el día de la compra, se va deduciendo mediante amortización según las reglas y tablas fiscales aplicables. La fecha de puesta en funcionamiento y el porcentaje de uso profesional importan.
Un teléfono móvil utilizado exclusivamente para la actividad puede tener un tratamiento distinto del móvil que se usa indistintamente para trabajo y vida personal. La AEAT señala que, en el caso de la línea móvil, la deducción exige uso exclusivo profesional; el propio teléfono puede deducirse por amortización cuando corresponda. Un segundo dispositivo separado para clientes puede ser más fácil de justificar que un único móvil de uso mixto.
Antes de deducir un equipo, anote su número de serie, fecha de compra, fecha de inicio de uso y porcentaje profesional. Si existe uso privado relevante, no presente el 100 % como gasto profesional sin una justificación sólida.
Comidas, viajes y vehículo: los apartados con más errores
Gastos de manutención
Un autónomo en estimación directa puede deducir sus propios gastos de manutención si se producen en el desarrollo de la actividad, en establecimientos de restauración u hostelería, se pagan por medios electrónicos y se respetan los límites. No basta con que sea un día laborable ni con guardar un ticket de una comida personal.
Para el manual de la AEAT consultado, el límite diario es de 26,67 euros en España sin pernoctar en un municipio distinto del lugar habitual de trabajo y de residencia, y de 53,34 euros cuando se pernocta en un municipio distinto. En el extranjero, los límites indicados son 48,08 y 91,35 euros, respectivamente. El desplazamiento, el pago electrónico y la justificación deben poder acreditarse; el exceso no es deducible.
Vehículo
El turismo de uso mixto es un área especialmente delicada. Comprar combustible o pagar reparaciones no convierte el coche familiar en un vehículo afecto al negocio. La deducción depende de la actividad, del uso exclusivo o de las presunciones legales aplicables a determinados vehículos. Un profesional del transporte, un agente comercial o una empresa de reparto puede estar en una situación diferente de quien utiliza el coche para visitar ocasionalmente a un cliente.
Por prudencia, conserve una agenda de desplazamientos, contratos, hojas de ruta, kilómetros y pruebas del uso profesional. No confunda la deducción de determinados gastos en el IRPF con la deducción del IVA: cada impuesto tiene sus propios requisitos.
IRPF e IVA: dos comprobaciones separadas
Cuando una factura incluye IVA soportado, hay que decidir primero si ese IVA puede deducirse en la autoliquidación del IVA. Si es deducible en IVA, normalmente no se vuelve a incluir como gasto en el IRPF; se contabiliza la base imponible. Si el IVA no es deducible en IVA, puede formar parte del gasto o del valor del bien según el caso.
Identifique el gasto: indique si es compra, servicio, suministro, inversión, seguro, cuota o manutención.
Compruebe la factura: nombre o razón social, NIF, fecha, concepto, base, IVA y total deben ser coherentes.
Separe el uso privado: si el gasto es mixto, determine si existe una regla específica o si debe excluirse.
Decida el impuesto: registre por separado la base y el IVA según su deducibilidad.
Registre y archive: conserve la factura junto con el pago y cualquier prueba de relación con la actividad.
Revise el cierre trimestral: compruebe que no ha duplicado facturas ni ha mezclado gastos de distintos períodos.
Errores frecuentes que conviene evitar
Deducir una compra solo porque está a nombre del autónomo.
Usar tickets sin datos suficientes cuando la factura completa sea necesaria.
Registrar el importe total de un ordenador o vehículo sin analizar la amortización.
Deducir el 100 % de la vivienda, el teléfono, Internet o el coche cuando existe uso personal.
Confundir un gasto deducible en IRPF con una cuota de IVA deducible.
Presentar comidas personales como dietas sin desplazamiento profesional acreditable.
Guardar documentos sin registrarlos o registrarlos fuera del ejercicio correcto.
Lista de comprobación final
Antes de cerrar el trimestre, pregúntese: ¿el gasto está relacionado con mis ingresos? ¿Tengo una factura o justificante válido? ¿Está anotado en el libro registro? ¿He separado la parte privada? ¿He tratado correctamente la inversión y el IVA? ¿Podría explicarlo con claridad dentro de dos años?
Si la respuesta es afirmativa, el gasto tiene una base razonable para ser analizado como deducible. Si la respuesta es dudosa —sobre todo en vivienda, vehículos, comidas, teléfono o inversiones— no conviene forzar la deducción por ahorrar una cantidad pequeña. La normativa depende del régimen fiscal, de la actividad y de los hechos concretos; en operaciones relevantes, revise el caso con un asesor y conserve la documentación completa.