Inicio
» Wiki
»
Cómo consultar cuánto cobrarás de pensión: guía oficial para estimar tu jubilación en España
Cómo consultar cuánto cobrarás de pensión: guía oficial para estimar tu jubilación en España
Saber cuánto cobrarás de pensión no exige adivinar una cifra ni aplicar una fórmula genérica a tu último sueldo. En España, la vía más útil para obtener una estimación personalizada es el Simulador de Jubilación de la Seguridad Social, porque utiliza la información que ya consta sobre tu vida laboral y tus cotizaciones y permite proyectar distintos escenarios futuros. La propia Seguridad Social aclara que el resultado es aproximado e informativo: no sustituye a la resolución que emitirá el Instituto Nacional de la Seguridad Social (INSS) cuando solicites efectivamente la jubilación.
Lo primero: una simulación no es la pensión definitiva
Un error frecuente es interpretar la cantidad que aparece en el simulador como si fuera un importe ya reconocido. No lo es. La herramienta toma los datos reales disponibles hasta la fecha de consulta y, para el futuro, proyecta tu situación laboral o los escenarios que indiques. Si tus bases de cotización, periodos de alta, situación de desempleo, régimen de Seguridad Social o fecha de jubilación cambian, el resultado también puede cambiar.
Lo verificado: la Seguridad Social indica que el simulador calcula una fecha posible de acceso a la jubilación y una cuantía aproximada y que, al finalizar, genera un informe en PDF. Lo que depende de tu caso: que la estimación futura se acerque mucho o poco al importe finalmente reconocido. Lo que no puede saberse hoy con certeza: el importe exacto de una pensión que se causará dentro de varios años si todavía no conocemos toda la carrera de cotización futura ni las normas que estarán vigentes entonces.
Acción útil: trata la cifra como un escenario de planificación y guarda la fecha de la simulación. Si faltan años para jubilarte, repítela cuando haya cambios relevantes en tu carrera laboral.
Cómo consultar cuánto cobrarás de pensión paso a paso
1. Accede a Tu Seguridad Social e identifícate
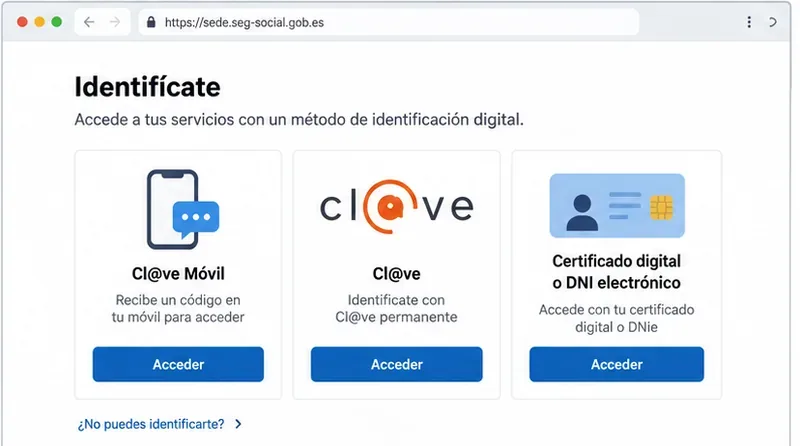
Entra en Tu Seguridad Social. El acceso a los servicios personalizados requiere identificación. La documentación oficial del INSS recoge opciones de identificación digital como Cl@ve, DNI electrónico o certificado, y el servicio oficial también ha contemplado acceso mediante SMS cuando se cumplen los requisitos asociados a los datos de contacto registrados.
Vista orientativa de los métodos de identificación digital que pueden aparecer al acceder a servicios personalizados de la Seguridad Social; comprueba siempre las opciones disponibles en el portal oficial.
Acción útil: si no consigues entrar con un método, no crees cuentas duplicadas ni introduzcas tus claves en páginas recibidas por correo o mensajería. Vuelve al dominio oficial de la Seguridad Social y revisa el método de identificación disponible.
2. Busca la opción de simulación de jubilación
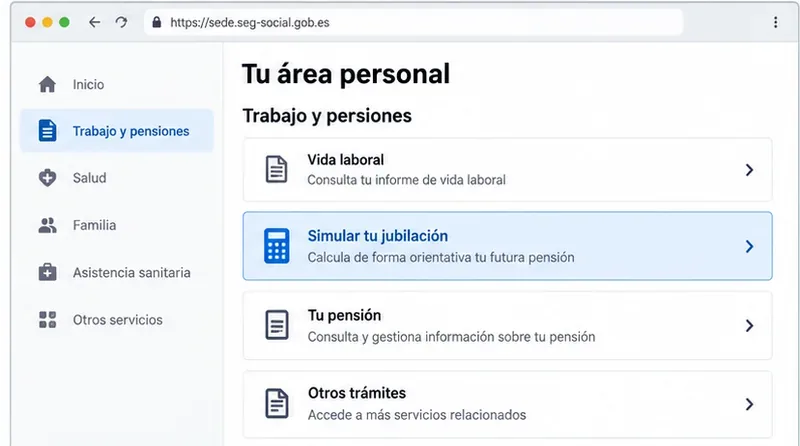
Una vez dentro, localiza el área relacionada con trabajo, cotizaciones y pensiones y selecciona “Simular tu jubilación”. La ficha oficial del servicio indica expresamente que, en el apartado de trabajo, debe pulsarse esa opción para iniciar la simulación.
La consulta comienza desde el área personal, donde la opción de simulación de jubilación utiliza la información laboral que consta en la Seguridad Social.
Acción útil: antes de aceptar el resultado, comprueba que tu historial laboral reciente está correctamente reflejado. Si detectas periodos de alta o baja que no reconoces, conviene revisar primero tu vida laboral.
3. Revisa los datos y prueba escenarios realistas
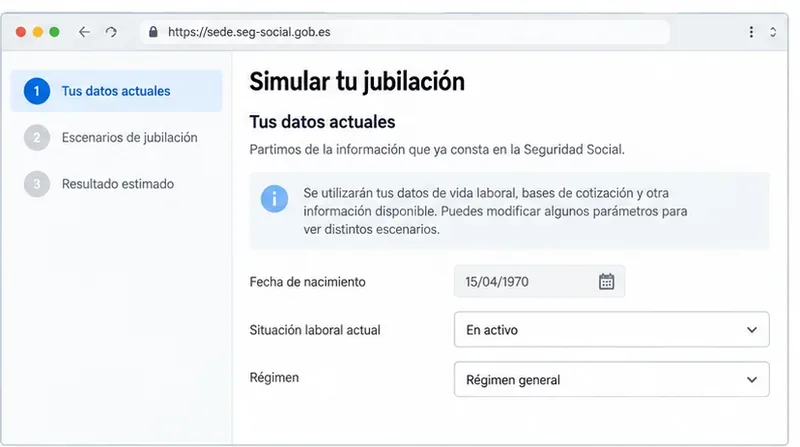
La simulación parte de la información real disponible en las bases de datos de la Seguridad Social. A partir de la fecha actual, puede proyectar la situación existente o permitir que introduzcas variaciones, por ejemplo un cambio de régimen, desempleo o modificación de bases de cotización. Esto es especialmente importante si eres autónomo, si prevés una interrupción de actividad o si estás comparando jubilación ordinaria, anticipada o demorada.
Antes de confiar en una estimación, revisa los datos de partida y modifica solo los escenarios futuros que realmente quieras comparar.
Acción útil: haz al menos dos simulaciones cuando tengas una decisión pendiente: una manteniendo tu situación actual y otra con el cambio que estás valorando. Así podrás identificar qué diferencia proviene del escenario y no confundirla con una cifra “garantizada”.
4. Lee el resultado y descarga el informe
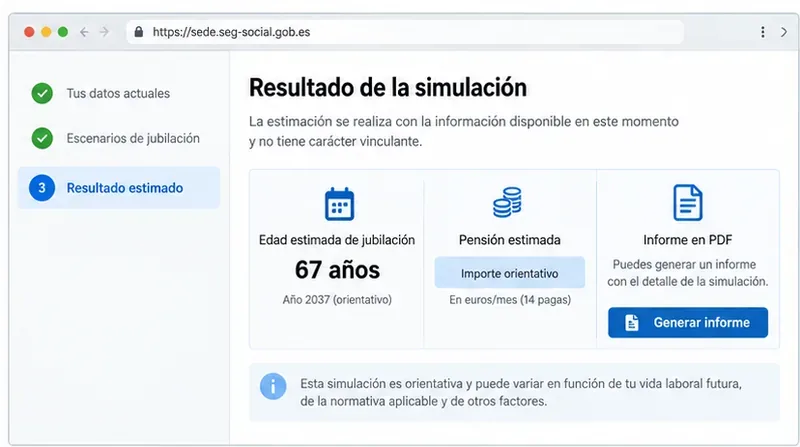
El resultado puede mostrar la fecha estimada de jubilación y la cuantía aproximada. La Seguridad Social señala que al finalizar se genera un informe en PDF que puedes guardar o imprimir. Ese documento es útil para recordar qué datos y escenario se utilizaron, sobre todo si más adelante comparas una nueva simulación.
El resultado debe leerse como una estimación vinculada a los datos y supuestos usados en esa consulta, no como una resolución definitiva de pensión.
Acción útil: guarda el PDF con una fecha en el nombre del archivo y anota qué hipótesis utilizaste, por ejemplo “situación actual”, “jubilación un año más tarde” o “cambio de base de cotización”.
Qué determina realmente cuánto cobrarás
La pensión contributiva de jubilación no se calcula simplemente como un porcentaje del último salario. De forma general intervienen la base reguladora, es decir, la magnitud obtenida a partir de las bases de cotización computables conforme a la normativa, y el porcentaje aplicable según los años cotizados. También pueden intervenir coeficientes reductores si se anticipa la jubilación o incentivos si se retrasa, además de reglas específicas según el régimen y la situación concreta.
Para 2026, la página oficial de cuantía de jubilación establece que el porcentaje parte del 50 % de la base reguladora con 15 años cotizados y aumenta por meses adicionales conforme a la escala vigente. En el tramo aplicable a 2026, tras esos 15 años se añade un 0,21 % por cada uno de los primeros 49 meses adicionales y un 0,19 % por los meses posteriores, hasta alcanzar el límite general del 100 % en la escala ordinaria, sin perjuicio de supuestos de jubilación demorada. Puedes consultar la regulación en el portal de Prestaciones y pensiones de la Seguridad Social.
Acción útil: no uses solo tus años cotizados para estimar una cantidad. Dos personas con los mismos años pueden tener pensiones distintas si sus bases de cotización son diferentes.
El cambio de 2026 en la base reguladora: qué significa
Desde 1 de enero de 2026 entra en juego el periodo transitorio aprobado por el Real Decreto-ley 2/2023. Para quienes causen la pensión en el periodo previsto por la norma, la entidad gestora debe comparar de oficio la fórmula que venía aplicándose con la nueva fórmula gradual y utilizar la que resulte más favorable cuando corresponda.
En 2026, la nueva fórmula transitoria calcula la base reguladora dividiendo entre 352,33 la suma de las 302 bases de cotización de mayor importe dentro de los 304 meses inmediatamente anteriores al mes previo al hecho causante. Al mismo tiempo, la normativa mantiene la comparación con la fórmula anterior para determinar qué cálculo es más beneficioso en los años de transición. El texto legal puede consultarse en el Real Decreto-ley 2/2023 consolidado en el BOE.
Malentendido frecuente: “desde 2026 yo puedo elegir manualmente la fórmula que más me guste”. La norma habla de aplicación de oficio de la alternativa más favorable en los supuestos previstos; no se trata simplemente de marcar una opción libre para alterar el cálculo reconocido.
Acción útil: si te jubilas en 2026 o en los años de transición, conserva el detalle del cálculo y, cuando recibas la resolución, comprueba qué base reguladora se ha aplicado y si la documentación explica la comparación correspondiente.
La edad que aparece también depende de tus cotizaciones
En 2026, la edad ordinaria es de 65 años para quienes acrediten al menos 38 años y 3 meses de cotización. Con menos de ese periodo, la edad ordinaria indicada por la Seguridad Social es de 66 años y 10 meses. A partir de 2027, la escala general llega a 65 años con 38 años y 6 meses o más cotizados y a 67 años con menos cotización, sin perjuicio de excepciones y modalidades especiales. La tabla oficial puede consultarse en la página de edad ordinaria de jubilación.
Acción útil: no fijes una fecha de jubilación basándote únicamente en tu cumpleaños. Comprueba antes cuántos años y meses de cotización tendrás en esa fecha.
¿La pensión estimada es bruta o neta?
Otra confusión habitual consiste en comparar directamente la cifra de una estimación con el dinero que esperas recibir en tu cuenta bancaria. En la planificación financiera conviene distinguir entre importe bruto de la pensión y importe neto después de las retenciones que correspondan. La tributación efectiva depende de la situación fiscal personal y puede cambiar, por lo que no es prudente convertir una simulación de pensión en una cifra neta fija para todos.
Acción útil: si estás preparando un presupuesto de jubilación, trabaja primero con la cifra de pensión que aparezca en la documentación oficial y calcula aparte una estimación fiscal adaptada a tu situación.
Qué revisar si la cifra te parece demasiado alta o demasiado baja
Vida laboral: revisa que los periodos de alta y baja sean correctos.
Bases de cotización: comprueba especialmente años con cambios de empleo, reducciones de jornada o actividad por cuenta propia.
Fecha de jubilación: asegúrate de que estás comparando jubilación ordinaria con ordinaria, o anticipada con el escenario correcto.
Proyección futura: confirma si el simulador está prolongando automáticamente tu situación actual y si esa hipótesis es razonable.
Normativa aplicable: si faltan muchos años, recuerda que la regulación futura puede modificar el resultado.
Acción útil: si encuentras una discrepancia en datos históricos, intenta aclararla antes de utilizar la estimación para tomar decisiones importantes. Si la duda es jurídica o depende de una situación laboral compleja, solicita información al INSS o asesoramiento profesional con la documentación completa.
Cómo interpretar bien el resultado final
Una buena consulta no termina cuando aparece un número. El resultado es realmente útil cuando puedes responder a cuatro preguntas: qué fecha de jubilación se ha usado, qué historial de cotización consta, qué supuestos futuros se han proyectado y si estás comparando la modalidad de jubilación correcta.
El simulador oficial es más fiable para planificar que una regla rápida basada en el salario porque parte de tus datos registrados, pero sigue teniendo un límite esencial: el futuro puede cambiar. La cifra definitiva solo se conoce cuando se causa el derecho, se presenta la solicitud y el INSS dicta la resolución conforme a los datos y la normativa aplicables en ese momento.
Acción útil final: descarga el informe, guarda una copia fechada y repite la simulación cuando cambie tu empleo, tus bases de cotización o tu fecha prevista de jubilación. Así convertirás una cifra aislada en una herramienta de planificación que puedes actualizar y comprobar.