Inicio
» Wiki
»
Cómo darse de alta como autónomo en España: pasos, plazos y comprobaciones en 2026
Cómo darse de alta como autónomo en España: pasos, plazos y comprobaciones en 2026
El problema suele aparecer justo cuando llega el primer cliente: ya hay un trabajo acordado, una fecha de entrega e incluso una factura por preparar, pero no está claro qué trámite va primero ni si basta con “darse de alta en autónomos”. En España son dos frentes distintos que deben coordinarse: el alta censal ante la Agencia Tributaria y el alta en la Seguridad Social como trabajador por cuenta propia. Si se hace en un orden incorrecto, con una fecha que no coincide o eligiendo una actividad que no corresponde, después pueden aparecer errores en impuestos, cotización o justificantes.
Esta guía explica el proceso general vigente en septiembre de 2026 para una persona física que empieza una actividad por cuenta propia en España. No sustituye el análisis de casos con socios, actividad agraria, regímenes forales, residencia fiscal compleja, varias actividades simultáneas o permisos de trabajo específicos.
Antes de empezar: qué significa realmente “darse de alta como autónomo”
No existe un único botón que resuelva todas las obligaciones. Como regla general, antes de iniciar la actividad hay que estar correctamente inscrito en el Censo de Empresarios, Profesionales y Retenedores de la Agencia Tributaria y también haber solicitado el alta en el Régimen Especial de Trabajadores Autónomos (RETA) de la Seguridad Social.
Una novedad que todavía genera confusión es el modelo 037. Desde el 3 de febrero de 2025 está suprimido. Para las altas censales se utiliza el modelo 036. La Agencia Tributaria dispone además de Censos WEB, un servicio de ayuda pensado especialmente para personas físicas que se dan de alta por primera vez y cumplen las condiciones del servicio. Puede consultarse la información oficial del modelo 036 y sus plazos y la ayuda oficial de Censos WEB.
También conviene distinguir entre estar encuadrado en una actividad del IAE y pagar efectivamente el Impuesto sobre Actividades Económicas. Las personas físicas están exentas del pago del IAE, aunque la actividad debe declararse y clasificarse correctamente. La Agencia Tributaria lo explica en su manual oficial del IAE.
Paso 1: prepara los datos antes de abrir ningún formulario
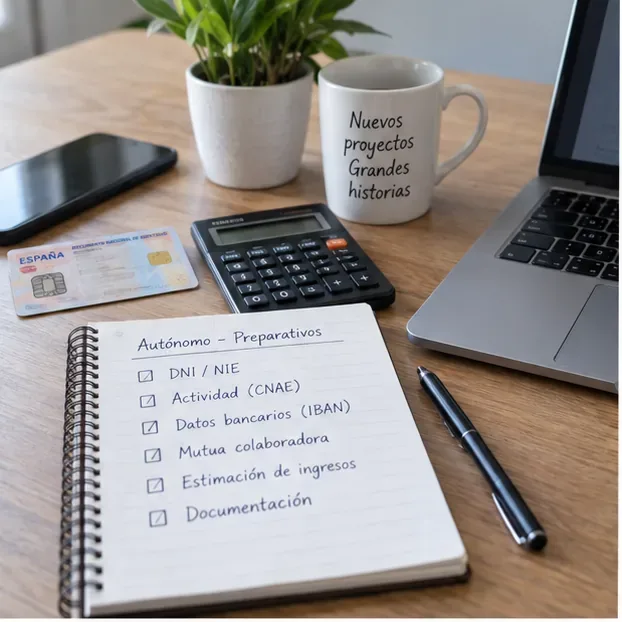
Preparar identificación, actividad, datos bancarios y una estimación realista de rendimientos evita interrupciones durante los trámites.
La forma más sencilla de reducir errores es decidir primero qué actividad vas a realizar y con qué fecha exacta empezarás. Hacienda y Seguridad Social deben recibir información coherente. No elijas un epígrafe del IAE solo porque “suena parecido”: utiliza el buscador de actividades de la Agencia Tributaria y comprueba qué régimen fiscal deriva de esa actividad.
Antes de iniciar el proceso, reúne al menos estos datos:
DNI o NIE y domicilio fiscal.
Descripción concreta de la actividad y epígrafe del IAE.
Código CNAE que corresponda a la actividad para la Seguridad Social.
Fecha prevista de inicio y domicilio donde se desarrollará la actividad.
Estimación de rendimientos netos anuales.
IBAN para domiciliar las cuotas.
Mutua colaboradora que cubrirá los riesgos incluidos en el alta.
Para Censos WEB, la identificación electrónica puede realizarse con Cl@ve, certificado electrónico o DNIe. En Importass también existen opciones de identificación digital como Cl@ve, certificado o SMS cuando el teléfono consta correctamente en la Seguridad Social.
Paso 2: presenta el alta censal en Hacienda con el modelo 036
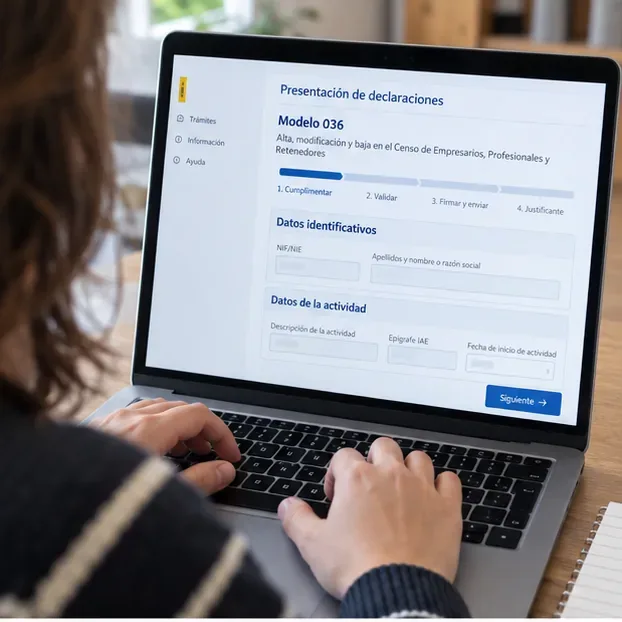
El alta censal debe reflejar la actividad, el epígrafe correspondiente y la fecha real de comienzo antes de iniciar el trabajo.
La Agencia Tributaria indica que la declaración censal de alta debe presentarse antes de iniciar la actividad. Para una persona física que comienza por primera vez y encaja en el ámbito del servicio, Censos WEB suele ser la ruta más guiada: ayuda a identificar la actividad y puede determinar automáticamente los regímenes de IVA e IRPF a partir de la información introducida.
En el alta se comunican, entre otros datos, la actividad económica, la fecha de inicio, el domicilio relacionado con la actividad y las obligaciones tributarias. Estas obligaciones no son iguales para todos. Un profesional sujeto a retención, un comercio minorista o una actividad exenta de IVA pueden tener configuraciones diferentes. Por eso no es correcto copiar las casillas de otra persona sin comprobar si su actividad y circunstancias coinciden.
Si Censos WEB no admite tu caso o la clasificación automática no refleja tu situación, debes utilizar la tramitación general del modelo 036. La propia Agencia Tributaria señala esta alternativa cuando el servicio asistido no resulta adecuado.
Al terminar, guarda el justificante de presentación. Ese PDF o referencia será una de las pruebas clave de que el alta censal se presentó y de qué fecha y obligaciones declaraste.
Paso 3: tramita el alta en autónomos en Importass
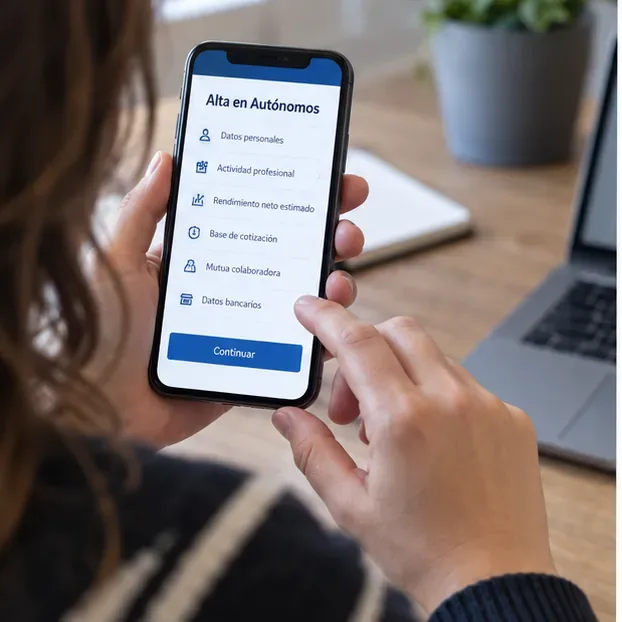
En el alta de Seguridad Social se comunican la actividad, rendimientos estimados, base de cotización, mutua y cuenta bancaria.
Después de tener preparada el alta fiscal, el siguiente frente es la Tesorería General de la Seguridad Social. El servicio oficial Alta en trabajo autónomo de Importass pide el código del IAE, el CNAE, la fecha y domicilio de actividad, la previsión de rendimientos netos anuales, la base de cotización, la mutua colaboradora y una cuenta bancaria.
El plazo es importante: la Seguridad Social permite comunicar el alta con una antelación máxima de 60 días, pero exige que se solicite antes de iniciar la actividad. Presentarla después implica un alta fuera de plazo y puede producir efectos económicos desfavorables.
Desde el sistema de cotización por rendimientos netos, la base se elige dentro del intervalo correspondiente al tramo de rendimientos previsto. Para 2026 existen tablas específicas de bases mínimas y máximas. Como esos importes pueden cambiar de un ejercicio a otro, es preferible consultar la tabla oficial de cotización 2026 de la Seguridad Social en lugar de reutilizar una cifra de años anteriores.
Si desempeñas varias actividades por cuenta propia, la Seguridad Social indica que no necesitas múltiples altas en RETA por cada una, aunque las actividades adicionales sí deben comunicarse conforme a las reglas aplicables.
Paso 4: revisa justificantes, fechas y obligaciones antes de emitir la primera factura
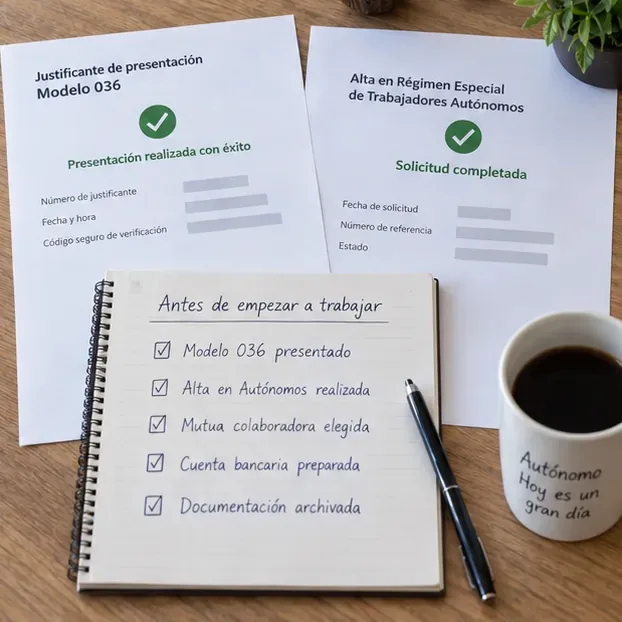
La última comprobación debe confirmar que Hacienda y Seguridad Social muestran la misma fecha de inicio y una actividad coherente.
Este último paso parece administrativo, pero evita muchos problemas posteriores. No basta con que cada portal muestre un mensaje de éxito: descarga y archiva los justificantes, y comprueba que los datos esenciales coinciden.
La fecha de inicio declarada en Hacienda y Seguridad Social debe ser la correcta.
La descripción de la actividad, epígrafe IAE y CNAE deben representar realmente lo que haces.
El alta en RETA debe aparecer efectiva para la fecha en la que comienzas.
La cuenta bancaria indicada para la cuota debe ser válida.
La mutua colaboradora y las coberturas seleccionadas deben constar en el alta.
Las obligaciones fiscales del modelo 036 deben corresponder a tu régimen de IVA e IRPF.
En materia fiscal, no todos los autónomos presentan exactamente los mismos modelos. Por ejemplo, el modelo 303 se utiliza para autoliquidaciones de IVA cuando corresponde, mientras que los pagos fraccionados de IRPF pueden canalizarse mediante los modelos 130 o 131 según el régimen. La Agencia Tributaria mantiene información actualizada sobre regímenes de IVA y sobre las obligaciones que se determinan al cumplimentar el alta censal.
Errores frecuentes que conviene evitar
Usar todavía el modelo 037
Es un error basado en guías antiguas. El modelo 037 dejó de estar vigente el 3 de febrero de 2025. En 2026 el alta censal se articula mediante el modelo 036, con Censos WEB como vía asistida para determinados casos de personas físicas.
Esperar a tener ingresos para darse de alta
La obligación de alta en trabajo autónomo no depende simplemente de superar una cifra concreta de ingresos. Importass indica que debe darse de alta quien realiza de manera personal y habitual una actividad económica por cuenta propia, con independencia de los ingresos que genere. Si tienes dudas sobre si tu actividad es realmente habitual o encaja en otro régimen, conviene resolverlas antes de empezar.
Confundir epígrafe IAE con CNAE
Son clasificaciones distintas y se utilizan en ámbitos diferentes. El alta en Seguridad Social solicita ambos datos relacionados con la actividad. Anotarlos antes de iniciar el trámite evita tener que interrumpirlo para buscar códigos.
Elegir una base de cotización con una previsión poco realista
La cotización parte de una estimación de rendimientos netos. Si tu negocio cambia de forma relevante durante el año, revisa en Importass las opciones disponibles para comunicar rendimientos o modificar la base dentro de los plazos aplicables.
Cómo comprobar por tu cuenta que el alta está bien hecha
Antes de considerar cerrado el proceso, haz una revisión final en cinco minutos. Abre el justificante del modelo 036 y localiza la fecha de inicio, la actividad y las obligaciones fiscales. Después entra en tu área personal de Importass y verifica que constas de alta en trabajo autónomo desde la fecha correcta. Comprueba también que el IBAN y la mutua son los previstos.
Si todo coincide, conserva los justificantes en una carpeta permanente y añade a tu calendario las primeras obligaciones fiscales que resulten de tu modelo 036. Si encuentras una discrepancia, corrígela cuanto antes mediante el trámite que corresponda; no intentes compensarla simplemente cambiando la fecha de una factura.
Para consultar el estado de trámites presentados ante la Tesorería, Importass dispone además de Tus expedientes y solicitudes. La información oficial es especialmente útil cuando el caso se aparta del alta estándar, porque las obligaciones concretas dependen de la actividad, residencia, forma de organización y régimen tributario aplicable.