Inicio
» Familia
»
Cómo reconstruir rápidamente tu fondo de emergencia: un plan de recuperación en 4 pasos
Cómo reconstruir rápidamente tu fondo de emergencia: un plan de recuperación en 4 pasos
En mayo de 2026 se publicó un nuevo e importante dato. El último informe de la Reserva Federal sobre finanzas familiares reveló que el 55 % de los adultos estadounidenses había ahorrado lo suficiente para cubrir tres meses de gastos de emergencia, cifra que se mantuvo sin cambios con respecto a 2024. También constató que el 63 % podría cubrir una hipotética emergencia de 400 dólares con efectivo o su equivalente. Estas cifras nos recuerdan que reconstruir un fondo de emergencia es una tarea financiera habitual, no algo que se termina una sola vez.
Si recientemente agotaste tus ahorros para la reparación del coche, una factura médica, un problema en casa, una interrupción del trabajo u otra emergencia legítima, la forma más rápida y sostenible de recuperarlos es mediante un plan de recuperación breve: elige un objetivo concreto, crea espacio temporal en tu presupuesto, automatiza la recarga y envía dinero de forma irregular al fondo antes de que se esfume en gastos normales.
El objetivo no es reconstruir tan agresivamente que se descuiden el alquiler, los pagos mínimos de las deudas, el seguro, la comida u otros gastos esenciales. «Rápido» debe significar enfocado y constante, no financieramente inestable.
¿Qué cambió en 2026 y qué significa para ti?
El informe de la Reserva Federal de 2026 sobre ahorro e inversiones ofrece la información nacional más reciente disponible hasta septiembre de 2026. Además de la cifra de ahorros de los últimos tres meses, el informe reveló que el 70 % de los adultos afirmó poder afrontar un gasto imprevisto de al menos 500 dólares utilizando únicamente sus ahorros. Por otra parte, el resumen ejecutivo del informe indica que el 59 % de los adultos experimentó al menos un gasto inesperado importante durante los 12 meses anteriores.
La conclusión práctica no es que todos necesiten la misma cantidad de dinero, sino que un colchón de efectivo sigue siendo importante incluso cuando las finanzas familiares son estables. Tu objetivo de recuperación debe reflejar tus gastos mensuales esenciales, la estabilidad de tu empleo, los deducibles del seguro, las personas a tu cargo y la rapidez con la que podrías reemplazar los ingresos perdidos.
¿Cuánto debería reconstruir?
No existe un fondo de emergencia universal. La Reserva Federal suele evaluar si los hogares pueden cubrir tres meses de gastos. La FDIC, en su guía para el consumidor de enero de 2025, señala que los expertos financieros generalmente recomiendan tener al menos seis meses de gastos de manutención en un producto asegurado federalmente. Estos son puntos de referencia, no reglas que se apliquen a todos los hogares.
Un enfoque más rápido y menos desalentador es reconstruir por capas:
Hito
Objetivo
Cuándo pasar al siguiente nivel
Búfer de inicio
Afronta un pequeño imprevisto real sin tener que recurrir inmediatamente a una tarjeta de crédito o un préstamo.
Una vez que puedas asumir una reparación común, un deducible o una factura urgente que de otro modo generaría una nueva deuda.
Un mes de gastos esenciales
Date un respiro ante una breve interrupción en tus ingresos.
Una vez que hayas ahorrado lo suficiente para un mes, mantén el mismo hábito de ahorro automático.
Tres meses de gastos esenciales
Crear una reserva de emergencia más sustancial; esta es la medida de resiliencia que monitorea la Reserva Federal.
Reevalúe la seguridad laboral, las personas a su cargo, los riesgos para la salud y la variabilidad de los ingresos.
Seis meses o un objetivo personalizado más elevado
Añada protección para interrupciones prolongadas o ingresos menos predecibles.
Deja de aumentar el objetivo solo cuando este se ajuste a tu riesgo real y a tu plan financiero general.
Por ejemplo, supongamos que sus gastos esenciales son de $3200 al mes y que actualmente le quedan $800 en su fondo de emergencia. Si su próximo objetivo es cubrir un mes de gastos, su déficit será de $2400. Para recuperarlo en seis meses, necesitará $400 al mes. Si esa cantidad no es realista, extienda el plazo en lugar de configurar una transferencia automática que le genere sobregiros o le obligue a pedir préstamos nuevamente.
Paso 1: Establecer un objetivo y un plazo de recuperación.
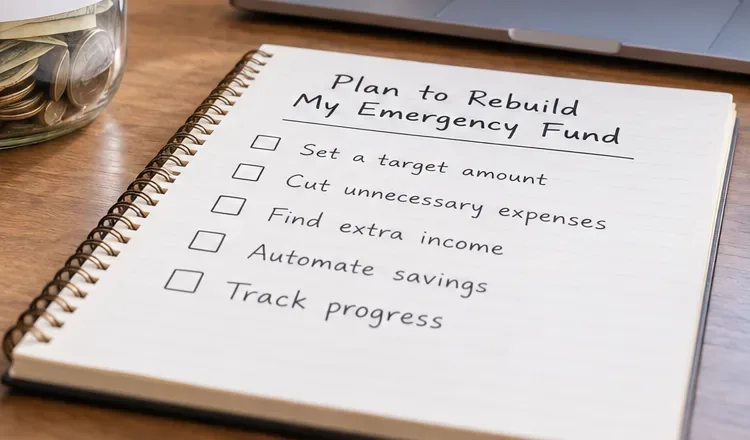
Paso 1: Comience con un objetivo de recuperación por escrito y una breve lista de verificación para que el plan de reconstrucción sea medible en lugar de vago.
Comience calculando los gastos mensuales esenciales, no el total de sus gastos de estilo de vida. Incluya vivienda, servicios básicos, alimentos, transporte para ir al trabajo, seguros, pagos mínimos obligatorios de deudas, medicamentos y otros gastos que no podría suspender razonablemente durante una emergencia.
En lugar de obsesionarte con la cifra final de los últimos seis meses, elige el siguiente objetivo. Si tu fondo bajó de $10,000 a $2,000, tu meta inmediata podría ser cubrir primero los gastos básicos de un mes. Así, el progreso se hace visible mucho antes.
Utilice esta sencilla fórmula de reconstrucción.
Cantidad objetivo menos ahorros de emergencia actuales = déficit de reconstrucción.
Brecha de reconstrucción dividida por el número de períodos de pago o meses en su fecha límite = contribución requerida.
Anota el resultado. La guía de la CFPB sobre cómo crear un fondo de emergencia recomienda establecer un sistema de ahorro específico y monitorear el progreso periódicamente. Es más fácil posponer una meta que solo existe en tu mente.
Paso 2: Crea un margen temporal para la reconstrucción en tu presupuesto.
Paso 2: Crear margen en el presupuesto para la reconstrucción redirigiendo temporalmente los gastos no esenciales hacia el fondo de emergencia.
Para recuperarse más rápido, se necesita una diferencia temporal entre los ingresos y los gastos. Lo más seguro es empezar por los gastos flexibles, en lugar de las facturas esenciales.
Revisa las transacciones de los últimos uno o dos meses e identifica los gastos que se pueden pausar, reducir o aplazar durante un período determinado. Algunos ejemplos comunes son las comidas en restaurantes, los gastos de envío a domicilio, las suscripciones a servicios de entretenimiento, las compras impulsivas, los servicios de conveniencia premium y las mejoras no urgentes.
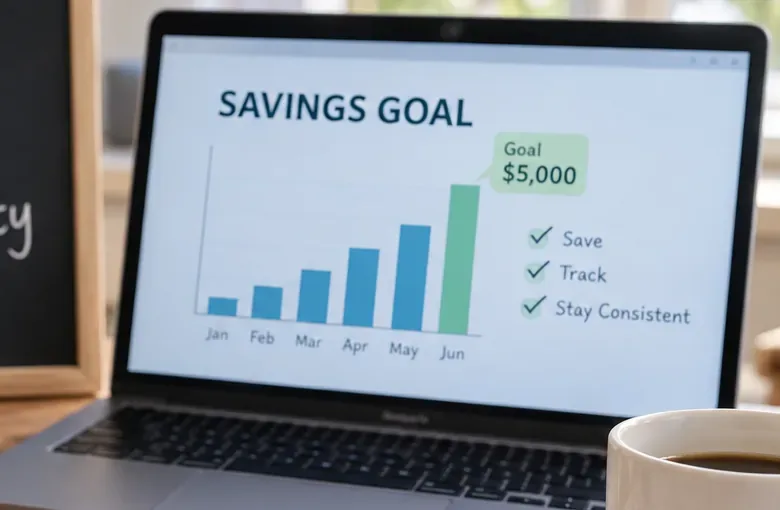
No recortes todo indefinidamente. Un breve periodo de recuperación es más fácil de mantener si tiene una fecha de finalización. Por ejemplo, podrías redirigir 250 dólares al mes durante tres meses y luego restablecer parte de ese gasto una vez que alcances tu objetivo inicial.
Utilice una revisión de tres cubos
Mantener: vivienda, alimentación, seguro médico, transporte, atención médica, pagos mínimos de deudas y otros artículos de primera necesidad.
Reducir: gastos importantes que pueden reducirse temporalmente.
Pausa: gasto opcional que puedes suspender durante 30 a 90 días sin que esto genere un problema mayor posteriormente.
Los datos más recientes de la Reserva Federal también demuestran la importancia del margen presupuestario. En 2025, el 86 % de los adultos que afirmaron tener siempre dinero sobrante a fin de mes declararon tener ahorros para emergencias para tres meses, en comparación con el 13 % de los adultos que nunca tenían dinero sobrante. Esto no prueba que un solo comportamiento sea la causa de la diferencia, pero subraya la importancia del flujo de efectivo recurrente para la recuperación económica.
Paso 3: Automatice los ahorros y aproveche las ganancias inesperadas.
Paso 3: Destina el dinero extra y los ingresos inesperados a una cuenta de emergencia separada antes de que se utilice para los gastos cotidianos.
Una vez que hayas identificado una contribución realista, automatízala. La Oficina de Protección Financiera del Consumidor (CFPB, por sus siglas en inglés) indica que las transferencias recurrentes son una de las maneras más sencillas de ahorrar de forma constante. Puedes programar una transferencia bancaria poco después de recibir tu salario o preguntar a tu empleador si es posible dividir el depósito directo entre tu cuenta corriente y tu cuenta de ahorros.
Si tus ingresos varían, una transferencia fija podría no funcionar en cada período de pago. En ese caso, usa un monto base automático menor y agrega manualmente un porcentaje de los pagos más altos. La CFPB también advierte que las transferencias automáticas deben configurarse teniendo en cuenta el saldo de tu cuenta corriente para evitar cargos por sobregiro.
Luego, añade una segunda regla: destina una parte predeterminada de los ingresos irregulares al fondo de emergencia. La guía de la FDIC, " Ahorrando para lo Inesperado y tu Futuro", sugiere específicamente combinar los depósitos automáticos regulares con ingresos inesperados, como un reembolso de impuestos o una bonificación laboral.
Entre los posibles aceleradores de reconstrucción se incluyen:
un reembolso de impuestos;
un aumento repentino en las bonificaciones o comisiones laborales;
horas extras o turnos adicionales temporales;
dinero obtenido por la venta de artículos sin usar;
reembolsos o devoluciones que no habías presupuestado;
un proyecto secundario temporal, siempre y cuando los costos y los impuestos no anulen el beneficio.
No es necesario destinar el 100% de cada ingreso extra a los ahorros. Una regla fija, como por ejemplo: "la mitad de cualquier dinero inesperado se destina al fondo de emergencia hasta que se recupere el nivel mínimo de ingresos".
Paso 4: Mantenga el fondo seguro, accesible y separado.
Paso 4: Controle el saldo periódicamente y ajuste la transferencia automática cuando cambien los ingresos, los gastos o el objetivo.
Un fondo de emergencia tiene una función distinta a la de una cuenta de inversión a largo plazo. Sus prioridades principales son la accesibilidad y la preservación del capital. Para la mayoría de las personas, una cuenta de ahorros asegurada o una cuenta de depósito en el mercado monetario son más apropiadas para la reserva de emergencia básica que las acciones, los criptoactivos u otras inversiones que pueden sufrir fuertes caídas cuando se necesita el dinero.
En un banco asegurado por la FDIC, las cuentas corrientes, las cuentas de ahorro, las cuentas de depósito del mercado monetario y los certificados de depósito (CD) pueden optar al seguro federal de depósitos. El límite estándar es de 250 000 $ por depositante, por banco asegurado y por cada categoría de titularidad. Puede verificar la cobertura consultando los recursos del seguro de depósitos de la FDIC . A partir del 1 de marzo de 2026, también se requiere el logotipo digital oficial de la FDIC en lugares específicos de los sitios web, las aplicaciones y ciertos cajeros automáticos de los bancos asegurados.
En una cooperativa de crédito asegurada por el gobierno federal, el Fondo Nacional de Seguro de Depósitos de Cooperativas de Crédito (NCUA) ofrece una protección federal comparable, generalmente de hasta $250,000 para cuentas individuales. Consulte la guía de cobertura del seguro de depósitos de la NCUA para obtener más detalles.
Una cuenta separada también puede reducir la tentación de tratar el dinero para emergencias como si fuera efectivo de una cuenta corriente común. La FDIC recomienda específicamente considerar una cuenta de ahorros asegurada separada para fondos de emergencia.
Un plan de 30 días para reconstruir el fondo de emergencia.
Cuando
Acción
Resultado esperado
Día 1
Calcula el saldo actual, los gastos mensuales esenciales, el próximo hito y la brecha para reconstruir.
Sabes perfectamente lo que significa "recuperado".
Días 2-3
Revise las transacciones recientes y elija tres recortes o reducciones temporales.
Generas un flujo de efectivo mensual inmediato.
Días 4–7
Configure una transferencia automática para el día después del día de pago o programe un depósito directo dividido si está disponible.
La reconstrucción se realiza sin depender de la memoria.
Semana 2
Vende los artículos que no uses o busca una fuente de ingresos temporal si es posible.
Aceleras el primer hito.
Semana 3
Transfiere cualquier reembolso, bonificación, compensación u otro ingreso inesperado según tu regla preestablecida.
El dinero que se gasta de forma irregular contribuye a alcanzar el objetivo en lugar de desaparecer en los gastos rutinarios.
Día 30
Verifique el saldo, compare las contribuciones reales con el plan y ajuste la transferencia del mes siguiente.
Tu plan se mantiene realista a medida que cambia el flujo de caja.
¿Deberías pausar tus inversiones mientras reconstruyes tu negocio?
No existe una solución única para todos. Si tu fondo de emergencia se ha agotado por completo, recuperar algo de efectivo disponible puede evitar que la próxima sorpresa se convierta en nuevas deudas. Sin embargo, recortar todas las contribuciones a largo plazo también puede tener consecuencias, especialmente si tu empleador ofrece una aportación equivalente a tu plan de jubilación.
Un enfoque práctico consiste en priorizar las facturas esenciales y los pagos de deudas obligatorios, crear un colchón de efectivo inicial y, posteriormente, decidir con qué rapidez reconstruir la reserva principal en función de los objetivos a largo plazo. Si su flujo de efectivo es ajustado, el equilibrio adecuado dependerá de los tipos de interés, las prestaciones laborales, las consideraciones fiscales, la estabilidad del empleo y su tolerancia al riesgo.
Errores comunes que ralentizan la reconstrucción
Establecer un plazo poco realista. Una transferencia que provoque repetidamente escasez de efectivo no perdurará.
Ahorra solo lo que sobre al final del mes. Automatizar un ahorro de una cantidad realista después del día de pago suele ser más fiable.
Considerar las inversiones como efectivo de emergencia. Los activos del mercado pueden bajar cuando más los necesitas.
Invertir todo el fondo en un producto de difícil acceso. Los certificados de depósito (CD) pueden aplicar penalizaciones por retiro anticipado, por lo que no siempre son la opción más adecuada para el dinero que se necesita de inmediato.
Reconstruir sin solucionar la vulnerabilidad original. Si la emergencia reveló una deficiencia en el seguro, un problema de mantenimiento o un gasto recurrente, también hay que abordar ese problema.
Utilizar el fondo para gastos anuales previsibles. Los impuestos sobre la propiedad, el mantenimiento rutinario del coche, las vacaciones y las primas de seguros conocidas se gestionan mejor con fondos de reserva separados.
Lista de verificación para reconstrucción rápida
Calcula los gastos mensuales esenciales.
Elige el siguiente hito en lugar de centrarte únicamente en el objetivo final.
Establezca una fecha límite que no ponga en peligro la aprobación de proyectos de ley esenciales.
Identificar recortes temporales de gastos por un período de 30 a 90 días.
Automatiza una contribución después de cada pago.
Decida con anticipación qué porcentaje de las bonificaciones, reembolsos o ingresos adicionales destinará al ahorro.
Mantenga la reserva básica para emergencias en una cuenta accesible y debidamente asegurada.
Revise el saldo mensualmente y aumente la contribución cuando mejore su flujo de caja.
Una vez que se restablezca el fondo de emergencia, redirija la cantidad destinada a la reconstrucción temporal hacia su próxima prioridad financiera.
En resumen
Puedes reconstruir tu fondo de emergencia más rápido sin que tus finanzas se vuelvan más frágiles. Comienza con una meta alcanzable, amplía temporalmente la diferencia entre ingresos y gastos, automatiza las contribuciones y usa ingresos inesperados para acelerar el plan. Mantén el dinero separado, disponible y debidamente asegurado, y luego revisa el objetivo a medida que cambien tu trabajo, tu familia y tus gastos.
Los datos más recientes de la Reserva Federal no muestran un aumento drástico a nivel nacional en la preparación para emergencias en 2025; el porcentaje de adultos con ahorros para tres meses de imprevistos se mantuvo en el 55 %. Esto hace que el consejo práctico sea más importante que perseguir una nueva tendencia financiera: crear un colchón de efectivo de forma deliberada, reponerlo después de usarlo y diseñar un sistema que siga funcionando incluso cuando la motivación disminuya.
Fecha de revisión: 14 de septiembre de 2026. Este artículo ofrece información educativa general y no constituye asesoramiento financiero, fiscal, legal ni de inversión personalizado.