Jubilación 2026: qué edad se necesita para jubilarse

Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
La cuota adicional de solidaridad afecta en 2026 a las personas trabajadoras por cuenta ajena cuyas retribuciones superan la base máxima de cotización aplicable. No se cobra sobre todo el salario: únicamente sobre la parte que rebasa ese límite, y se divide en tres tramos con tipos progresivos.
Para 2026, la base máxima mensual del Régimen General es de 5.101,20 euros. La Orden PJC/297/2026, publicada en el BOE el 31 de marzo de 2026, fija además los tipos concretos de la cuota de solidaridad con efectos desde el 1 de enero. La norma puede consultarse en el texto oficial de la Orden PJC/297/2026.
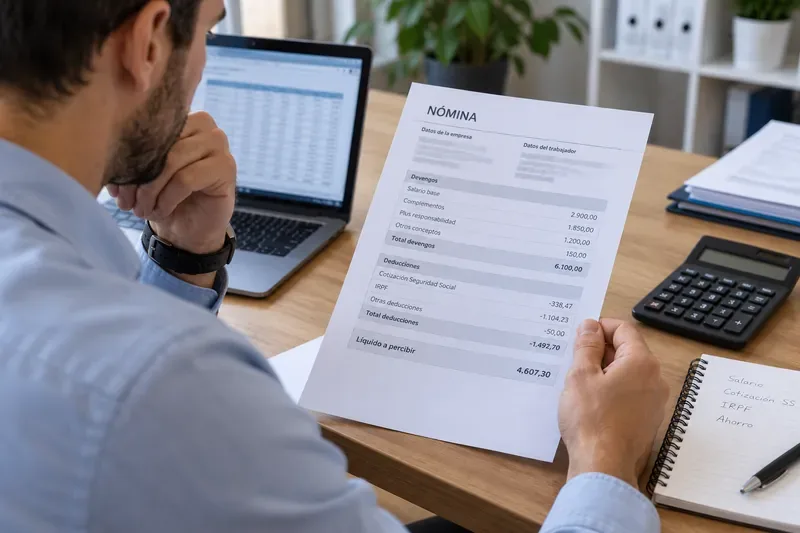
La cuota de solidaridad puede aparecer como una deducción adicional cuando la retribución supera la base máxima de cotización correspondiente al período.
La pagan, junto con su empresa, las personas trabajadoras por cuenta ajena a las que resulte aplicable el artículo 19 bis de la Ley General de la Seguridad Social y cuya retribución supere la base máxima de cotización.
La Seguridad Social resume esta regla en su página oficial sobre cotización adicional de solidaridad.
| Parte de la retribución mensual | Tipo total | Empresa | Trabajador |
|---|---|---|---|
| De 5.101,21 € a 5.611,32 € | 1,15 % | 0,96 % | 0,19 % |
| De 5.611,33 € a 7.651,80 € | 1,25 % | 1,04 % | 0,21 % |
| Más de 7.651,80 € | 1,46 % | 1,22 % | 0,24 % |
Estos importes y porcentajes proceden del artículo 17 de la Orden PJC/297/2026. El tope máximo general de cotización se sitúa en 5.101,20 euros mensuales desde el 1 de enero de 2026.
Esta última distinción evita uno de los errores más habituales. Una persona que cobra 8.000 euros en un mes no paga el 1,46 % sobre todos los 2.898,80 euros que exceden de 5.101,20. El exceso se reparte entre los tres escalones.
Supongamos un trabajador del Régimen General cuya retribución computable en un mes es de 8.000 euros y que ha estado de alta todo el período. El cálculo orientativo de la cuota de solidaridad sería:
| Tramo | Importe sujeto | Cuota total | Parte trabajador |
|---|---|---|---|
| 5.101,21 €–5.611,32 € | 510,12 € | 5,87 € | 0,97 € |
| 5.611,33 €–7.651,80 € | 2.040,48 € | 25,51 € | 4,29 € |
| Más de 7.651,80 € | 348,20 € | 5,08 € | 0,84 € |
En este ejemplo, la cuota total ronda los 36,46 euros: aproximadamente 30,37 euros corresponden a la empresa y 6,09 euros al trabajador. Las cifras están redondeadas a céntimos y sirven para entender la mecánica; una nómina real puede requerir ajustes por días de alta, conceptos retributivos, atrasos u otras reglas de liquidación.
La referencia legal se aplica en cada liquidación de cuotas. Para trabajadores con modalidad mensual, la Orden de 2026 indica que procede la cotización adicional cuando la retribución supera la base máxima mensual, proporcionalmente a los días en alta con obligación de cotizar.
Por tanto, no siempre es correcto limitarse a multiplicar 5.101,20 euros por doce y usar esa cifra como una frontera anual universal. Pagas extraordinarias, prorrateos, períodos incompletos de alta, atrasos u otras situaciones pueden cambiar la distribución mensual de las retribuciones computables.
El pluriempleo requiere especial atención. La normativa de aplicación de la cuota de solidaridad tiene reglas propias y no debe asumirse automáticamente que basta con sumar dos nóminas y aplicar los tramos como si procedieran de una única empresa. Cuando existen varias relaciones laborales simultáneas, conviene comprobar la liquidación realizada por cada empleador y, si hay dudas, consultar a la Tesorería General de la Seguridad Social.
La clave práctica es revisar la nómina y los datos de cotización de cada relación laboral, especialmente si una de ellas por sí sola alcanza niveles de remuneración superiores al tope máximo.
La Orden PJC/297/2026 dedica reglas expresas a estos colectivos. Para los artistas, la cuota adicional se calcula sobre las retribuciones que excedan del tope máximo de cotización, salvo que la base a cuenta sea superior, en cuyo caso se toma como referencia ese importe superior. La cotización es definitiva para la empresa y provisional para la persona trabajadora hasta la regularización al final del ejercicio.
Los profesionales taurinos aplican una regla equivalente respecto a la determinación del exceso, con regularización posterior tanto para la empresa como para el trabajador. Estos casos no deberían calcularse copiando sin más el ejemplo mensual ordinario.
No por su actividad incluida en el Régimen Especial de Trabajadores Autónomos bajo la regla general del artículo 19 bis. La cuota de solidaridad se construye sobre retribuciones de trabajadores por cuenta ajena que exceden de la base máxima. En 2026, el RETA mantiene su propio sistema de bases en función de rendimientos netos y una base máxima también fijada en 5.101,20 euros al mes.
Una persona puede, sin embargo, ser autónoma y a la vez trabajar como asalariada. En ese supuesto de pluriactividad hay que separar ambas relaciones: la actividad autónoma sigue las reglas del RETA y la relación por cuenta ajena puede quedar sujeta a la cuota de solidaridad si cumple sus requisitos.
En 2026 también existe el Mecanismo de Equidad Intergeneracional, pero funciona de forma distinta. El MEI se aplica sobre la base de cotización por contingencias comunes con un tipo total del 0,90 %, repartido en 0,75 % para la empresa y 0,15 % para el trabajador.
La cuota de solidaridad, en cambio, se aplica únicamente al exceso de remuneración por encima de la base máxima y utiliza los tres tipos progresivos del 1,15 %, 1,25 % y 1,46 %. Ver ambos conceptos en el mismo período no significa que se estén cobrando dos veces por lo mismo: tienen bases de cálculo distintas.
La cuota se implantó de forma gradual en 2025. La disposición transitoria cuadragésima segunda de la Ley General de la Seguridad Social establece una escala creciente hasta 2045. En 2025 los tipos fueron 0,92 %, 1 % y 1,17 %; en 2026 pasan a 1,15 %, 1,25 % y 1,46 %, respectivamente.
El calendario completo puede comprobarse en el texto consolidado de la Ley General de la Seguridad Social, concretamente en el artículo 19 bis y en su disposición transitoria cuadragésima segunda.
Los datos de esta guía se han contrastado en septiembre de 2026 con la Orden PJC/297/2026, la Ley General de la Seguridad Social y la información publicada por la Tesorería General de la Seguridad Social. La propia Orden de 2026 puede modificarse o verse afectada por normas posteriores, por lo que para una liquidación concreta debe prevalecer siempre la regulación vigente en la fecha del devengo.
Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
Bono social eléctrico 2026: requisitos de PVPC, límites de renta, descuentos vigentes y claves para comprobar si la ayuda se aplica bien.
Consulta cuánto ha subido el Ingreso Mínimo Vital en 2026, las nuevas cuantías por hogar y por qué el importe final puede ser diferente.
Quién puede pedir el Ingreso Mínimo Vital en 2026: edad, residencia, ingresos, patrimonio, convivencia y excepciones explicadas con fuentes oficiales.
Comprueba si cobras por debajo del SMI 2026, calcula la diferencia y conoce cómo reclamar salarios, acudir a Inspección y evitar que prescriban cantidades.
Conozca quién puede solicitar el Bono Alquiler Joven 2026: edad, ingresos, contrato, renta máxima, exclusiones y cómo comprobar la convocatoria.
Qué revisar si el Bono Alquiler Joven está concedido pero no se ha cobrado en 2026: resolución, justificantes, requerimientos, cuenta bancaria y vías de reclamación.
Guía práctica de las ayudas al alquiler 2026 en España: programa general, jóvenes, colectivos vulnerables y cómo comprobar la convocatoria de tu comunidad.
Baja de maternidad y paternidad 2026: descubre si dura 19 o 32 semanas, cómo se reparten y qué cambios se aplican desde 2026.
¿Tu certificado digital ha caducado? Aprende cuándo se puede renovar, cuándo debes solicitar uno nuevo y cómo evitar errores al instalarlo.








