Inicio
» Wiki
»
IMV y alquiler: cómo afecta al cálculo y qué se tiene en cuenta
IMV y alquiler: cómo afecta al cálculo y qué se tiene en cuenta
La respuesta corta: pagar alquiler no reduce automáticamente los ingresos computables
El alquiler puede influir en un expediente del Ingreso Mínimo Vital (IMV), pero no de una sola manera. La primera distinción es esencial: pagar una renta por la vivienda habitual no equivale a tener menos ingresos a efectos del cálculo. En principio, la mensualidad que abona el inquilino no se resta euro por euro de sus ingresos para obtener el IMV.
La cuantía ordinaria se determina comparando la renta garantizada que corresponde a la persona o a la unidad de convivencia con el conjunto de rentas e ingresos computables. La Ley 19/2021 del Ingreso Mínimo Vital también prevé un posible incremento cuando se acrediten determinados gastos de alquiler, pero remite sus condiciones al desarrollo reglamentario. Por eso, no es correcto afirmar que cualquier persona que pague un alquiler recibirá automáticamente un complemento igual a la renta.
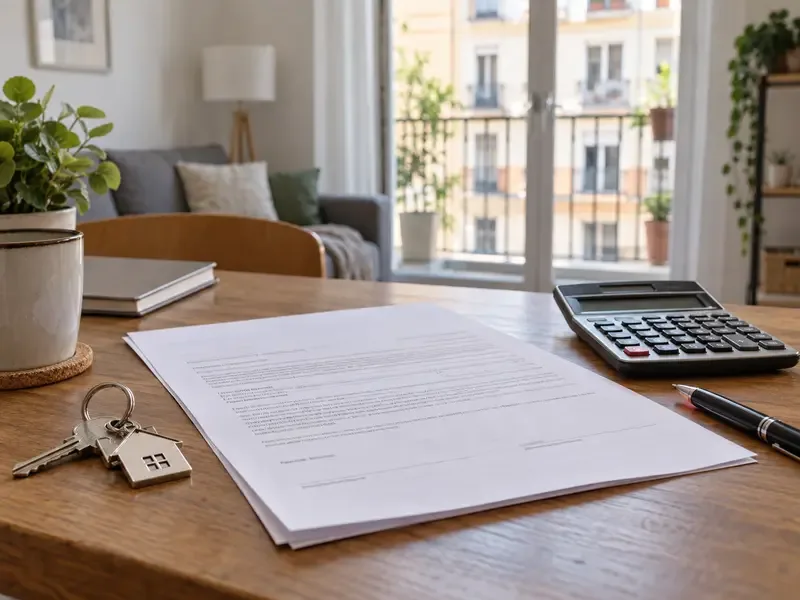
Un contrato de alquiler, una calculadora y unas llaves representan los documentos y datos que conviene ordenar antes de revisar cómo puede influir la vivienda en un expediente del IMV.
Cómo funciona la fórmula básica del IMV
La regla general es una diferencia: renta garantizada menos ingresos y rentas computables. La cifra final depende de la composición de la unidad de convivencia, de sus ingresos, del patrimonio y de otras circunstancias reconocidas por la normativa. También se aplican requisitos de residencia, convivencia y documentación.
Como ejemplo meramente ilustrativo, la página oficial de la Seguridad Social publica para 2026 una renta garantizada mensual de 733,60 euros para una persona beneficiaria individual. Si esa persona tuviera 250 euros mensuales de ingresos computables, la diferencia teórica sería de 483,60 euros. Si pagara 600 euros de alquiler, esa mensualidad no se resta automáticamente de los 250 euros para convertirlos en cero. El resultado real puede ser distinto porque el INSS debe comprobar todos los requisitos y circunstancias del expediente.
Acción útil: calcula primero los ingresos computables y la composición de tu hogar sin descontar el alquiler como si fuera un gasto ordinario. Después revisa si tu caso puede quedar afectado por las reglas específicas de vivienda.
Qué está confirmado sobre el alquiler que paga el solicitante
1. El contrato de alquiler no aumenta por sí solo el IMV
Está confirmado que el alquiler es un gasto de vivienda, no un ingreso. Sin embargo, el sistema del IMV no se basa simplemente en restar todos los gastos domésticos a los ingresos. La ley calcula la prestación a partir de una renta garantizada y de los ingresos computables definidos legalmente. Por eso, ni el alquiler, ni la electricidad, ni la compra de alimentos se descuentan automáticamente como si fueran deducciones generales.
Esto no significa que el alquiler sea irrelevante. El contrato, los recibos y otros justificantes pueden servir para acreditar los gastos de alquiler declarados y para que la administración valore la situación conforme a las reglas aplicables. La propia ley menciona la acreditación de los gastos de alquiler en la solicitud.
Acción útil: conserva el contrato, los justificantes de pago, la identificación del arrendador y cualquier documento que indique cuál es la vivienda habitual. No sustituyas esos documentos por una estimación aproximada del gasto.
2. La ley contempla un posible incremento ligado a gastos elevados
El artículo 13.3 de la Ley 19/2021 establece que reglamentariamente se determinará el posible incremento de las cuantías cuando se acrediten gastos de alquiler de la vivienda habitual superiores al 10 % de la renta garantizada anual que corresponda, teniendo en cuenta el tamaño y la configuración de la unidad de convivencia. Este punto está expresamente recogido en el texto legal.
Lo que no puede deducirse automáticamente de esa frase es cuánto cobraría cada hogar, si el incremento se aplica en cualquier contrato o cómo se resuelve cada combinación de ingresos, miembros y vivienda. El umbral del 10 % tampoco significa que se devuelva todo lo pagado por alquiler. La decisión depende de la normativa aplicable, de la acreditación y de la resolución administrativa.
Acción útil: si tu alquiler es elevado en relación con la renta garantizada de tu unidad, declara el gasto y consulta el simulador oficial del IMV o a la entidad gestora. No conviertas el 10 % en una promesa de cobro.
Qué ocurre si recibes una ayuda de alquiler
Esta situación es diferente del alquiler que pagas. La Ley del IMV excluye del cómputo de rentas las ayudas de vivienda, tanto las destinadas al alquiler como las destinadas a la adquisición. Por tanto, una ayuda de vivienda no debe tratarse automáticamente como un salario, una pensión o un rendimiento ordinario al calcular los ingresos computables del IMV.
La exclusión está verificada para el cómputo de rentas del IMV, pero no permite afirmar que cualquier pago relacionado con una vivienda tenga siempre la misma naturaleza. Hay ayudas autonómicas, municipales y estatales con requisitos y denominaciones distintas. Además, la ayuda puede tener reglas propias para otros programas o impuestos.
Acción útil: identifica la administración que concede la ayuda, guarda la resolución y anota su nombre exacto, periodo y finalidad. Si no es claramente una ayuda de vivienda, no la clasifiques por tu cuenta: pregunta a la Seguridad Social o revisa la resolución.
Qué ocurre si tú cobras un alquiler por una vivienda
Cuando una persona de la unidad de convivencia es propietaria de un inmueble arrendado y cobra una renta, el análisis cambia. La normativa del IMV establece que los rendimientos de los arrendamientos de inmuebles se computan por su rendimiento neto, es decir, ingresos menos gastos conforme a las reglas del Impuesto sobre la Renta de las Personas Físicas, antes de las reducciones fiscales que puedan corresponder.
Esto no equivale a contar solo el dinero que queda en la cuenta bancaria después de cualquier pago. Los gastos que pueden considerarse, la imputación temporal y el tratamiento fiscal dependen de la normativa tributaria y de las circunstancias del inmueble. Si el inmueble no está arrendado, la ley también contempla la imputación de rentas inmobiliarias conforme a las reglas fiscales. Además, un inmueble distinto de la vivienda habitual puede influir en la valoración del patrimonio.
Acción útil: separa tres datos: renta bruta cobrada, gastos fiscalmente relacionados y valor patrimonial del inmueble. Reúne contrato, declaraciones fiscales y justificantes antes de estimar el efecto sobre el IMV.
El alquiler y la unidad de convivencia no son lo mismo
Otro error habitual consiste en pensar que todas las personas que figuran en una vivienda alquilada forman automáticamente una única unidad de convivencia. El contrato de alquiler puede ayudar a explicar quién ocupa el domicilio, pero no decide por sí solo la composición que utiliza el IMV. La administración comprueba la residencia efectiva, el padrón, los vínculos familiares o de pareja y, en ciertos casos, la situación de personas no relacionadas que comparten vivienda.
La información oficial de la Seguridad Social sobre el IMV indica que el domicilio se acredita mediante certificados de empadronamiento y que la unidad de convivencia puede requerir documentación adicional cuando los datos no coinciden. Por eso, dos compañeros de piso no deben sumar sus salarios automáticamente, pero tampoco se puede ignorar una situación de convivencia que la administración considere relevante.
Acción útil: comprueba que el padrón, el contrato y la situación real de la vivienda coinciden. Si alguien se ha mudado o ha cambiado el domicilio, comunícalo dentro del plazo exigido para evitar revisiones posteriores.
Errores frecuentes al hacer una estimación
Restar el alquiler completo al salario: no es la fórmula general del IMV.
Confundir ayuda de alquiler con renta laboral: las ayudas de vivienda aparecen expresamente excluidas del cómputo de rentas del IMV, pero hay que identificar correctamente el pago.
Confundir pagar alquiler con cobrarlo: la renta recibida por arrendar un inmueble puede computar como rendimiento neto.
Usar cifras antiguas: las cuantías garantizadas se actualizan y la Seguridad Social publica los importes vigentes; para 2026 la referencia individual publicada es 733,60 euros mensuales.
Tomar el simulador como resolución: el simulador ofrece una estimación; la decisión corresponde a la entidad gestora después de comprobar los datos.
Acción útil: antes de presentar la solicitud, anota el año de los ingresos que estás utilizando, la composición del hogar en la fecha correspondiente y la fuente de cada cifra. Así podrás detectar si has mezclado datos mensuales actuales con ingresos fiscales del ejercicio anterior.
Qué se sabe, qué depende del caso y qué no puede anticiparse
Pregunta
Respuesta prudente
Qué hacer
¿Pagar alquiler reduce automáticamente los ingresos?
No es la regla general.
No lo restes euro por euro; conserva los justificantes.
¿Puede influir un alquiler alto?
La ley prevé un posible incremento sujeto a desarrollo y acreditación.
Declara el gasto y consulta el simulador o al INSS.
¿Una ayuda de alquiler cuenta como salario?
Las ayudas de vivienda están excluidas del cómputo de rentas del IMV.
Guarda la resolución y verifica la naturaleza de la ayuda.
¿Cobrar un alquiler afecta al IMV?
Puede computar como rendimiento neto y también influir el patrimonio.
Revisa contrato, gastos y datos fiscales.
¿El contrato define la unidad de convivencia?
No por sí solo.
Compara contrato, padrón y convivencia real.
Cómo comprobar el resultado sin crear una falsa seguridad
La comprobación más útil consiste en preparar una carpeta con el contrato de alquiler, los recibos, la resolución de cualquier ayuda de vivienda, el certificado de empadronamiento y la información de ingresos y patrimonio del hogar. Después, utiliza el simulador oficial como orientación y compara sus preguntas con tu situación real.
Si la resolución del IMV no coincide con tu estimación, revisa primero la composición de la unidad de convivencia, el ejercicio fiscal utilizado, los ingresos de todos sus miembros y el patrimonio distinto de la vivienda habitual. En expedientes complejos —por ejemplo, con una vivienda arrendada, subarriendo, ayudas autonómicas o cambios recientes de domicilio— conviene pedir una explicación formal a la entidad gestora antes de modificar datos por intuición.
La información normativa puede cambiar. Este artículo refleja la normativa y las cuantías oficiales consultadas en septiembre de 2026; para una solicitud concreta deben prevalecer la resolución del expediente, la versión vigente de la ley y las instrucciones de la Seguridad Social.