Inicio
» Descubrir
»
Jubilación demorada 2026: incentivos, opciones y cuál puede encajar mejor
Jubilación demorada 2026: incentivos, opciones y cuál puede encajar mejor
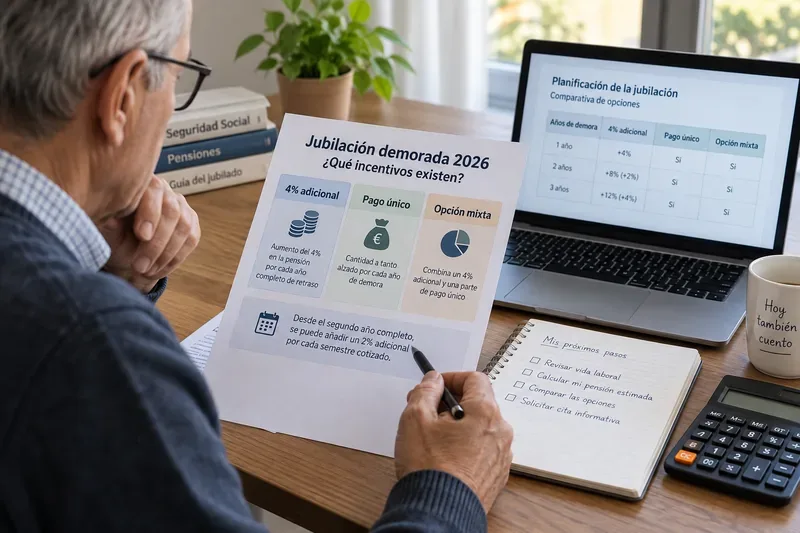
En 2026, retrasar voluntariamente la jubilación más allá de la edad ordinaria puede dar derecho a tres formas de incentivo: aumentar la pensión con un porcentaje adicional, cobrar una cantidad a tanto alzado o combinar ambas mediante la opción mixta. La elección no es meramente administrativa: cambia cuándo se recibe el beneficio y cómo se reparte entre ingresos inmediatos y pensión futura.
A fecha de septiembre de 2026, además, hay una novedad que conviene tener presente. El Real Decreto 416/2026 modificó desde el 28 de agosto las reglas de la modalidad mixta y adaptó la regulación del complemento por demora al nuevo marco de compatibilidad entre pensión y trabajo. Puede consultarse el texto oficial en el Boletín Oficial del Estado. Para decidir si la jubilación demorada encaja, lo importante no es buscar una opción universalmente “mejor”, sino comparar necesidades de liquidez, expectativa de cobro de la pensión, situación laboral y cuantía estimada de cada alternativa.
Comparar el incremento permanente de pensión, el pago único y la fórmula mixta ayuda a valorar qué incentivo se adapta mejor a las necesidades de cada persona.
Qué incentivos ofrece la jubilación demorada en 2026
La regulación parte del artículo 210.2 de la Ley General de la Seguridad Social y de su desarrollo reglamentario. El complemento se reconoce cuando se accede a la pensión después de la edad ordinaria aplicable y ya se cumplía el período mínimo de cotización exigido al alcanzar esa edad. El Real Decreto 371/2023 consolidado recoge las modalidades y las reglas de elección.
Opción 1: un porcentaje adicional sobre la pensión
La primera posibilidad consiste en añadir un 4% por cada año completo cotizado después de la edad ordinaria de jubilación. Desde la reforma aplicable desde abril de 2025, a partir del segundo año completo de demora puede computarse también un período adicional superior a seis meses e inferior a un año, al que corresponde un 2% adicional.
Por ejemplo, una persona que retrase la jubilación dos años completos puede generar un 8% adicional. Si, después de esos dos años, prolonga el trabajo al menos otros seis meses en las condiciones legalmente previstas, puede entrar en juego otro 2%. La cifra efectiva debe calcularse sobre la pensión concreta de cada persona y teniendo en cuenta los límites legales aplicables.
Puede resultar especialmente interesante para quien valore más una pensión mensual mayor durante el resto de su jubilación que recibir dinero al principio. A cambio, el beneficio se recupera gradualmente mediante las mensualidades futuras, por lo que el horizonte temporal importa.
Opción 2: una cantidad a tanto alzado
La segunda alternativa transforma el incentivo en un pago único en el momento de jubilarse. Su importe no es una cantidad fija para todo el mundo: depende, entre otros elementos, de la pensión inicial anual y de los años cotizados. La Ley General de la Seguridad Social establece una fórmula específica y contempla una mejora del 10% en el cálculo cuando se acreditan al menos 44 años y 6 meses de cotización en el momento relevante.
Esta vía puede encajar mejor con alguien que prefiera disponer de capital al inicio de la jubilación, por ejemplo para amortizar deuda, adaptar una vivienda o mantener un colchón de liquidez. El intercambio es claro: se recibe el incentivo antes, pero no se transforma íntegramente en un incremento permanente de la pensión mensual.
Opción 3: fórmula mixta
La modalidad mixta reparte el complemento entre una parte como porcentaje adicional y otra como pago único. Desde el 28 de agosto de 2026, las reglas quedaron actualizadas por el Real Decreto 416/2026.
Para poder elegirla se exigen al menos dos años completos cotizados entre la edad ordinaria aplicable y el hecho causante de la jubilación. Cuando el período de demora se sitúa entre dos años y ocho años y seis meses, los años completos se dividen en dos partes: una genera porcentaje adicional y la otra, pago a tanto alzado. Si existe un semestre completo adicional, se computa para la parte del pago único. Para demoras de nueve años o más, cinco años se destinan al pago único y los restantes al porcentaje adicional; un semestre completo adicional puede generar un 2% adicional en esa parte porcentual.
Esta opción puede ser razonable para quien quiera evitar una elección extrema: obtiene algo de liquidez inicial y conserva a la vez una mejora permanente de la pensión. Su principal contrapartida es que el cálculo es menos intuitivo y debe simularse con los datos reales del futuro pensionista.
La edad ordinaria de jubilación en 2026 importa
No basta con decidir “trabajar un año más” respecto a una edad genérica. El punto de partida es la edad ordinaria que corresponda a cada persona. En 2026, la disposición transitoria séptima de la Ley General de la Seguridad Social fija la edad ordinaria en 65 años para quienes acrediten 38 años y 3 meses o más de cotización. Para quienes no alcancen ese período, la referencia general es 66 años y 10 meses. El cuadro oficial puede consultarse en el texto refundido de la Ley General de la Seguridad Social.
Por tanto, una persona de 65 años en 2026 no debe asumir automáticamente que cualquier mes trabajado desde su cumpleaños ya cuenta como demora. Primero hay que comprobar cuál es su edad ordinaria aplicable y si en esa fecha reunía el período mínimo de cotización exigido.
Ejemplo: cómo cambia la decisión según la necesidad
Supongamos un caso ilustrativo. Carmen alcanza su edad ordinaria y decide continuar trabajando dos años completos. Al solicitar la jubilación, compara las tres modalidades disponibles.
Necesidad principal
Alternativa a estudiar
Qué obtiene
Qué debe valorar
Maximizar ingresos periódicos futuros
Porcentaje adicional
Incremento permanente de la pensión conforme al porcentaje reconocido
Cuántos años prevé cobrar la pensión y límites aplicables
Tener liquidez al inicio
Pago único
Capital abonado al jubilarse
Renuncia al equivalente como aumento íntegro mensual y fiscalidad aplicable a su caso
Equilibrar liquidez y renta mensual
Opción mixta
Parte en capital y parte como mejora de pensión
Reglas de reparto según años y semestres de demora
El ejemplo no permite concluir por sí solo cuál entrega más dinero durante toda la jubilación. Para eso habría que conocer la pensión inicial estimada, los años de demora, la expectativa de cobro, los límites máximos, la situación fiscal y otras circunstancias personales. La comparación útil es la que utiliza los importes calculados para la persona concreta.
Qué cambia desde el 28 de agosto de 2026
El cambio normativo de 2026 es relevante sobre todo para quienes estén planificando la modalidad mixta o la compatibilidad posterior entre pensión y trabajo. El Real Decreto 416/2026 modifica las reglas de determinación de la opción mixta y suprime el antiguo artículo reglamentario que establecía la incompatibilidad del complemento con el envejecimiento activo, con efectos desde el 28 de agosto de 2026. También establece un régimen transitorio para determinados casos que ya estaban compatibilizando pensión y trabajo a 31 de marzo de 2025.
Por eso, una simulación o explicación hecha con normativa anterior puede no reflejar correctamente una jubilación causada después de esa fecha. Si el caso incluye jubilación activa, períodos muy largos de demora o una situación transitoria, conviene contrastar el expediente con la regulación vigente y con el Instituto Nacional de la Seguridad Social.
Una diferencia importante: la elección se hace al solicitar la pensión
La modalidad del complemento se elige al presentar la solicitud de la pensión de jubilación. El reglamento indica que, si no se ejerce expresamente la opción, se aplica la modalidad del porcentaje adicional. También establece que, una vez elegida la modalidad, no puede modificarse después.
Esta irreversibilidad hace recomendable llegar a la solicitud con una comparación hecha, no decidir únicamente por la cifra que resulte más llamativa a primera vista. El pago único puede parecer atractivo por su importe inmediato, mientras que el porcentaje adicional distribuye el beneficio durante un período potencialmente largo.
Cómo saber qué opción merece la pena estudiar en tu caso
Una forma práctica de ordenar la decisión es partir de la necesidad principal. Si la prioridad es una renta mensual más alta y estable, conviene analizar primero el porcentaje adicional. Si existe una necesidad concreta de capital al inicio de la jubilación, tiene sentido calcular el pago único. Si ambas cosas importan y se cumplen los requisitos de años de demora, la fórmula mixta permite repartir el incentivo.
Comprueba tu edad ordinaria real: en 2026 depende del período cotizado.
Cuenta años y semestres completos de demora: las fracciones no siempre producen el mismo efecto.
Obtén una estimación individual: no extrapoles el resultado de otra persona con una carrera de cotización distinta.
Compara flujo mensual frente a capital inicial: son beneficios con perfiles temporales diferentes.
Revisa la fecha del hecho causante: en 2026 hay reglas modificadas con efectos desde el 28 de agosto.
Simular antes de decidir reduce el margen de error
La Seguridad Social dispone de herramientas para estimar la futura jubilación a partir de los datos disponibles de cotización. En su información institucional sobre jubilación demorada explica que el simulador permite modificar la fecha de jubilación y comparar incentivos. Puede consultarse la información de la Seguridad Social sobre la simulación de la fórmula mixta.
El resultado del simulador debe entenderse como una estimación basada en la información disponible y en las hipótesis introducidas. Si hay cotizaciones en varios países, carreras profesionales complejas, pensiones concurrentes, topes máximos o compatibilidad con trabajo, el cálculo puede requerir una revisión más detallada.
En resumen
La jubilación demorada en 2026 ofrece tres caminos: un 4% adicional por cada año completo de demora —con la posibilidad del 2% por determinados semestres desde el segundo año—, un pago único o una combinación de ambos. La modalidad mixta tiene reglas actualizadas desde el 28 de agosto de 2026.
La decisión depende de algo muy concreto: cuándo necesitas recibir el incentivo. Quien priorice una pensión mensual más alta puede fijarse primero en el porcentaje; quien valore liquidez inmediata puede comparar el pago único; y quien quiera repartir ambos efectos puede estudiar la opción mixta si cumple sus requisitos. Antes de solicitar la pensión, conviene simular las tres alternativas con los datos reales y verificar qué normativa corresponde exactamente a la fecha de jubilación.