Inicio
» Descubrir
»
Autónomos 2026: qué hacer si has pagado una cuota incorrecta y cuándo te la devuelven
Autónomos 2026: qué hacer si has pagado una cuota incorrecta y cuándo te la devuelven
Si eres autónomo y ves una cuota que no encaja con lo que esperabas, lo primero no es pedir una devolución: primero hay que identificar por qué la cuota parece incorrecta. En 2026 pueden darse situaciones muy distintas y cada una tiene una solución diferente. Una cosa es haber cotizado provisionalmente por encima o por debajo de lo que finalmente corresponde según tus rendimientos; otra, que exista un cargo duplicado, un error administrativo o un ingreso que realmente no debía haberse realizado.
Esta distinción es importante porque la Seguridad Social utiliza desde 2023 un sistema de cotización vinculado a los rendimientos netos, es decir, al resultado económico de la actividad que se toma como referencia para encuadrar al autónomo en un tramo. Las bases elegidas durante el año tienen carácter provisional y posteriormente pueden regularizarse con los datos facilitados por la Administración tributaria. La información oficial puede consultarse en la Guía práctica de Trabajo Autónomo de Importass y en la regulación consolidada del Real Decreto-ley 13/2022.
Antes de hacer nada: identifica qué tipo de “cuota incorrecta” tienes
Para una persona que empieza a gestionar estas cuestiones, conviene separar cuatro casos:
Situación
Qué suele pasar
Vía habitual
Tu previsión de ingresos fue distinta de tus rendimientos reales
La cuota provisional puede quedar por encima o por debajo de la definitiva
Regularización anual
Tus ingresos previstos han cambiado durante 2026
Puedes estar cotizando por una base que ya no encaja con tu previsión
Modificar base y rendimientos esperados
Hubo un cargo duplicado, un pago por error o un ingreso que no correspondía
Puede existir un ingreso indebido
Solicitud de devolución de ingresos indebidos
La resolución de regularización no coincide con tus datos fiscales o tu situación
Hay que revisar el detalle antes de pagar o aceptar el resultado
Comprobar resolución, datos y cauce de revisión aplicable
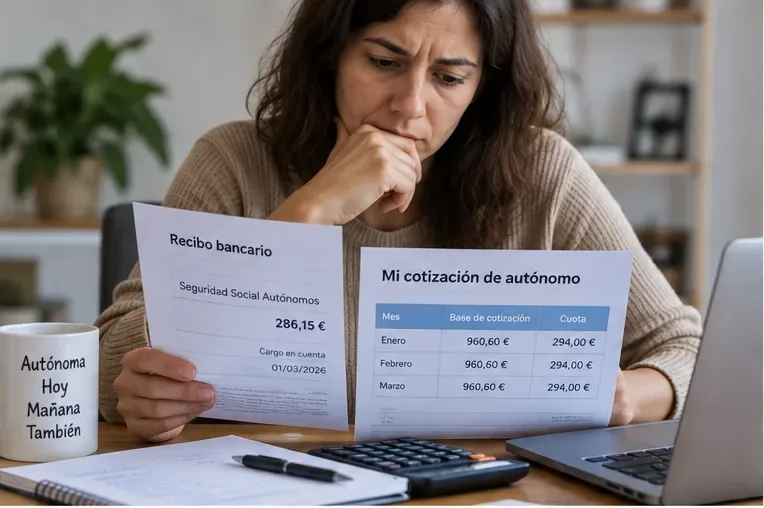
Primer paso: compara el cargo bancario con tu base de cotización, el periodo al que corresponde y los datos comunicados a la Seguridad Social. Las cifras de la escena son solo un ejemplo visual.
1. Reúne los datos antes de reclamar o modificar nada
Necesitarás, como mínimo, el recibo o justificante de la cuota, el mes al que corresponde, tu base de cotización vigente y la previsión de rendimientos que habías comunicado. Si estás revisando una regularización anual, añade también la resolución recibida y comprueba qué ejercicio está regularizando.
El término base de cotización no significa “cuota”. La base es la cantidad sobre la que se aplican los tipos de cotización; la cuota es el importe que finalmente se paga. Por eso, detectar una diferencia en el cargo exige comprobar primero si cambió la base, si cambió algún componente de la cotización o si el recibo corresponde a un periodo distinto del que estabas mirando.
También conviene entrar en Importass y revisar tus datos. La Seguridad Social dispone de servicios para consultar la situación de cotización y para modificar la base o los rendimientos netos esperados. El servicio oficial es Base de cotización y rendimientos.
2. Si tus ingresos previstos han cambiado en 2026, ajusta la base hacia delante
Si el problema es que estimaste unos rendimientos y ahora ves que serán claramente distintos, no necesitas esperar al final del año para reaccionar. Importass permite modificar la base de cotización y/o comunicar nuevos rendimientos netos esperados hasta seis veces al año.
En 2026, los periodos oficiales de cambio son:
Del 1 de enero al último día de febrero: efectos desde el 1 de marzo.
Del 1 de marzo al 30 de abril: efectos desde el 1 de mayo.
Del 1 de mayo al 30 de junio: efectos desde el 1 de julio.
Del 1 de julio al 31 de agosto: efectos desde el 1 de septiembre.
Del 1 de septiembre al 31 de octubre: efectos desde el 1 de noviembre.
Del 1 de noviembre al 31 de diciembre: efectos desde el 1 de enero del año siguiente.
Esto no corrige retroactivamente todos los meses ya pagados. Su función es acercar la cotización provisional a tu previsión actual para reducir diferencias en la futura regularización.
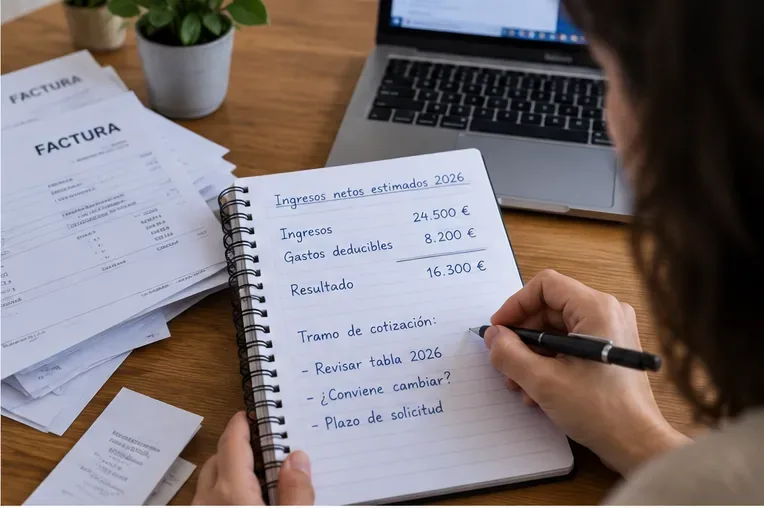
Si tus rendimientos previstos cambian, recalcula la estimación y revisa si conviene modificar tu base para los siguientes periodos de 2026.
Ejemplo sencillo
Imagina que a comienzos de año esperabas unos rendimientos mensuales elevados, pero varios contratos terminan y tu previsión anual baja de forma estable. Seguir cotizando durante meses con una base pensada para el escenario anterior puede aumentar la distancia entre tu cotización provisional y la que resulte de la regularización. Modificar la previsión a tiempo no garantiza que el resultado final sea exactamente cero, pero reduce el riesgo de una diferencia grande.
3. Si la diferencia se debe a tus rendimientos reales, espera la regularización anual
La regularización anual es el procedimiento por el que la Tesorería General de la Seguridad Social compara las bases por las que has cotizado provisionalmente con los rendimientos netos reales comunicados por la Administración tributaria. Este proceso es automático: según Importass, no tienes que presentar una solicitud para que se inicie.
El resultado puede ser de tres tipos:
A devolver: existen diferencias de cotización a tu favor.
A ingresar: debes abonar una diferencia.
Sin diferencias: no hay ni pago adicional ni devolución.
La página oficial Regularización anual de cuotas de Trabajo Autónomo indica que, cuando corresponde una devolución por regularización, la Tesorería la realiza de oficio en la cuenta bancaria comunicada y antes del 30 de abril del plazo establecido para ese proceso. Si el resultado es a ingresar, el plazo ordinario es hasta el último día del mes siguiente a la notificación; abonarlo dentro de plazo evita intereses de demora y recargos propios del pago tardío.
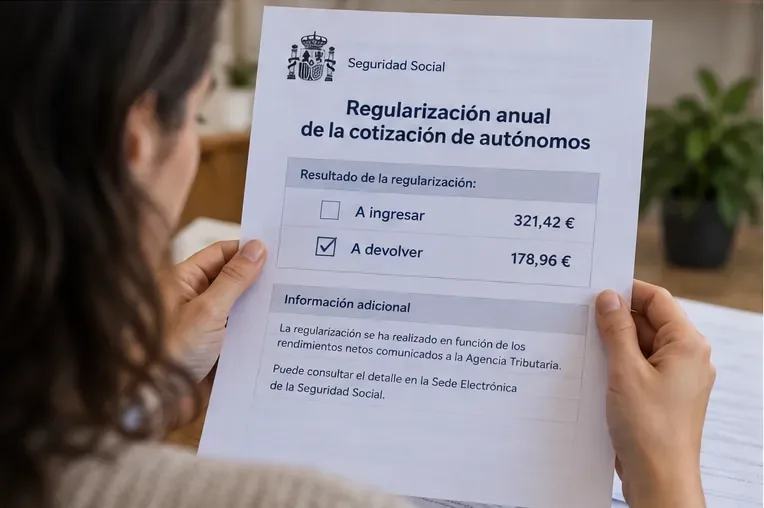
La regularización anual puede terminar con importe a devolver, a ingresar o sin diferencias. La cifra mostrada en la escena es ilustrativa y no corresponde a una resolución real.
Una cuota alta no significa automáticamente que exista una devolución
Este es uno de los errores más habituales. Si tu base provisional termina estando dentro del intervalo mínimo y máximo del tramo que corresponde a tus rendimientos reales, la normativa puede considerar esa base definitiva y no generar regularización. Por tanto, haber pagado más de lo que personalmente esperabas no equivale por sí solo a haber pagado “de más” en sentido jurídico.
Además, existen situaciones especiales. Por ejemplo, algunos autónomos que ya cotizaban por bases superiores antes de la implantación del sistema actual pueden tener opciones específicas para mantener una base superior. En esos casos conviene leer la notificación completa antes de decidir.
4. Si hubo un pago que realmente no correspondía, usa la devolución de ingresos indebidos
Un ingreso indebido es un pago realizado por error que no debía haberse ingresado total o parcialmente. Esto puede encajar, por ejemplo, en determinados cargos duplicados o errores de recaudación. No es lo mismo que una simple diferencia entre cuota provisional y cuota definitiva por rendimientos.
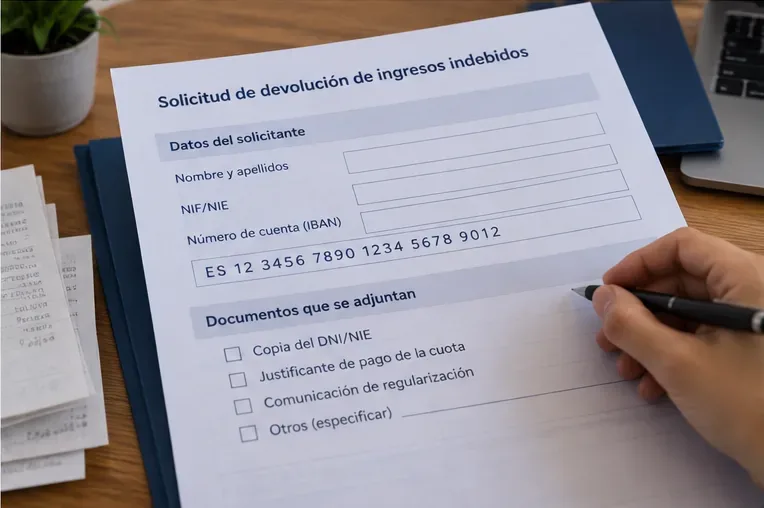
La Seguridad Social dispone del servicio oficial Devolución de ingresos de regímenes y sistemas especiales, dirigido también a trabajadores autónomos. El servicio permite solicitar la devolución y consultar su estado. Entre los datos necesarios figura el titular y el IBAN de la cuenta bancaria.
La Seguridad Social señala además que el derecho a solicitar la devolución de cuotas prescribe a los cuatro años desde el día siguiente al ingreso. En los ingresos indebidos reconocidos, la devolución incluye con carácter general el interés de demora correspondiente. Puedes consultar la información jurídica en la página oficial de Devolución de ingresos indebidos de la Seguridad Social.
La devolución de ingresos indebidos es una vía distinta de la regularización anual: se usa cuando el pago fue erróneo, no simplemente porque tus rendimientos reales hayan resultado distintos de los previstos.
Qué debes hacer si la Seguridad Social te pide pagar una diferencia
Si recibes una resolución “a ingresar”, no ignores la notificación. Comprueba primero el ejercicio regularizado, los rendimientos utilizados, los meses afectados y las bases provisionales que aparecen. La Tesorería informa de estas resoluciones mediante notificación telemática y DEHú; el servicio de regularización permite descargar el documento de pago.
Si los datos son correctos, pagar antes de la fecha límite evita los recargos por ingreso fuera de plazo. Importass advierte de recargos del 10% o 20% según las circunstancias cuando no se atiende el ingreso a tiempo.
Si los datos no cuadran, conserva la resolución y la documentación fiscal que permita demostrar la discrepancia. Por ejemplo, si la Administración tributaria modifica posteriormente los rendimientos que sirvieron para regularizar, la normativa prevé que puedan producirse ajustes posteriores y, en su caso, solicitarse la devolución de cantidades ingresadas indebidamente.
Errores que conviene evitar
Pedir una devolución solo porque tu cuota te parece alta. Antes hay que saber si se trata de regularización, de una base elegida válidamente o de un ingreso indebido.
Confundir cambio de base con corrección retroactiva. Los cambios comunicados durante 2026 producen efectos en fechas futuras concretas.
No leer la notificación. Importass indica que dispones de 10 días naturales para acceder a una notificación antes de que avance el procedimiento.
Dejar desactualizado el IBAN. Una devolución automática necesita que los datos bancarios sean correctos.
Pagar fuera de plazo una regularización a ingresar. Puede generar recargos.
Duplicar trámites. Si la Tesorería ya va a devolver de oficio por regularización, presentar además una devolución de ingresos indebidos por la misma causa puede complicar el seguimiento.
Cómo comprobar que has resuelto correctamente el problema
Antes de dar el asunto por cerrado, haz una revisión final. El recibo debe corresponder al mes correcto; la base vigente debe coincidir con la última modificación efectiva; tus rendimientos previstos deben ser razonables para el resto de 2026; y, si existe una resolución de regularización, su resultado debe cuadrar con los datos fiscales utilizados.
Si se trata de una devolución automática por regularización, comprueba que la cuenta bancaria comunicada está actualizada y conserva la resolución. Si se trata de un ingreso indebido, conserva el justificante de solicitud y consulta su estado en el servicio de Importass.
La idea clave es sencilla: no todas las cuotas “incorrectas” se corrigen del mismo modo. Una previsión de ingresos que ha cambiado se soluciona ajustando la base; una diferencia entre cotización provisional y rendimientos reales se resuelve mediante la regularización anual; y un pago verdaderamente erróneo puede requerir una solicitud de devolución de ingresos indebidos. Distinguir bien el caso evita reclamar por la vía equivocada y ayuda a mantener la cotización de 2026 más alineada con tu situación real.