Inicio
» Descubrir
»
Pensión de jubilación 2026: cuánto sube con la revalorización del 2,7 %
Pensión de jubilación 2026: cuánto sube con la revalorización del 2,7 %
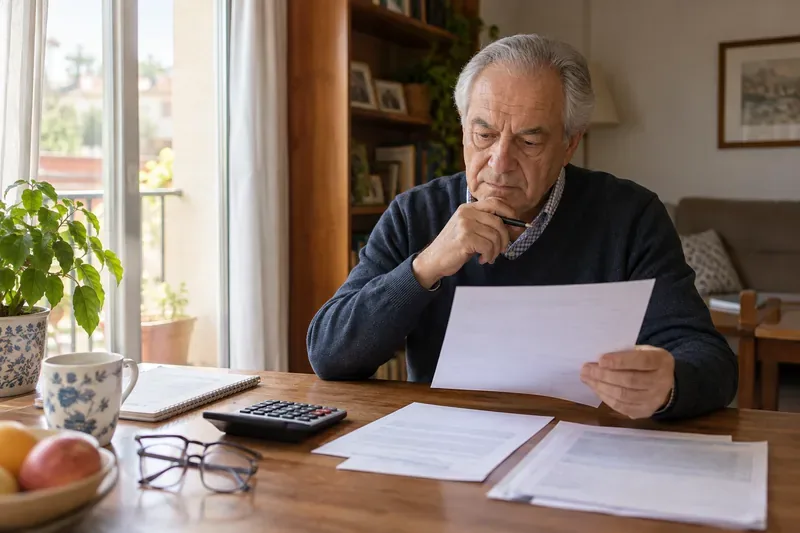
Un jubilado revisa una comunicación de pensión y utiliza una calculadora para comprobar el efecto de la revalorización de 2026.
Si al revisar el ingreso de enero o una nómina posterior esperaba una subida concreta y la cantidad no coincide, la primera comprobación es distinguir entre el porcentaje y los euros reales. La revalorización general de las pensiones contributivas en 2026 es del 2,7 %, pero el aumento en euros depende de la pensión bruta que se cobraba a 31 de diciembre de 2025. Además, las pensiones mínimas, los complementos y las retenciones fiscales tienen reglas propias.
La norma aprobada para 2026 establece que las pensiones contributivas de la Seguridad Social y las pensiones ordinarias y extraordinarias de Clases Pasivas se actualizan, con carácter general, un 2,7 % respecto de la cuantía vigente al cierre de 2025. El porcentaje responde al valor medio de la variación interanual del IPC de los doce meses previos a diciembre de 2025. La información y los cálculos de este artículo han sido revisados el 16 de septiembre de 2026 con el Real Decreto-ley 3/2026 y la información de la Seguridad Social sobre la pensión de jubilación.
Cuánto sube una pensión de jubilación con el 2,7 %
La cuenta básica es:
Cuantía bruta de 2025 × 0,027 = aumento bruto.
Después, se suma ese aumento a la pensión de referencia:
Cuantía bruta de 2025 × 1,027 = cuantía bruta revalorizada de 2026.
Por ejemplo, si una persona recibía 1.000 euros brutos por paga, el 2,7 % equivale a 27 euros brutos. La nueva cuantía orientativa sería de 1.027 euros brutos por paga. Si esa pensión se abona en 14 pagas y no intervienen otros cambios, el incremento anual sería de 378 euros brutos: 27 × 14.
Pensión bruta de referencia
Aumento del 2,7 %
Nueva cuantía bruta orientativa
700 €/paga
18,90 €
718,90 €/paga
900 €/paga
24,30 €
924,30 €/paga
1.000 €/paga
27,00 €
1.027,00 €/paga
1.200 €/paga
32,40 €
1.232,40 €/paga
1.500 €/paga
40,50 €
1.540,50 €/paga
2.000 €/paga
54,00 €
2.054,00 €/paga
Son ejemplos matemáticos, no importes personalizados ni resultados de una prueba real. Para aplicarlos a una situación concreta hay que utilizar la cuantía bruta que figure en la resolución o en el recibo de pensión antes de la actualización.
Qué significa que la subida sea «con carácter general»
La expresión indica que el 2,7 % es la regla para las pensiones contributivas, pero no todas las prestaciones se calculan de la misma manera. La propia norma diferencia entre revalorización general, pensiones mínimas, pensiones no contributivas, complementos y otros supuestos especiales.
Si se cobra una pensión contributiva ordinaria
La referencia es el importe reconocido a 31 de diciembre de 2025. La subida se aplica sobre esa cuantía, no sobre el dinero líquido que llega a la cuenta después de retenciones. Por ello, dos jubilados con la misma pensión bruta pueden recibir importes netos distintos si tienen situaciones fiscales diferentes.
La pensión de jubilación se suele expresar en 14 pagas, aunque la distribución puede variar en algunos supuestos. Si existen pagas extraordinarias separadas, el aumento proporcional debe reflejarse también en ellas. Si las extras están prorrateadas, la comparación debe hacerse sobre el importe anual y no solo sobre una mensualidad aislada.
Si se cobra una pensión mínima o un complemento a mínimos
En este caso no basta con multiplicar automáticamente la cuantía anterior por 1,027. El Real Decreto-ley fija para 2026 importes mínimos distintos según el tipo de pensión, la edad y la existencia de cónyuge a cargo o no a cargo. Para una pensión contributiva de jubilación con titular de 65 años, el anexo I recoge estas referencias anuales:
Situación familiar
Mínimo anual 2026
Equivalente orientativo en 14 pagas
Con cónyuge a cargo
17.592,40 €
1.256,60 €
Sin cónyuge, unidad económica unipersonal
13.106,80 €
936,20 €
Con cónyuge no a cargo
12.441,80 €
888,70 €
Estas cifras son mínimos legales para los casos que cumplan las condiciones, no una pensión universal que se conceda por el mero hecho de jubilarse. El reconocimiento de un complemento a mínimos también está sujeto a requisitos de ingresos y convivencia. El mismo texto fija para 2026 límites de ingresos de 9.442 euros anuales sin cónyuge a cargo y 11.013 euros con cónyuge a cargo, sin perjuicio de las condiciones completas que deba valorar la Seguridad Social.
Por qué el ingreso bancario puede no subir exactamente lo esperado
La diferencia más habitual es comparar una cuantía bruta con una cuantía neta. La retención del IRPF puede cambiar el importe ingresado, y el porcentaje aplicable depende de las circunstancias de la persona pensionista. También puede haber descuentos, embargos, compensaciones o modificaciones de complementos que no forman parte de la revalorización ordinaria.
Otra causa es mirar solo enero. La fecha de efectos de la revalorización es el 1 de enero de 2026, pero la forma en que la entidad pagadora muestra la actualización o regulariza una diferencia puede depender del calendario de abono. La comprobación debe hacerse con el recibo de pensión y el total anual, no únicamente con el saldo de una cuenta.
También existe un límite máximo. El artículo 7 del Real Decreto-ley establece para 2026 un límite de 3.359,60 euros mensuales o 47.034,40 euros anuales para las pensiones públicas causadas en ese año. Quien se encuentre cerca del tope no debe extrapolar el cálculo del 2,7 % sin comprobar cómo opera ese límite y si tiene más de una pensión pública.
Qué hacer si la cantidad no coincide
Primero: repetir el cálculo con el dato correcto
Busca en el recibo o en la resolución la cuantía bruta vigente a 31 de diciembre de 2025.
Multiplica esa cantidad por 0,027 para conocer el aumento teórico.
Suma el resultado a la cuantía anterior y redondea solo al final, para evitar diferencias de céntimos.
Comprueba si cobras 12 o 14 mensualidades y si existen complementos, retenciones o descuentos.
Después: comprobar si perteneces a un supuesto especial
Si recibes un complemento a mínimos, el complemento para reducir la brecha de género, varias pensiones o una prestación distinta de la jubilación contributiva, consulta la regla específica. En 2026, el complemento para la reducción de la brecha de género tiene un importe de 36,90 euros mensuales, según la norma, y no debe confundirse con el 2,7 % aplicado a la pensión principal.
Por último: pedir una revisión documentada
Si el cálculo sigue sin cuadrar, solicita a la entidad gestora una explicación del recibo y conserva la resolución, los recibos anteriores y el detalle del ingreso. La consulta puede hacerse por los canales de la Seguridad Social. Si el problema afecta al reconocimiento de la pensión, al complemento a mínimos o a un posible reintegro, conviene pedir asesoramiento especializado antes de presentar una reclamación, porque el procedimiento y los plazos dependen del acto que se quiera revisar.
Autocomprobación final: cinco señales de que el cálculo está bien encaminado
Se ha utilizado la cuantía bruta de 31 de diciembre de 2025, no el importe neto bancario.
El resultado de multiplicar por 1,027 coincide aproximadamente con la nueva cuantía ordinaria.
Las pagas extraordinarias se han incluido al comparar el total anual.
Se han revisado por separado los complementos y la retención del IRPF.
Se ha comprobado si la pensión es mínima, no contributiva, de Clases Pasivas o está sujeta al límite máximo.
Si las cinco comprobaciones son coherentes, la diferencia observada probablemente se explica por la fiscalidad, la distribución de pagas o un complemento. Si alguna falla, no conviene concluir que existe un error solo a partir del ingreso bancario: hay que revisar el documento de pensión y, cuando sea necesario, pedir una respuesta oficial.