Inicio
» Descubrir
»
Pensión máxima 2026: cuánto se puede cobrar al mes y al año
Pensión máxima 2026: cuánto se puede cobrar al mes y al año
La respuesta corta es clara: la pensión pública máxima en España en 2026 es de 3.359,60 euros mensuales y 47.034,40 euros anuales. El límite está fijado por el Real Decreto 241/2026, de 25 de marzo, y se aplica, con las reglas y excepciones previstas en la norma, a las pensiones públicas del sistema de la Seguridad Social y de Clases Pasivas. El importe anual incluye las pagas extraordinarias que correspondan.
Esta cifra mensual puede llevar a una conclusión equivocada si se interpreta como un máximo idéntico para cualquier forma de pago. La referencia decisiva es también el tope anual de 47.034,40 euros. En las pensiones que se abonan en 14 pagas, 3.359,60 euros multiplicados por 14 coinciden exactamente con ese límite anual. Cuando el pensionista percibe menos de 14 pagas, el límite mensual se adapta para respetar el máximo anual. La norma vigente puede consultarse directamente en el Real Decreto 241/2026 publicado en el BOE.
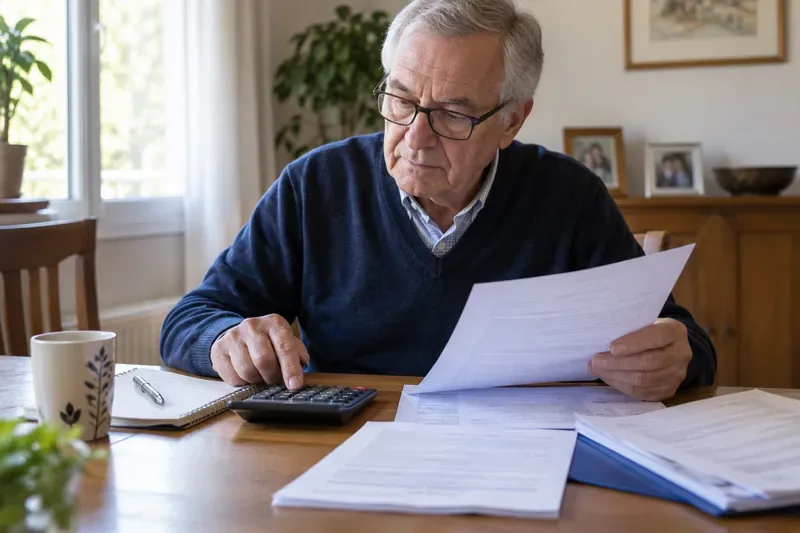
Un pensionista revisa sus documentos y calcula el importe anual: para comprobar el límite de 2026 conviene mirar tanto la mensualidad como el total de pagas del año.
¿Cuál es exactamente la pensión máxima en 2026?
Referencia
Límite máximo 2026
Mensualidad ordinaria de referencia
3.359,60 €
Importe máximo anual
47.034,40 €
Número habitual de pagas
14
Revalorización general de las pensiones contributivas en 2026
2,7 %
La Seguridad Social publica el mismo tope de 3.359,60 euros al mes y 47.034,40 euros al año en su resumen oficial de cuantías para pensionistas. El Real Decreto 241/2026 establece además que las pensiones contributivas anteriores al 1 de enero de 2026 incluidas en su ámbito general se revalorizan un 2,7 %.
Es importante distinguir dos ideas. Una cosa es el porcentaje de revalorización que corresponda a una pensión y otra el límite máximo que puede cobrarse. Una pensión puede subir un 2,7 % en su cálculo teórico y, aun así, quedar limitada por el tope máximo legal si el resultado supera la cuantía permitida.
¿Los 3.359,60 euros se cobran 12 o 14 veces?
En la mayoría de las pensiones del sistema, el pago se realiza en 14 pagas: doce mensualidades ordinarias y dos extraordinarias, normalmente devengadas en junio y noviembre. La Seguridad Social explica esta forma de abono en su página oficial de gestión y pago de pensiones.
Por eso, para una pensión situada justo en el máximo y pagada en 14 mensualidades, el cálculo es sencillo:
3.359,60 € × 14 = 47.034,40 € al año.
Las pensiones derivadas de accidente de trabajo o enfermedad profesional constituyen un caso habitual en el que las pagas extraordinarias están prorrateadas y se abonan en 12 mensualidades. En esos casos no significa que el pensionista quede limitado a 3.359,60 euros multiplicados por 12. El Real Decreto ordena ajustar el límite mensual cuando se tiene derecho a menos de 14 pagas, de manera que el total anual pueda alcanzar, pero no superar, 47.034,40 euros.
Como referencia matemática, dividir el máximo anual entre 12 da aproximadamente 3.919,53 euros por mensualidad. Esta cifra sirve para entender el mecanismo, aunque la cuantía efectiva debe comprobarse en la resolución o nómina de la pensión porque pueden intervenir reglas de cálculo, periodos incompletos y redondeos administrativos.
Ejemplo 1: jubilación máxima con 14 pagas
Imaginemos una persona cuya pensión de jubilación calculada para 2026 alcanza 3.500 euros por mensualidad ordinaria antes de aplicar el límite legal. Si le corresponde el esquema normal de 14 pagas, no cobrará 3.500 euros en cada una. El importe queda sujeto al máximo de 3.359,60 euros por paga, con un total anual máximo de 47.034,40 euros.
Este ejemplo es útil para quien consulta una simulación de jubilación y ve una cuantía teórica superior al máximo. Que la base reguladora y los porcentajes produzcan un resultado más alto no elimina el límite legal de percepción.
Ejemplo 2: pensión pagada en 12 mensualidades
Supongamos ahora una pensión derivada de contingencias profesionales cuyas pagas extraordinarias están prorrateadas. Si el pensionista tiene derecho al máximo anual, la comparación correcta no consiste en multiplicar 3.359,60 por 12. Hay que atender al límite anual de 47.034,40 euros y al ajuste previsto para quien percibe menos de 14 pagas.
Esta diferencia explica por qué dos pensionistas sometidos al mismo máximo anual pueden ver importes mensuales distintos según el número de pagos que reciben durante el año.
¿Qué ocurre si se cobran dos pensiones públicas?
El máximo tampoco se multiplica por el número de pensiones. El Real Decreto 241/2026 dispone que, cuando una misma persona tiene derecho a dos o más pensiones públicas causadas en 2026, la suma de sus importes íntegros está sujeta conjuntamente al límite máximo.
Por ejemplo, si una persona tuviera derecho a una pensión pública de 2.100 euros y otra de 1.500 euros mensuales en términos comparables, no debe asumir que puede cobrar automáticamente 3.600 euros más las correspondientes pagas extraordinarias. La concurrencia de pensiones obliga a aplicar el límite conjunto conforme a las reglas de la norma.
Además, los señalamientos iniciales en situaciones de concurrencia pueden ser provisionales si la Administración todavía no conoce todas las pensiones de la persona beneficiaria. El Real Decreto prevé revisiones y, cuando corresponda, regularizaciones posteriores. Por eso conviene comprobar la resolución definitiva cuando existen dos o más pensiones públicas.
El límite es una cuantía íntegra, no el dinero neto que llega al banco
El BOE define el máximo como cuantía íntegra. Por tanto, no debe confundirse el límite legal de la pensión con el importe neto ingresado después de las retenciones que puedan corresponder. Dos pensionistas con la misma cuantía íntegra pueden recibir cantidades netas distintas por su situación fiscal personal.
Si en la cuenta bancaria aparecen menos de 3.359,60 euros, eso por sí solo no demuestra que la pensión reconocida sea inferior al máximo. Para comprobarlo hay que revisar el importe íntegro de la nómina o de la resolución de la pensión y separar ese dato de las retenciones.
¿La pensión máxima es lo mismo que la pensión mínima?
No. Son conceptos distintos. El máximo establece el techo general de percepción de las pensiones públicas sujetas a esta limitación. Las cuantías mínimas, en cambio, dependen del tipo de pensión y de circunstancias como la edad o la situación familiar, y pueden estar ligadas a los requisitos de los complementos por mínimos.
Por eso, una persona que cobra una pensión de 1.200 euros no debe comparar directamente su importe con los 3.359,60 euros para decidir si “cobra lo correcto”. El máximo solo indica hasta dónde puede llegar una pensión sometida al tope; no determina automáticamente cuánto corresponde a cada pensionista.
Hay excepciones al límite general
El tope de 3.359,60 euros mensuales no debe aplicarse de forma mecánica a absolutamente cualquier prestación pública. El artículo 3 del Real Decreto 241/2026 recoge excepciones específicas. Entre ellas se encuentran determinadas pensiones extraordinarias originadas por actos de terrorismo. También establece que, para aplicar el límite máximo a las pensiones de gran incapacidad, se computa únicamente la pensión sin el complemento correspondiente.
Estas situaciones son menos frecuentes, pero son importantes si la resolución de la pensión menciona gran incapacidad, una pensión extraordinaria o una normativa especial. En esos casos es mejor revisar la regla concreta antes de hacer comparaciones con el máximo general.
¿Cómo saber si el límite de 2026 se está aplicando correctamente?
Una comprobación sencilla consiste en mirar cuatro datos: el importe íntegro mensual, el número de pagas, el total anual reconocido y si existe concurrencia con otra pensión pública. Para una pensión ordinaria en 14 pagas que esté en el máximo, deberían encajar 3.359,60 euros por paga y 47.034,40 euros en el año completo.
Comprueba si la pensión se paga en 14 mensualidades o si las extras están prorrateadas en 12.
Usa el importe íntegro de la pensión, no solo el ingreso neto del banco.
Si cobras más de una pensión pública, revisa el total conjunto.
Si el derecho comenzó a mitad de año, no compares sin más lo cobrado ese año con un año completo.
Si aparece una excepción específica en la resolución, consulta su régimen antes de aplicar el tope general.
Para 2026, la referencia oficial vigente es el Real Decreto 241/2026, publicado el 26 de marzo de 2026, que desarrolla las reglas de limitación y revalorización. Si se produce un cambio normativo posterior, debe prevalecer la norma que esté vigente en el momento de la consulta; por eso, para una comprobación administrativa concreta conviene revisar siempre el texto consolidado del BOE y la información actualizada de la Seguridad Social.
La cifra que conviene recordar
Si solo necesitas una referencia rápida, quédate con estos dos números: 3.359,60 euros al mes y 47.034,40 euros al año. Para la mayoría de las pensiones abonadas en 14 pagas, ambos límites encajan directamente. Si hay 12 pagas, varias pensiones públicas o una excepción legal, el dato anual es especialmente importante porque evita interpretar de forma incorrecta el tope mensual.