Jubilación 2026: qué edad se necesita para jubilarse

Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
Declarar criptomonedas en la Renta 2026 no consiste en copiar el saldo que aparece en un exchange. El objetivo correcto es otro: reconstruir las operaciones de 2025 que generan efectos fiscales, calcular de forma coherente su ganancia o pérdida y conservar pruebas suficientes para poder explicar cada cifra. Si el resultado final puede reconciliarse con tus extractos, respeta el criterio FIFO cuando corresponde y separa las operaciones especiales que necesitan un análisis distinto, la declaración estará mucho mejor preparada para una revisión.
La Renta 2026 es la campaña del IRPF correspondiente al ejercicio 2025. La Agencia Tributaria fijó la presentación por Internet entre el 8 de abril y el 30 de junio de 2026. Puedes consultar las fechas en el calendario oficial de la campaña de Renta 2025.
Una buena preparación no se mide por tener una hoja con cientos de movimientos, sino por poder responder con claridad a cuatro preguntas: qué operaciones fueron compras, ventas o permutas; qué unidades se consideran transmitidas; cuál es el valor de adquisición y de transmisión en euros; y qué documentos respaldan esos importes.
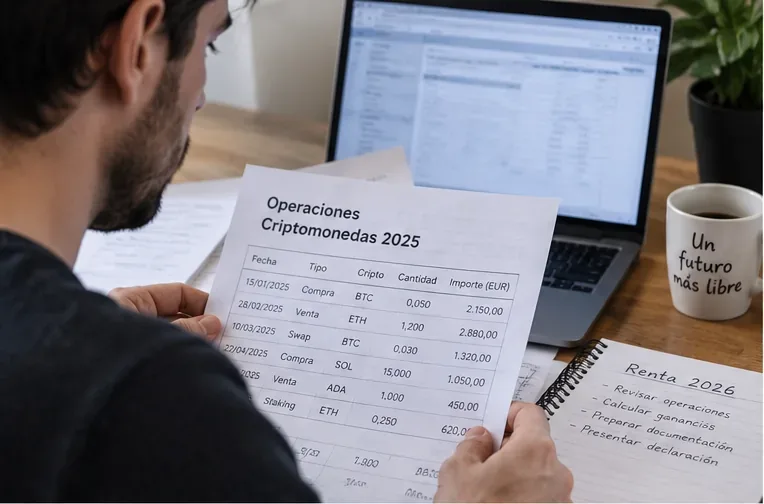
El Manual práctico de Renta 2025 de la Agencia Tributaria dedica un apartado específico a las monedas virtuales. Para particulares que operan al margen de una actividad económica, la venta de criptomonedas por dinero y la permuta de una criptomoneda por otra pueden generar ganancias o pérdidas patrimoniales que se integran en la base del ahorro.
Cuando vendes una criptomoneda, la ganancia o pérdida patrimonial se obtiene, con carácter general, comparando el valor de transmisión con el valor de adquisición. La Ley del IRPF regula estos valores en sus artículos 34 y 35. Los gastos y tributos inherentes a la adquisición o transmisión pueden formar parte del cálculo en los términos previstos por la ley cuando correspondan y estén debidamente justificados. El texto consolidado puede consultarse en el BOE, Ley 35/2006 del IRPF.
Un swap no desaparece fiscalmente por no haber pasado por euros. La Agencia Tributaria considera que el intercambio entre monedas virtuales diferentes constituye una permuta y puede producir una ganancia o una pérdida patrimonial en la fecha del intercambio. La regla de valoración de las permutas está en el artículo 37.1.h) de la Ley del IRPF: se compara el valor de adquisición del activo entregado con el mayor de los valores de mercado de lo entregado y de lo recibido.
Por eso, una cartera con muchos cambios BTC/ETH, ETH/USDC o similares puede requerir bastante más trabajo que una cartera que solo compra y mantiene. El número de movimientos bancarios no refleja necesariamente el número de hechos fiscales.
La mera subida de precio de una criptomoneda que sigues manteniendo no equivale por sí sola a una venta. Del mismo modo, mover activos entre dos direcciones que son tuyas no debería confundirse con una transmisión a otra persona. Aun así, conserva los identificadores de transacción y la correspondencia entre direcciones: sin esa trazabilidad, un movimiento interno puede parecer una salida sin destino claro cuando revises el historial meses después.
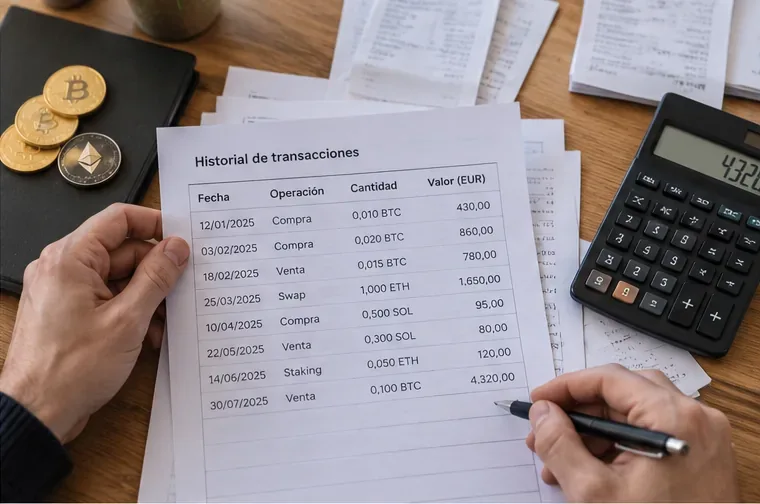
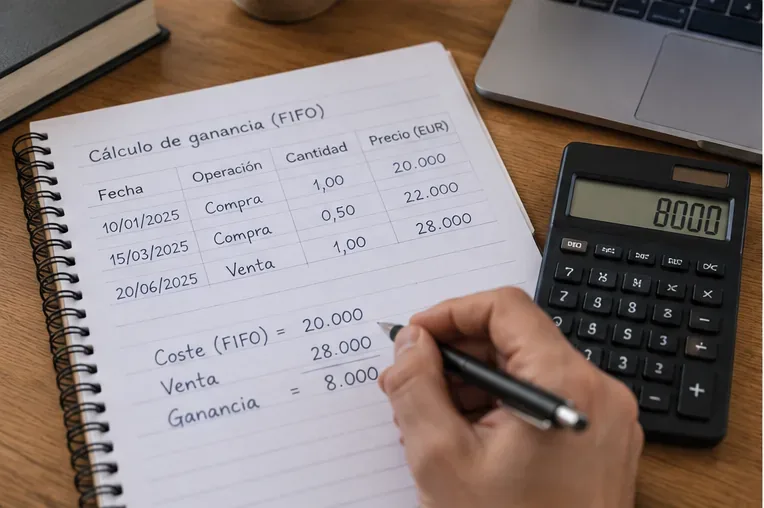
El punto que más errores produce suele ser el coste de adquisición. Si compraste unidades de una misma criptomoneda en distintos momentos y luego vendiste solo una parte, la Agencia Tributaria indica que deben considerarse transmitidas primero las unidades adquiridas en primer lugar: es el criterio FIFO, “first in, first out”.
Ejemplo ilustrativo: compras 1 BTC por 20.000 euros y más adelante 0,5 BTC por 22.000 euros. Si después vendes 1 BTC, el lote que se considera transmitido primero es el de la primera compra. El ejemplo sirve para entender el mecanismo; en una declaración real deben incorporarse los importes y gastos efectivamente acreditados de cada operación.
Una señal de calidad es que, después de aplicar FIFO, puedas reconstruir el inventario restante de cada activo. Si el cálculo afirma que has vendido más unidades de las que habías adquirido o deja saldos incompatibles con tus registros, detente antes de trasladar el resultado a la declaración.
El Manual de Renta 2025 identifica un apartado específico denominado “Ganancias y pérdidas patrimoniales derivadas de la transmisión o permuta de monedas virtuales por particulares”. Para cada operación o conjunto de datos que requiera la aplicación, tendrás que disponer de la denominación de la moneda transmitida, el tipo de contraprestación y los valores de adquisición y transmisión necesarios para calcular el resultado.
No conviene asumir que los datos fiscales contienen toda tu actividad cripto. En la presentación de la campaña de Renta 2025, la Agencia Tributaria indicó que incorporaba avisos e información relacionada con monedas virtuales, pero el contribuyente sigue siendo responsable de revisar y completar su declaración. Un aviso no sustituye el historial completo de tus wallets y plataformas.
Las ganancias patrimoniales derivadas de ventas y permutas de criptomonedas que se integran en la base del ahorro no tienen un “tipo cripto” independiente. Para 2025, la escala conjunta estatal y autonómica de la base del ahorro resulta, en términos agregados, del 19% hasta 6.000 euros, 21% para el tramo entre 6.000 y 50.000 euros, 23% entre 50.000 y 200.000 euros, 27% entre 200.000 y 300.000 euros y 30% a partir de 300.000 euros. Es una escala progresiva y se aplica a la base del ahorro en su conjunto, no de forma aislada a cada venta de criptomonedas.
La Agencia Tributaria publica la escala de gravamen de la base liquidable del ahorro para 2025. Si existen otras ganancias, pérdidas o rendimientos del ahorro, el resultado final puede depender de las reglas de integración y compensación, por lo que no basta con multiplicar la ganancia cripto total por un único porcentaje.
No todas las criptomonedas recibidas nacen de una compra. Recompensas de staking, airdrops, minería, remuneraciones en cripto o pagos por servicios pueden tener una calificación fiscal distinta según cómo se hayan obtenido y si existe o no una actividad económica. El error más frecuente es tratarlas automáticamente como si fueran una venta ordinaria.
Si tu historial contiene este tipo de operaciones, cambia de enfoque: sepáralas del libro de ventas y permutas, documenta la fecha, cantidad, valor en euros y origen de cada recepción, y verifica la calificación concreta antes de presentar. Esta guía se centra en ventas y permutas de particulares; no pretende resolver todos los modelos de staking, DeFi, minería o actividad profesional.
Que una plataforma deje de devolverte los activos no significa automáticamente que exista una pérdida patrimonial fiscal en ese mismo momento. El Manual de Renta 2025 remite a la regla especial del artículo 14.2.k) de la Ley del IRPF para créditos no cobrados. Si tienes fondos atrapados en una insolvencia, concurso o litigio, conviene revisar el estado jurídico concreto antes de incluir una pérdida.
Si mantienes monedas virtuales situadas en el extranjero bajo las condiciones reguladas para el Modelo 721, puede existir además una obligación informativa separada. La Agencia Tributaria señala que no hay obligación de informar por este modelo cuando los saldos conjuntos a 31 de diciembre no superan 50.000 euros; si se supera el límite, deben informarse las monedas virtuales comprendidas en la obligación. Tras una primera declaración, existen reglas específicas para años posteriores, incluida la referencia a un incremento superior a 20.000 euros en determinados casos.
Consulta las preguntas frecuentes oficiales del Modelo 721 y el procedimiento oficial del Modelo 721. No confundas esta declaración informativa con el cálculo del IRPF por ganancias y pérdidas.
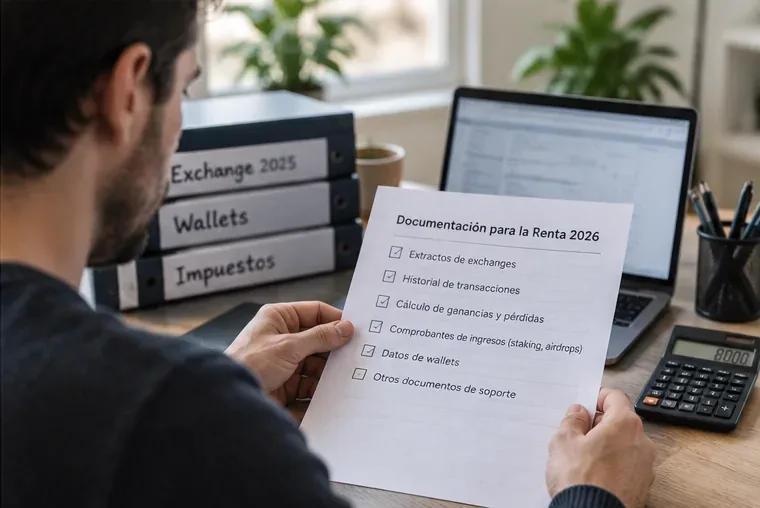
Antes de presentar, haz una revisión final orientada a la trazabilidad. Un resultado razonablemente bien preparado debería superar estas comprobaciones:
Una hoja de cálculo sencilla puede ser suficiente si tienes pocas operaciones y todas están bien documentadas. Deja de ser una buena herramienta cuando aparecen cientos o miles de trades, varias plataformas, bridges, wallets sin etiquetar, operaciones DeFi o historiales incompletos. Si necesitas corregir manualmente el inventario una y otra vez para que “cuadre”, la prioridad ya no es rellenar Renta WEB: es reconstruir primero el historial.
En esos casos, un software de conciliación puede ayudar a organizar movimientos, pero no convierte automáticamente una clasificación fiscal dudosa en correcta. Revisa siempre las importaciones, las transferencias entre wallets propias y los precios en euros asignados. Cuando falten datos, haya operaciones complejas o la cuantía sea material, puede ser prudente acudir a un asesor fiscal con experiencia específica en criptoactivos.
Este artículo se ha preparado tomando como referencia la normativa y documentación oficial disponibles para el ejercicio 2025 y la campaña de Renta 2026: el Manual práctico de Renta 2025, la Ley 35/2006 del IRPF en el BOE, la información de la Agencia Tributaria sobre el Modelo 721 y el calendario oficial de Renta 2025. La fiscalidad puede variar según la naturaleza exacta de la operación, por lo que los casos de actividad económica, minería, DeFi, remuneraciones o insolvencias deben revisarse con sus hechos concretos.
Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
Bono social eléctrico 2026: requisitos de PVPC, límites de renta, descuentos vigentes y claves para comprobar si la ayuda se aplica bien.
Consulta cuánto ha subido el Ingreso Mínimo Vital en 2026, las nuevas cuantías por hogar y por qué el importe final puede ser diferente.
Quién puede pedir el Ingreso Mínimo Vital en 2026: edad, residencia, ingresos, patrimonio, convivencia y excepciones explicadas con fuentes oficiales.
Comprueba si cobras por debajo del SMI 2026, calcula la diferencia y conoce cómo reclamar salarios, acudir a Inspección y evitar que prescriban cantidades.
Conozca quién puede solicitar el Bono Alquiler Joven 2026: edad, ingresos, contrato, renta máxima, exclusiones y cómo comprobar la convocatoria.
Qué revisar si el Bono Alquiler Joven está concedido pero no se ha cobrado en 2026: resolución, justificantes, requerimientos, cuenta bancaria y vías de reclamación.
Guía práctica de las ayudas al alquiler 2026 en España: programa general, jóvenes, colectivos vulnerables y cómo comprobar la convocatoria de tu comunidad.
Baja de maternidad y paternidad 2026: descubre si dura 19 o 32 semanas, cómo se reparten y qué cambios se aplican desde 2026.
¿Tu certificado digital ha caducado? Aprende cuándo se puede renovar, cuándo debes solicitar uno nuevo y cómo evitar errores al instalarlo.








