Jubilación 2026: qué edad se necesita para jubilarse

Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
Si vendiste acciones durante 2025, esas operaciones se reflejan en la Renta 2026 como ganancias o pérdidas patrimoniales derivadas de transmisiones. La idea esencial es sencilla: comparar el valor fiscal de adquisición con el valor fiscal de transmisión. Sin embargo, el resultado puede cambiar bastante según tres decisiones prácticas: confiar en los datos precargados, reconstruir por tu cuenta el historial de compras y ventas o pedir ayuda profesional cuando hay operaciones complejas.
Esta guía se refiere al IRPF del territorio común y a operaciones realizadas en 2025 que se declaran en 2026. Navarra y País Vasco tienen normativa foral propia. La referencia normativa utilizada es el Manual práctico de Renta 2025 de la Agencia Tributaria, publicado en 2026, junto con la Ley del IRPF vigente para ese ejercicio.
El error más frecuente no es sumar mal una venta, sino partir de un historial incompleto. Para determinar qué acciones se consideran vendidas, la normativa aplica el criterio FIFO —first in, first out— a valores homogéneos: se entiende que salen primero las acciones adquiridas en primer lugar.
Por eso necesitas, como mínimo, fecha de compra, número de títulos, precio, comisiones, fecha de venta, importe de venta y gastos asociados. Si has operado con varios intermediarios, conviene unificar todos los movimientos antes de calcular. La Agencia Tributaria dispone de la herramienta Cartera de Valores, que puede trasladar datos a Renta WEB, pero la propia AEAT recuerda que la información puede editarse y que la actualización con los modelos informativos se realiza una vez por ejercicio. Si detectas una discrepancia, debes corregirla.
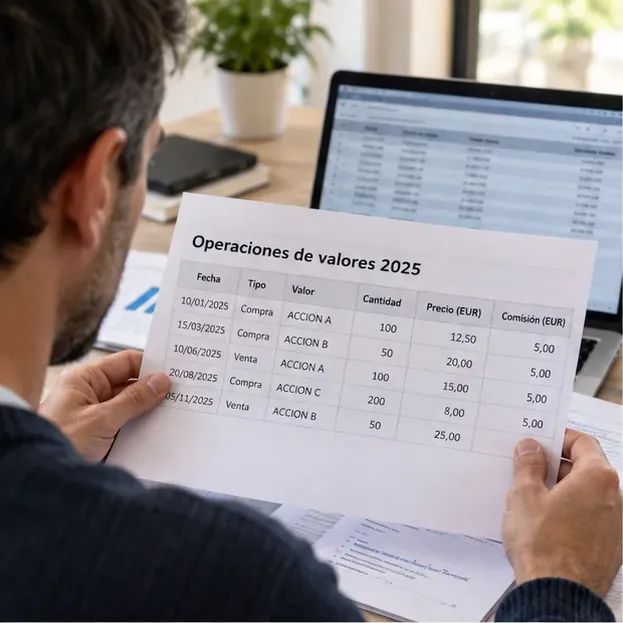
Revisar compras, ventas y comisiones antes de calcular evita depender de un dato precargado que pueda estar incompleto.
Fuente oficial: Agencia Tributaria: Cartera de Valores en Renta 2025.
| Opción | Cuándo encaja mejor | Ventaja | Principal riesgo o coste |
|---|---|---|---|
| Usar Cartera de Valores | Pocas operaciones y datos precargados coherentes | Reduce trabajo manual y puede trasladar datos a Renta WEB | No sustituye la revisión; un dato incorrecto puede arrastrarse al cálculo |
| Reconstrucción manual en hoja de cálculo | Varias compras, varios brókeres o necesidad de verificar FIFO | Permite controlar lotes, comisiones, pérdidas y fechas | Exige disciplina y conservar justificantes |
| Asesoramiento fiscal | Acciones antiguas, operaciones societarias, valores no cotizados, herencias o historial difícil de reconstruir | Reduce el riesgo de aplicar mal reglas especiales | Tiene coste y sigue requiriendo que aportes documentación completa |
No existe una opción universalmente superior. Si tus datos precargados coinciden con tus extractos, Cartera de Valores puede ser suficiente. Si hay varias compras del mismo valor, transferencias entre brókeres o incidencias, una reconstrucción propia ofrece más control. Cuando intervienen reglas especiales —por ejemplo, acciones adquiridas antes de 1994 o valores no cotizados— el ahorro de tiempo de un asesor puede compensar el coste.
La regla general es la diferencia entre valor de transmisión y valor de adquisición. En una compra onerosa, el valor de adquisición parte del importe realmente pagado y puede incorporar gastos y tributos inherentes a la adquisición. En la venta, del importe obtenido pueden deducirse los gastos y tributos inherentes a la transmisión satisfechos por el vendedor.
Para acciones cotizadas, la Agencia Tributaria indica además que el valor de transmisión se determina por la cotización en la fecha de la transmisión o por el precio pactado cuando este sea superior.
Fuente oficial: Agencia Tributaria: reglas generales de cálculo y regla especial para acciones cotizadas.
Supón que compraste 50 acciones a 10 € y después otras 50 a 11 €, pagando 5 € de comisión en cada compra. Más tarde vendes 100 acciones a 15 € y pagas 5 € de comisión de venta. El coste de adquisición de los dos lotes suma 1.060 €. El valor neto de transmisión es 1.495 €. La ganancia patrimonial del ejemplo es 435 €.
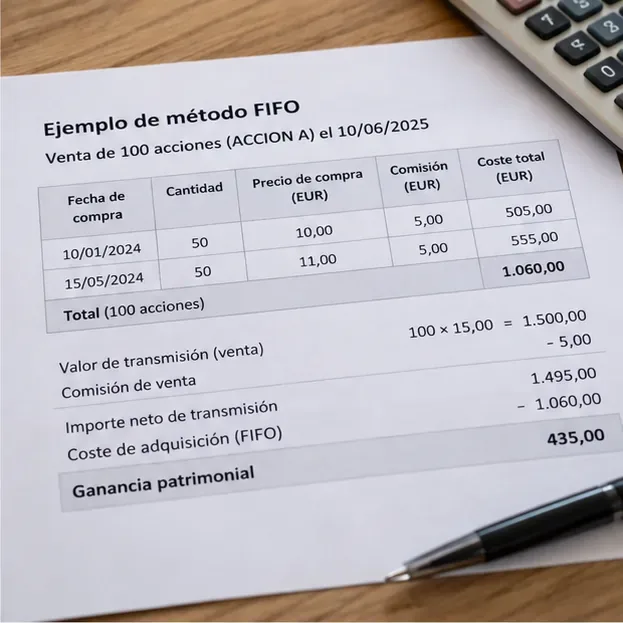
El ejemplo muestra por qué el orden de adquisición y las comisiones forman parte del cálculo fiscal, no solo el precio de compra y venta.
Cuando hay más acciones en cartera de las que vendes, FIFO determina qué lotes se consumen primero. Esto puede hacer que la ganancia fiscal difiera de la rentabilidad que muestre una aplicación de inversión basada en otro coste medio.
Las comisiones de compra y de venta pueden alterar la ganancia o pérdida. En términos prácticos, una comisión vinculada a la adquisición eleva el valor de adquisición; una comisión vinculada a la venta reduce el valor de transmisión. No conviene copiar sin más el “beneficio” mostrado por el bróker si no sabes cómo ha tratado sus gastos.
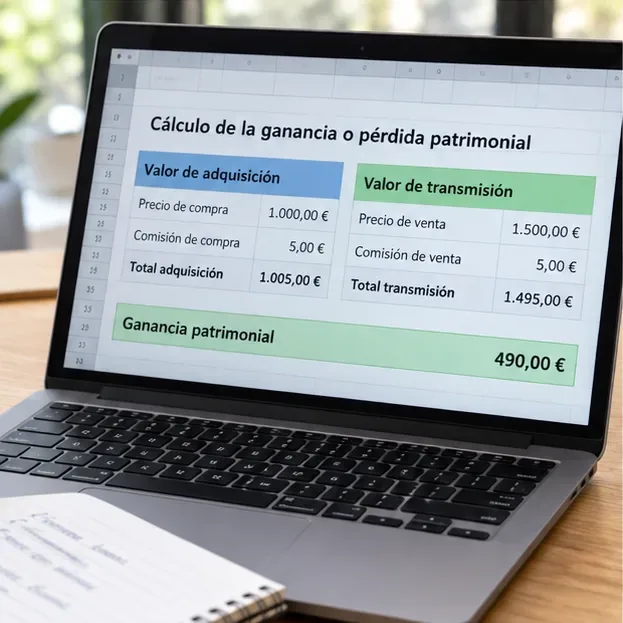
Separar precio y gastos ayuda a comprobar que el valor de adquisición y el de transmisión están formados correctamente.
Este punto es especialmente útil para quien realiza muchas operaciones de importes moderados: una diferencia pequeña por operación puede convertirse en un ajuste material al agregar todo el ejercicio.
Una pérdida no siempre puede integrarse inmediatamente. Para valores homogéneos cotizados, la Ley del IRPF limita la imputación cuando se han adquirido valores homogéneos dentro de los dos meses anteriores o posteriores a la venta y esos valores permanecen en el patrimonio. La pérdida diferida se recupera fiscalmente cuando se transmiten de forma definitiva los valores que provocaron la recompra.
Esta regla busca evitar que se materialice una pérdida fiscal sin que exista una salida económica real de la inversión. Por eso, antes de dar por utilizable una pérdida, revisa las compras del mismo valor en la ventana temporal indicada.
Fuente oficial: Agencia Tributaria: pérdidas patrimoniales no computables de forma inmediata y regla de recompra.
Las ganancias y pérdidas patrimoniales derivadas de transmisiones se compensan primero entre sí dentro de la base del ahorro. Si el saldo es negativo, puede compensarse con el saldo positivo de rendimientos del capital mobiliario de la base del ahorro —por ejemplo, determinados dividendos o intereses— con el límite del 25% de ese saldo positivo. Lo que siga pendiente puede compensarse en los cuatro años siguientes, respetando el orden y los límites legales.
Esta posibilidad cambia la decisión práctica sobre cuánto detalle conservar: aunque una pérdida no reduzca toda la factura fiscal del año actual, puede tener utilidad en ejercicios posteriores. Conviene guardar el saldo pendiente y comprobar que aparece correctamente en la declaración.
Fuente oficial: Agencia Tributaria: integración y compensación en la base imponible del ahorro.
Para el ejercicio 2025, la escala del ahorro del territorio común resulta, sumando los componentes estatal y autonómico generales, en los siguientes tipos marginales: 19%, 21%, 23%, 27% y 30%. El 30% se aplica desde 300.000 € de base liquidable del ahorro. Son tipos progresivos: alcanzar un tramo superior no hace que toda la base tribute a ese porcentaje.
| Base liquidable del ahorro | Tipo marginal total |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000 € a 50.000 € | 21% |
| De 50.000 € a 200.000 € | 23% |
| De 200.000 € a 300.000 € | 27% |
| Más de 300.000 € | 30% |
La ganancia de una venta concreta no se grava de forma aislada con “su” tipo: primero se integra con el resto de partidas de la base del ahorro y se aplican las reglas de compensación. Por eso, estimar el impuesto multiplicando cada plusvalía por un único porcentaje puede dar una cifra equivocada.
Fuente oficial: Agencia Tributaria: gravamen de la base liquidable del ahorro 2025. La subida del último tramo desde 2025 procede de la Ley 7/2024.
Una revisión final debe responder a cuatro preguntas. Primera: ¿están todas las ventas de 2025? Segunda: ¿las acciones vendidas se han identificado con FIFO cuando existen valores homogéneos? Tercera: ¿se han incorporado correctamente comisiones y otros gastos inherentes? Cuarta: si hay pérdidas, ¿existe una recompra que obligue a diferirlas o quedan saldos pendientes de ejercicios anteriores?
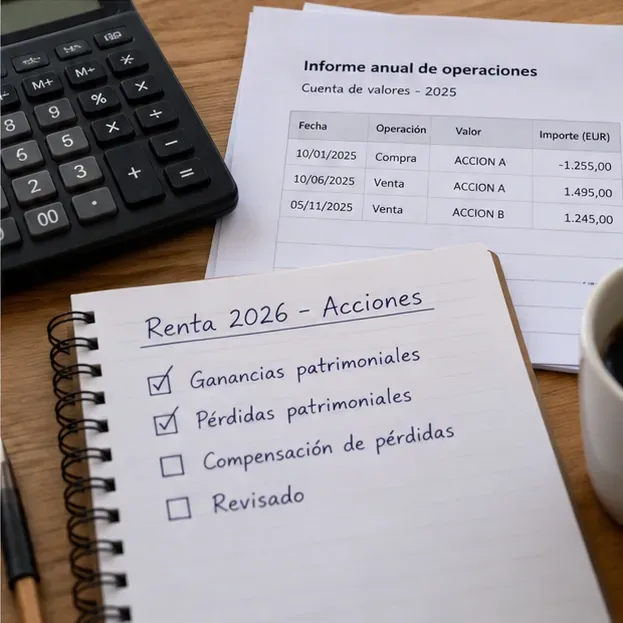
Una lista de comprobación final ayuda a detectar operaciones omitidas, pérdidas mal compensadas o importes pendientes de revisar.
Si Cartera de Valores coincide con tu documentación y tu operativa es sencilla, revisar y trasladar esos datos puede ser la vía más eficiente. Si los datos no cuadran, el criterio adecuado es corregirlos antes de presentar. Y si intervienen acciones no cotizadas, operaciones corporativas complejas, valores adquiridos antes de 1994 o documentación incompleta, el cálculo puede requerir reglas especiales distintas de las resumidas aquí.
Una declaración sólida de ventas de acciones debe permitir reconstruir cada resultado desde sus documentos de origen. El dato final importa, pero también el camino: qué lote se consideró vendido, qué comisiones se incluyeron, si una pérdida quedó diferida y cómo se compensó el saldo neto.
La mejor opción depende de la complejidad real de tu cartera. Los datos precargados ahorran tiempo; una hoja de cálculo aporta trazabilidad; y el asesoramiento especializado puede ser útil cuando hay reglas especiales. El criterio práctico para decidir es sencillo: si puedes explicar y documentar cada cifra, el método está funcionando. Si no puedes reconstruir el cálculo con tus extractos, conviene cambiar de enfoque antes de presentar o rectificar.
Normativa de referencia: Ley 35/2006 del IRPF, versión incorporada al material de Renta 2025 de la Agencia Tributaria.
Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
Bono social eléctrico 2026: requisitos de PVPC, límites de renta, descuentos vigentes y claves para comprobar si la ayuda se aplica bien.
Consulta cuánto ha subido el Ingreso Mínimo Vital en 2026, las nuevas cuantías por hogar y por qué el importe final puede ser diferente.
Quién puede pedir el Ingreso Mínimo Vital en 2026: edad, residencia, ingresos, patrimonio, convivencia y excepciones explicadas con fuentes oficiales.
Comprueba si cobras por debajo del SMI 2026, calcula la diferencia y conoce cómo reclamar salarios, acudir a Inspección y evitar que prescriban cantidades.
Conozca quién puede solicitar el Bono Alquiler Joven 2026: edad, ingresos, contrato, renta máxima, exclusiones y cómo comprobar la convocatoria.
Qué revisar si el Bono Alquiler Joven está concedido pero no se ha cobrado en 2026: resolución, justificantes, requerimientos, cuenta bancaria y vías de reclamación.
Guía práctica de las ayudas al alquiler 2026 en España: programa general, jóvenes, colectivos vulnerables y cómo comprobar la convocatoria de tu comunidad.
Baja de maternidad y paternidad 2026: descubre si dura 19 o 32 semanas, cómo se reparten y qué cambios se aplican desde 2026.
¿Tu certificado digital ha caducado? Aprende cuándo se puede renovar, cuándo debes solicitar uno nuevo y cómo evitar errores al instalarlo.








