Jubilación 2026: qué edad se necesita para jubilarse

Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
Si en tu expediente de la Renta 2026 aparece el mensaje “Su declaración está siendo comprobada”, significa que la Agencia Tributaria está revisando la información de la declaración antes de confirmar o rectificar la devolución solicitada. No significa por sí solo que exista un error, una sanción o que vayas a perder la devolución.
La campaña presentada en 2026 corresponde a la Renta 2025. El plazo ordinario de presentación terminó el 30 de junio de 2026. La Agencia Tributaria explica que, cuando una declaración resulta a devolver, el estado puede ir cambiando dentro de Renta WEB a medida que avanza la tramitación. Puedes consultar la información oficial en Cómo consultar una devolución de la Agencia Tributaria.
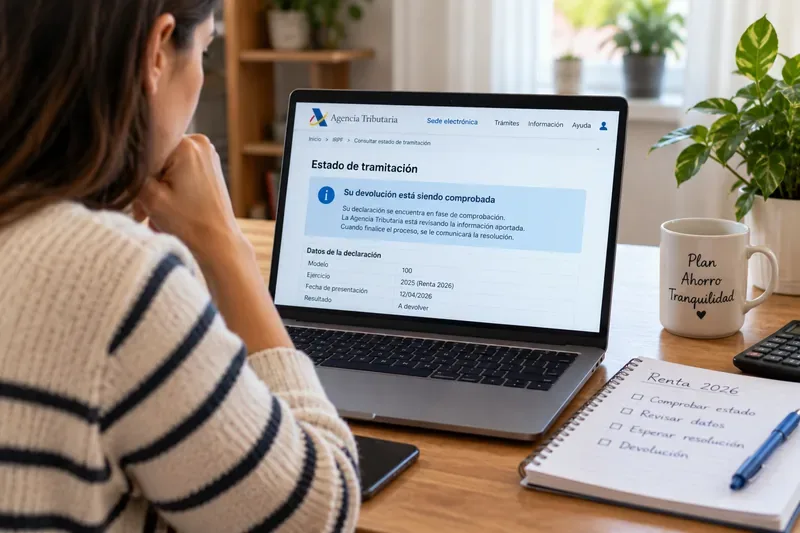
Cuando el expediente pasa de “Su declaración se está tramitando” a “Su declaración está siendo comprobada”, la devolución todavía no está aprobada para pago. La Agencia Tributaria está verificando datos de la declaración y puede contrastarlos con la información fiscal que ya posee.
La propia AEAT señala que, según la situación del expediente, pueden aparecer mensajes como “Su declaración se está tramitando”, “Su declaración está siendo comprobada” o, en una fase posterior, un aviso indicando que los órganos de Gestión Tributaria consideran conforme la devolución solicitada. La explicación técnica está disponible en la ayuda oficial sobre el estado de tramitación de una devolución de Renta.
El mensaje no identifica la causa concreta. En términos prácticos, una declaración puede requerir más revisión cuando existen datos que deben contrastarse antes de autorizar el pago. Por ejemplo, puede haber diferencias entre la declaración presentada y la información fiscal disponible para la Administración, o conceptos que necesitan una comprobación adicional.
Esto puede ocurrir con situaciones como inmuebles, rendimientos de actividades económicas, deducciones, ganancias o pérdidas patrimoniales, cambios familiares, aportaciones, retenciones o cualquier otro dato que influya en el resultado. Sin embargo, el estado genérico no permite saber cuál de estos elementos se está revisando en un expediente concreto.
Imagina que una contribuyente presentó la Renta 2025 el 15 de abril de 2026 y solicitó una devolución de 1.150 euros. En septiembre consulta Renta WEB y ve “Su declaración está siendo comprobada”. Ese mensaje no permite concluir que los 1.150 euros sean incorrectos. Puede significar simplemente que la AEAT aún no ha terminado las verificaciones necesarias para confirmar esa cifra.
Si después de la revisión la declaración se considera correcta, el expediente puede avanzar hacia un mensaje de conformidad y posteriormente al pago. Si la Administración aprecia una discrepancia, podrá iniciar el procedimiento que corresponda y comunicarlo formalmente.
Normalmente, no. Si solo ves el estado “Su declaración está siendo comprobada” y no existe ninguna notificación, requerimiento o trámite pendiente, no hay una acción automática que debas presentar por tu cuenta.
Lo más útil es revisar tres cosas:
No conviene presentar documentos espontáneamente solo porque el estado haya cambiado, salvo que exista un trámite específico abierto para tu expediente.
No existe un número de días específico para este mensaje concreto. Una declaración puede permanecer en comprobación durante semanas y después avanzar de estado.
Lo que sí fija la normativa es el plazo general para las devoluciones. La Agencia Tributaria dispone de seis meses desde el final del plazo de presentación para efectuar la devolución o iniciar un procedimiento de comprobación de la devolución solicitada. Si la declaración se presentó fuera de plazo, esos seis meses se cuentan desde la fecha de presentación.
Para la campaña de Renta 2025, cuyo plazo ordinario terminó el 30 de junio de 2026, esa referencia general sitúa el final de los seis meses el 30 de diciembre de 2026 para las declaraciones presentadas dentro de plazo.
La base legal se encuentra en el artículo 103 de la Ley 35/2006 del IRPF.
Si transcurre el plazo de seis meses sin que se haya ordenado el pago por una causa imputable a la Administración Tributaria, corresponde aplicar interés de demora sobre la cantidad que finalmente resulte a devolver. El contribuyente no tiene que pedir expresamente esos intereses.
La Agencia Tributaria aclara que el interés se calcula sobre la devolución finalmente acordada, tanto si coincide con la cantidad solicitada como si el resultado cambia después de una comprobación.
Esto no significa que cualquier expediente que siga abierto tras seis meses vaya a generar automáticamente intereses desde el mismo momento en todos los supuestos. La normativa contempla circunstancias que pueden afectar al cómputo, por ejemplo dilaciones no imputables a la Administración.
No necesariamente. El mensaje indica que se están efectuando comprobaciones, pero no equivale por sí mismo a una inspección tributaria formal.
Si la AEAT necesita documentación o detecta una cuestión que requiera tu intervención, debe comunicarte el trámite correspondiente. En ese momento sí es importante leer con atención la notificación, comprobar el plazo de respuesta y aportar únicamente la documentación solicitada o las alegaciones pertinentes.
Aunque el texto exacto puede variar, el expediente suele avanzar hacia estados que indican que la revisión ha finalizado o que la devolución está próxima a emitirse. La Agencia Tributaria menciona, entre otros, el mensaje:
“Su declaración ha sido tramitada por los órganos de Gestión Tributaria, estimándose conforme la devolución solicitada por usted”.
Cuando las comprobaciones oportunas han terminado y la declaración se considera correcta, el sistema muestra información sobre la emisión de la devolución.
Por tanto, el estado “siendo comprobada” debe interpretarse como una fase intermedia, no como una resolución negativa.
La consulta oficial se realiza entrando en el expediente desde el Servicio de tramitación del borrador/declaración, conocido como Renta WEB. En 2026, la AEAT permite identificarse mediante certificado o DNI electrónico, Cl@ve, número de referencia y, cuando corresponda, acceso eIDAS para ciudadanos de la Unión Europea.
Es preferible consultar directamente la Sede electrónica de la Agencia Tributaria en lugar de interpretar SMS, correos o mensajes de terceros. La AEAT mantiene servicios específicos para consultar las declaraciones ya presentadas y su estado.
El simple mensaje de comprobación no exige alarmarse, pero hay situaciones en las que sí conviene revisar el expediente con más frecuencia:
En estos casos, el estado general deja de ser lo más importante: hay que atender al contenido concreto de la comunicación administrativa.
Hay tres conclusiones que no están justificadas solo por ver “Su declaración está siendo comprobada”:
La comprobación puede terminar confirmando íntegramente la devolución solicitada, modificándola o dando lugar a un trámite adicional. Hasta que exista una actuación o resolución concreta, el mensaje solo informa de que el expediente sigue bajo revisión.
Supón que presentaste dentro de plazo una declaración con resultado a devolver, el IBAN está correcto y no tienes notificaciones pendientes. En septiembre de 2026 el estado cambia a “Su declaración está siendo comprobada”. En ese escenario, lo razonable es seguir consultando el expediente y conservar la documentación utilizada en la declaración. No necesitas enviar escritos solo por el cambio de estado.
En cambio, si al entrar en el expediente aparece un requerimiento para justificar una deducción o un dato, ya no basta con esperar: debes atender ese trámite dentro del plazo indicado.
En la Renta 2026, que corresponde al ejercicio fiscal 2025, el estado “Su declaración está siendo comprobada” significa que la Agencia Tributaria todavía está revisando el expediente antes de confirmar la devolución. No es una denegación ni implica automáticamente que exista un error.
Comprueba que no tienes notificaciones pendientes, conserva la documentación y consulta el expediente desde Renta WEB. La Administración dispone, con carácter general, de seis meses desde el fin del plazo ordinario de presentación para efectuar la devolución o iniciar las actuaciones de comprobación previstas legalmente. Si finalmente necesita algo de ti, te lo comunicará mediante el procedimiento correspondiente.
Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
Bono social eléctrico 2026: requisitos de PVPC, límites de renta, descuentos vigentes y claves para comprobar si la ayuda se aplica bien.
Consulta cuánto ha subido el Ingreso Mínimo Vital en 2026, las nuevas cuantías por hogar y por qué el importe final puede ser diferente.
Quién puede pedir el Ingreso Mínimo Vital en 2026: edad, residencia, ingresos, patrimonio, convivencia y excepciones explicadas con fuentes oficiales.
Comprueba si cobras por debajo del SMI 2026, calcula la diferencia y conoce cómo reclamar salarios, acudir a Inspección y evitar que prescriban cantidades.
Conozca quién puede solicitar el Bono Alquiler Joven 2026: edad, ingresos, contrato, renta máxima, exclusiones y cómo comprobar la convocatoria.
Qué revisar si el Bono Alquiler Joven está concedido pero no se ha cobrado en 2026: resolución, justificantes, requerimientos, cuenta bancaria y vías de reclamación.
Guía práctica de las ayudas al alquiler 2026 en España: programa general, jóvenes, colectivos vulnerables y cómo comprobar la convocatoria de tu comunidad.
Baja de maternidad y paternidad 2026: descubre si dura 19 o 32 semanas, cómo se reparten y qué cambios se aplican desde 2026.
¿Tu certificado digital ha caducado? Aprende cuándo se puede renovar, cuándo debes solicitar uno nuevo y cómo evitar errores al instalarlo.








