Inicio
» Descubrir
»
Salario mínimo 2026 en España: cuánto se cobra al año y cómo comprobar tu sueldo
Salario mínimo 2026 en España: cuánto se cobra al año y cómo comprobar tu sueldo
En España, el salario mínimo interprofesional (SMI) de 2026 equivale a 17.094 euros brutos al año para una jornada completa. La cifra oficial es de 1.221 euros al mes en 14 pagas, con efectos desde el 1 de enero hasta el 31 de diciembre de 2026. Si las dos pagas extraordinarias están prorrateadas, el equivalente matemático es de 1.424,50 euros brutos al mes en 12 pagas. Lo importante no es solo mirar una nómina aislada, sino comprobar que la retribución que corresponde computar alcanza el mínimo anual aplicable.
El dato procede del Real Decreto 126/2026 publicado en el BOE. La norma fija también 40,70 euros por día para los salarios establecidos por jornadas y establece reglas específicas para determinados contratos temporales y para el trabajo doméstico por horas.
Revisar el salario anual, el número de pagas y los conceptos de la nómina permite comprobar con más precisión si la remuneración alcanza el SMI de 2026.
Cuánto es el salario mínimo anual en 2026
La referencia más útil para comprobar el cumplimiento del SMI es el cómputo anual. El BOE establece que, para una persona que trabaja a jornada completa, la cantidad anual que se toma como referencia no puede ser inferior a 17.094 euros, sin perjuicio de los complementos y de las reglas de compensación y absorción previstas en la propia norma.
Forma de pago
Importe bruto
Total anual
14 pagas
1.221 € al mes
17.094 €
12 pagas con extras prorrateadas
1.424,50 € al mes
17.094 €
Salario diario
40,70 € al día
Depende de la modalidad y del tiempo trabajado
La diferencia entre 12 y 14 pagas no significa que una modalidad pague más que la otra. Cambia el reparto del dinero durante el año. Con 14 pagas se cobran doce mensualidades ordinarias y, como mínimo, dos gratificaciones extraordinarias. Con las extras prorrateadas, ese mismo importe anual se distribuye entre doce mensualidades.
Qué resultado deberías obtener al revisar tu nómina
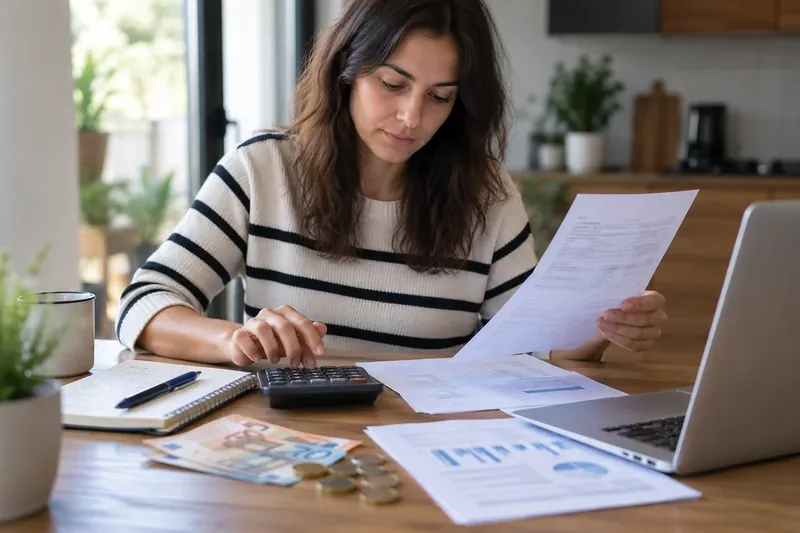
Una comprobación bien hecha debería permitirte responder a tres preguntas: cuál es tu salario bruto anual, cuántas pagas recibes y qué jornada tienes contratada. Si trabajas a tiempo completo durante todo el año y tu retribución computable queda por debajo de 17.094 euros, conviene revisar el contrato, el convenio colectivo y las nóminas con más detalle.
Una señal de que el cálculo está bien planteado es que no comparas el SMI anual directamente con el dinero que llega a tu cuenta bancaria. El SMI es una referencia bruta. El importe neto depende de cotizaciones, retenciones del IRPF y circunstancias personales. La Agencia Tributaria mantiene un servicio oficial de cálculo de retenciones para 2026, útil cuando necesitas entender por qué dos personas con el mismo salario bruto pueden recibir importes netos diferentes.
Ejemplo: 14 pagas
Una persona contratada a jornada completa que cobre exactamente el SMI durante todo 2026 tendría una referencia de 1.221 euros brutos en cada una de sus 14 pagas. El total es 1.221 × 14 = 17.094 euros. Si al mirar solo el ingreso de un mes se concluyera que el salario anual es 1.221 × 12, el resultado sería incorrecto porque se habrían olvidado las dos pagas extraordinarias.
Ejemplo: pagas extraordinarias prorrateadas
Si la empresa reparte las pagas extraordinarias entre las doce nóminas, el equivalente anual de 17.094 euros dividido entre 12 es 1.424,50 euros brutos mensuales. En este caso, no deberían añadirse después otras dos pagas de 1.221 euros para calcular el mínimo anual: hacerlo duplicaría las extras.
Bruto y neto: por qué no conviene confundirlos
El SMI publicado por el Gobierno se expresa en términos brutos. Por eso no existe una única respuesta correcta a la pregunta “¿cuánto queda limpio al mes?” aplicable a todos los trabajadores. La retención fiscal puede variar según la situación personal y familiar, la duración del contrato y otros datos. Además, las cotizaciones correspondientes también afectan al importe final de la nómina.
Si tu objetivo es saber cuánto dinero tendrás disponible cada mes, utiliza el salario bruto como punto de partida y revisa después las deducciones reales de tu nómina. Si tu objetivo es verificar el cumplimiento del SMI, céntrate primero en el bruto y en el cómputo anual. Cambiar de método según el objetivo evita conclusiones erróneas.
Qué pasa si trabajas a jornada parcial
El Real Decreto indica que, cuando se realiza una jornada inferior a la legal, el salario mínimo se percibe a prorrata. Por tanto, una persona que trabaja menos horas no debe comparar automáticamente su sueldo con los 17.094 euros correspondientes a una jornada completa anual.
Para valorar un contrato parcial hay que conocer el porcentaje de jornada y cómo se distribuye el tiempo de trabajo. Como orientación matemática, una jornada del 50 % tendría una referencia proporcional equivalente al 50 % del SMI de jornada completa, siempre que la comparación se realice sobre bases homogéneas. Sin embargo, antes de dar por válido un cálculo conviene revisar el convenio colectivo, porque puede fijar salarios superiores al mínimo estatal.
Cuándo el SMI no basta para saber cuánto deberían pagarte
El salario mínimo es un suelo legal, no una tabla salarial completa para todas las profesiones. Un convenio colectivo puede establecer un salario base, complementos y otras condiciones por encima del SMI. También puede ser necesario analizar la compensación y absorción de determinados conceptos salariales.
Por eso, si quieres saber si tu nómina es correcta, una buena comprobación no termina cuando constatas que el total anual supera 17.094 euros. El siguiente paso es comparar tu categoría profesional y los conceptos retributivos con el convenio aplicable. Superar el SMI no demuestra por sí solo que todos los importes del convenio se estén pagando correctamente.
Casos especiales que tienen otras referencias en 2026
El Real Decreto también establece reglas específicas para trabajadores con contratos de duración determinada cuyos servicios a una misma empresa no excedan de 120 días. En esos casos, el salario profesional no puede resultar inferior a 57,82 euros por jornada legal, bajo las condiciones previstas en el artículo 4 de la norma.
Para empleados y empleadas de hogar que trabajan por horas en régimen externo, el mínimo fijado para 2026 es de 9,55 euros por hora efectivamente trabajada, incluyendo los conceptos retributivos que la normativa incorpora en esa modalidad. Estas cifras no deben sustituir sin más los 1.221 euros mensuales en un contrato ordinario: responden a situaciones laborales distintas.
Cómo saber si tu cálculo es fiable
Debe partir del año correcto: el Real Decreto 126/2026 tiene efectos desde el 1 de enero hasta el 31 de diciembre de 2026.
Debe distinguir 12 y 14 pagas: ambas distribuciones pueden representar los mismos 17.094 euros brutos anuales.
Debe usar cifras brutas: comparar el SMI con el salario neto conduce a errores.
Debe ajustar la jornada: el importe completo corresponde a jornada completa; una jornada inferior se calcula proporcionalmente.
Debe comprobar el convenio: puede reconocer un salario superior al mínimo estatal.
Cuándo conviene cambiar de enfoque
Una calculadora sencilla sirve para convertir 14 pagas en 12 o para estimar una proporción de jornada. Deja de ser suficiente cuando hay complementos, atrasos, cambios de jornada durante el año, varios periodos de contratación, conceptos discutibles en la compensación del SMI o un convenio con una estructura salarial propia.
En esas situaciones, la mejor referencia documental es la norma oficial y el convenio colectivo aplicable. Si persisten dudas sobre una nómina concreta, puede ser necesario acudir a un profesional laboralista, a la representación legal de los trabajadores o a los canales administrativos competentes. El objetivo no debería ser obtener una cifra rápida, sino una comparación que utilice la misma jornada, el mismo periodo y los mismos conceptos salariales.
Resumen práctico del SMI 2026
Para una jornada completa en España, el salario mínimo de 2026 es de 17.094 euros brutos al año. Se expresa oficialmente como 1.221 euros al mes en 14 pagas y equivale a 1.424,50 euros al mes cuando las extras están prorrateadas en 12 mensualidades. La norma fue publicada el 19 de febrero de 2026 y produce efectos desde el 1 de enero de 2026.
La fuente principal para comprobar estas cifras es el texto oficial del Real Decreto 126/2026 en el BOE. Utilizar el total anual, diferenciar bruto de neto y revisar jornada y convenio son las comprobaciones que más ayudan a interpretar correctamente cuánto corresponde cobrar.