Jubilación 2026: qué edad se necesita para jubilarse

Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
La duda “SMI 2026: cuánto son 1.221 euros al mes en 14 pagas” se resuelve con una cuenta sencilla, pero hay que leer bien las palabras brutos, netos y pagas extraordinarias. Si una persona trabaja a jornada completa durante todo el año y su referencia es el Salario Mínimo Interprofesional (SMI), la cifra publicada para 2026 es de 1.221 euros brutos en cada una de las 14 pagas. El total anual es de 17.094 euros brutos.
Este artículo sigue el recorrido de quien ve esa cantidad en una oferta o en un contrato y necesita comprobar qué significa en la práctica. Las cifras legales se han contrastado el 16 de septiembre de 2026 con el Real Decreto 126/2026 publicado en el BOE y con la información del Ministerio de Trabajo y Economía Social.
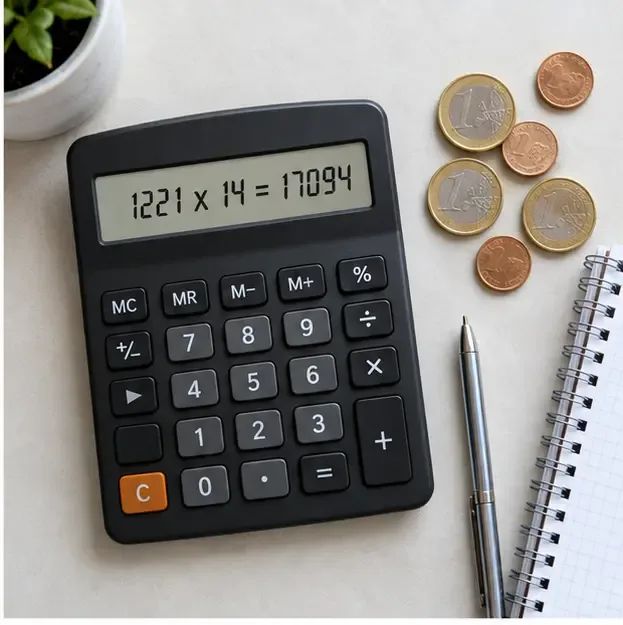
La operación es:
1.221 € × 14 pagas = 17.094 € brutos al año.
“Bruto” es el importe antes de aplicar las deducciones que correspondan en la nómina, como las cotizaciones a la Seguridad Social y, cuando proceda, la retención del Impuesto sobre la Renta de las Personas Físicas (IRPF). “Neto” es la cantidad que finalmente llega a la cuenta bancaria. Por eso, 1.221 euros no deben interpretarse automáticamente como el ingreso mensual disponible.
| Forma de pago | Cálculo | Total bruto anual |
|---|---|---|
| 14 pagas | 12 mensualidades de 1.221 € + 2 pagas extra de 1.221 € | 17.094 € |
| 12 pagas con extras prorrateadas | 17.094 € ÷ 12 | 17.094 € |
| Equivalente mensual en 12 pagas | 1.221 € × 14 ÷ 12 | 1.424,50 € al mes |
La equivalencia de 1.424,50 euros no significa que el SMI mensual legal haya pasado a ser esa cantidad. Es la misma referencia anual repartida entre doce recibos en lugar de catorce. La diferencia es de calendario y liquidez: con 14 pagas se cobra menos en la mayoría de los meses y se reciben dos abonos adicionales; con las extras prorrateadas se cobra más en cada mes, pero no aparece una paga separada.
El SMI es el suelo retributivo que el Gobierno fija para determinadas relaciones laborales por cuenta ajena. El Real Decreto 126/2026 fija para el periodo comprendido entre el 1 de enero y el 31 de diciembre de 2026 un mínimo de 40,70 euros al día o 1.221 euros al mes, según cómo esté fijado el salario. La cuantía mensual se refiere a la jornada legal completa de la actividad; si la jornada es inferior, la percepción se calcula a prorrata.
La norma también establece que el salario en especie no puede reducir la cuantía íntegra en dinero del mínimo. Además, los complementos salariales y las reglas de compensación y absorción pueden afectar a la forma en que se comprueba el mínimo en cómputo anual. En lenguaje sencillo: no basta siempre con mirar la línea “salario base”; hay que revisar el conjunto de conceptos salariales que legalmente se tengan en cuenta y el convenio colectivo aplicable.
Una paga extraordinaria es una remuneración adicional que se abona en un momento concreto del año. El artículo 31 del Estatuto de los Trabajadores reconoce dos gratificaciones extraordinarias anuales: una vinculada a Navidad y otra en el mes que determine el convenio colectivo o el acuerdo aplicable. Ese mismo artículo permite que las pagas se prorrateen en las doce mensualidades cuando así se acuerde en convenio colectivo.
Por tanto, en un esquema de 14 pagas del SMI, la persona puede recibir doce nóminas ordinarias de 1.221 euros brutos y dos pagas extraordinarias, también sujetas a las reglas del convenio y al tiempo trabajado. No debe sumar 1.221 × 14 y después añadir otras dos pagas: eso duplicaría las gratificaciones.
Antes de hacer cálculos, localiza el contrato de trabajo y el convenio colectivo que figure en él o que resulte aplicable a la actividad. Después, consigue una nómina completa. La nómina, también llamada recibo de salarios, es el documento que separa percepciones y deducciones; no la sustituyas por el importe que aparece en la aplicación bancaria.
Confirma si el contrato es a jornada completa o a tiempo parcial y si has trabajado el mes entero. Una persona al 50% durante todo el año no parte de 1.221 euros como referencia mensual completa: en una simplificación de 14 pagas, la parte proporcional sería 610,50 euros brutos por paga y 8.547 euros brutos anuales, antes de analizar otros conceptos. Altas, bajas, permisos, incapacidad temporal o meses incompletos pueden cambiar el recibo.
Busca expresiones como “pagas extraordinarias”, “prorrata de pagas extra” o “gratificaciones”. Si aparecen prorrateadas, el importe mensual será superior al de 1.221 euros porque incorpora una doceava parte de cada paga extraordinaria. Si no aparecen prorrateadas, verifica en qué meses se abonan y qué cuantía establece el convenio. La fecha exacta no debe suponerse: puede depender de la regulación colectiva.
Suma los conceptos salariales que correspondan a todo el año y separa los conceptos extrasalariales, como ciertos reembolsos de gastos. La comprobación legal del SMI se realiza con reglas de cómputo anual y no consiste en comparar de forma aislada cualquier transferencia con 1.221 euros. Si el contrato es temporal, parcial o no cubre doce meses, adapta la cuenta a los días y horas efectivamente trabajados.
Una vez identificado el bruto, observa las deducciones de la nómina. Las cotizaciones a cargo de la persona trabajadora reducen el importe líquido. El Ministerio de Trabajo indicó al anunciar el SMI 2026 que la cuantía queda exenta de tributación en IRPF, pero esa información no convierte el bruto en neto ni elimina otras partidas que puedan aparecer en el recibo. El resultado concreto depende de la situación laboral y fiscal; por eso no es responsable prometer un neto único para todas las personas.
Si la cuenta anual no encaja, pregunta primero a recursos humanos, a la gestoría o a la representación legal de los trabajadores. Formula la consulta con datos concretos: jornada, periodo, número de pagas, convenio, salario base, complementos, prorrata y deducciones. Si sigue existiendo una diferencia, conserva contrato, nóminas y comunicaciones y solicita orientación a la Inspección de Trabajo o a un profesional laboral. No entregues datos personales en calculadoras o páginas no oficiales sin revisar su política de privacidad y sus fuentes.
Para una jornada legal completa y un año completo en 2026, 1.221 euros al mes en 14 pagas representan 17.094 euros brutos al año. Si las dos pagas extraordinarias se prorratean en doce mensualidades, la referencia equivalente es de 1.424,50 euros brutos por mes. El importe neto no se puede deducir con seguridad solo a partir de esas dos cifras: hay que leer el contrato, el convenio y la nómina.
La mejor comprobación para una persona que empieza es sencilla y ordenada: confirma la jornada, identifica las pagas, calcula el bruto anual, separa salario de gastos y revisa las deducciones. Si el total anual queda por debajo del mínimo aplicable o la empresa no explica la diferencia, reúne la documentación y busca asesoramiento laboral con fuentes oficiales.
Jubilación 2026 en España: edad ordinaria según los años cotizados, requisitos mínimos, jubilación anticipada y cómo comprobar su fecha.
Bono social eléctrico 2026: requisitos de PVPC, límites de renta, descuentos vigentes y claves para comprobar si la ayuda se aplica bien.
Consulta cuánto ha subido el Ingreso Mínimo Vital en 2026, las nuevas cuantías por hogar y por qué el importe final puede ser diferente.
Quién puede pedir el Ingreso Mínimo Vital en 2026: edad, residencia, ingresos, patrimonio, convivencia y excepciones explicadas con fuentes oficiales.
Comprueba si cobras por debajo del SMI 2026, calcula la diferencia y conoce cómo reclamar salarios, acudir a Inspección y evitar que prescriban cantidades.
Conozca quién puede solicitar el Bono Alquiler Joven 2026: edad, ingresos, contrato, renta máxima, exclusiones y cómo comprobar la convocatoria.
Qué revisar si el Bono Alquiler Joven está concedido pero no se ha cobrado en 2026: resolución, justificantes, requerimientos, cuenta bancaria y vías de reclamación.
Guía práctica de las ayudas al alquiler 2026 en España: programa general, jóvenes, colectivos vulnerables y cómo comprobar la convocatoria de tu comunidad.
Baja de maternidad y paternidad 2026: descubre si dura 19 o 32 semanas, cómo se reparten y qué cambios se aplican desde 2026.
¿Tu certificado digital ha caducado? Aprende cuándo se puede renovar, cuándo debes solicitar uno nuevo y cómo evitar errores al instalarlo.








