Inicio
» Hoy
»
Verifactu 2028: qué cambia, plazos y cómo preparar tu sistema de facturación
Verifactu 2028: qué cambia, plazos y cómo preparar tu sistema de facturación
Si buscas “Verifactu 2028”, la primera decisión es comprobar el año: 2028 no es el inicio general de la obligación. A fecha de 6 de octubre de 2026, el calendario vigente establece que los contribuyentes del Impuesto sobre Sociedades tengan adaptados sus sistemas antes del 1 de enero de 2027, y que el resto de obligados incluidos tenga operativos los sistemas adaptados antes del 1 de julio de 2027. Por tanto, 2028 será el primer año natural completo en que ambos grupos ya habrán pasado sus respectivos plazos, salvo cambios normativos posteriores o circunstancias particulares.
La norma no obliga a todo negocio a contratar una modalidad llamada VERI*FACTU. Regula los sistemas informáticos que se usan para emitir facturas y permite dos modalidades de cumplimiento: enviar los registros a la Agencia Tributaria (AEAT) en modalidad VERI*FACTU o conservarlos con controles reforzados en un sistema no verificable. Antes de cambiar de programa, hay que confirmar si la actividad está incluida, qué modalidad soportará el proveedor y cómo se integrará con el trabajo real de facturación.
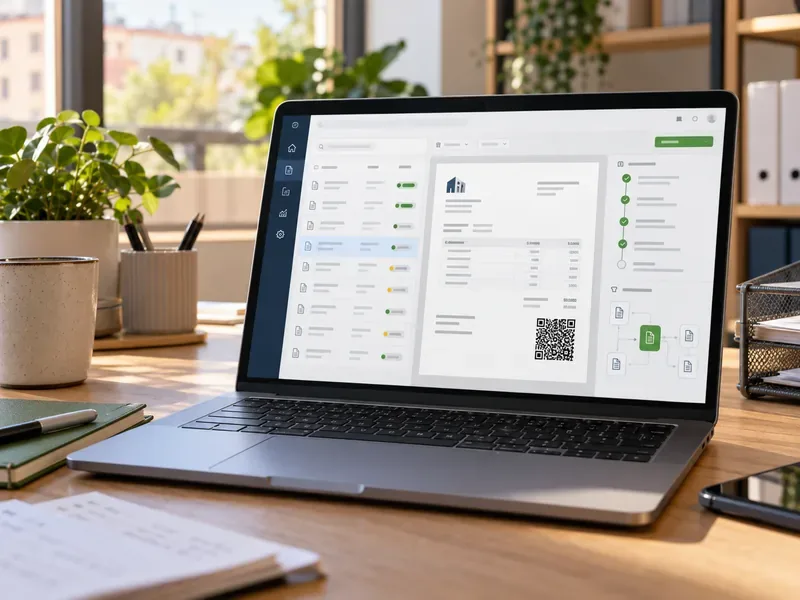
Una factura con QR y registros relacionados ilustra los elementos que conviene revisar con el proveedor del sistema de facturación.
¿Qué significa realmente “Verifactu 2028”?
VERI*FACTU se usa habitualmente para nombrar el Reglamento de requisitos de los sistemas informáticos de facturación, aprobado por el Real Decreto 1007/2023. En sentido estricto, VERI*FACTU es una de las modalidades contempladas por ese reglamento: el programa remite a la AEAT los registros de facturación de forma continuada. La otra modalidad no los remite rutinariamente, pero debe cumplir exigencias adicionales de integridad, trazabilidad, conservación y acceso.
La fecha que suele aparecer en búsquedas no significa que en 2028 empiece una nueva fase general. El Real Decreto-ley 15/2025 aplazó las fechas anteriores y fijó los plazos de 2027. A fecha de consulta, la AEAT recoge esas mismas fechas en sus preguntas frecuentes sobre el ámbito y los plazos, actualizadas el 21 de julio de 2026. Si se publica una modificación posterior, el BOE prevalece sobre cualquier calendario comercial antiguo.
¿Qué plazos debe anotar cada empresa o autónomo?
Colectivo
Fecha límite vigente
Qué revisar
Contribuyentes del Impuesto sobre Sociedades incluidos en el reglamento
Antes del 1 de enero de 2027
Que el sistema utilizado para emitir facturas ya esté adaptado al RRSIF.
Resto de obligados incluidos, entre ellos profesionales y empresarios personas físicas
Antes del 1 de julio de 2027
Que el sistema esté operativo y adaptado desde esa fecha.
Fabricantes y comercializadores de programas
Plazo específico contado desde la orden ministerial
Que el producto y la versión ofrecida cubran las especificaciones aplicables y el mantenimiento contratado.
La fecha depende de la condición tributaria del obligado, no del tamaño del negocio ni del hecho de que el cliente sea una empresa o un consumidor. Una sociedad pequeña sujeta al Impuesto sobre Sociedades no debe asumir automáticamente que le corresponde julio; un autónomo tampoco debe suponer que enero le aplica solo porque usa un programa profesional. Pida a su asesoría que confirme el grupo fiscal y conserve esa respuesta junto con el plan de migración.
¿A quién afecta y quién podría quedar fuera?
Como orientación inicial, revise si su negocio está establecido en España, expide facturas o facturas simplificadas mediante un sistema informático, y cumple las cuatro condiciones que resume la AEAT: no factura exclusivamente a mano; no está acogido obligatoria o voluntariamente al Suministro Inmediato de Información (SII); no tributa bajo normativa foral vasca o navarra aplicable a su actividad; y no tiene una resolución vigente que le exima. Canarias, Ceuta y Melilla también están comprendidas, con sus referencias tributarias propias.
La regla necesita matices. Quien esté incluido en el SII queda, en general, fuera del RRSIF para esas facturas, pero pueden existir casos con actividades, establecimientos o impuestos distintos. País Vasco y Navarra tienen sistemas y normas forales; la AEAT advierte que la sujeción depende de la normativa aplicable y del domicilio fiscal. Si se emiten facturas solo en papel de forma manual y no se utiliza un sistema informático para expedirlas, el reglamento de sistemas no se aplica por ese uso manual. En situaciones mixtas o excepcionales, verifique el caso con asesoría o con la Administración antes de decidir que no está afectado.
La lista anterior sirve para orientar una comprobación, no para sustituir el análisis fiscal individual. Consulte la sección de ámbito de aplicación de la AEAT si su empresa tiene SII, opera en territorios forales, factura en varios regímenes o cuenta con una autorización.
¿Qué cambiará en el programa de facturación?
El cambio principal está en el comportamiento del sistema, no solo en el diseño de la factura. Al expedirla, el software debe generar un registro de facturación con controles que ayuden a mantener su integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad. La norma contempla huellas digitales encadenadas y registros de alta y, cuando corresponda, de anulación: corregir una factura no debe consistir en borrar silenciosamente el rastro anterior.
Las facturas emitidas con un sistema incluido en el reglamento deben incorporar un código QR conforme a las especificaciones. En modalidad VERI*FACTU llevan además la mención “Factura verificable en la sede electrónica de la AEAT” o “VERI*FACTU”; esa mención identifica la remisión de los registros. El QR permite al receptor acceder a la función de cotejo o remisión prevista por la Agencia, pero no convierte por sí mismo cualquier factura en una factura electrónica estructurada.
Esta es una distinción importante: el RRSIF regula los requisitos del software que soporta la emisión y los registros de facturación. La factura electrónica regula la forma de documentar, transmitir y conservar la factura. Son marcos diferentes y compatibles; cumplir uno no demuestra automáticamente que se cumpla el otro. La propia AEAT explica esta diferencia en su información sobre Sistemas Informáticos de Facturación y VERI*FACTU.
¿Hay que elegir VERI*FACTU o se puede usar otro sistema?
El obligado puede cumplir mediante una de dos vías reglamentarias:
Modalidad VERI*FACTU: el sistema remite los registros de facturación a la AEAT. La remisión continua es el rasgo definitorio. Según la Agencia, este modo reduce ciertos requisitos técnicos de custodia local frente al modo no verificable; aun así, se deben mantener controles internos, copias de seguridad y procedimientos de continuidad adecuados.
Modalidad no verificable: no se remiten los registros de forma ordinaria, pero el programa debe conservarlos y cumplir controles técnicos más exigentes, incluidos el registro de eventos y la posibilidad de exportar y comprobar los registros según las especificaciones aplicables.
La elección depende de cómo opera el negocio, de las funciones del sistema y de la capacidad del proveedor. No existe una única opción que sea mejor para todos. Si se empieza a remitir sistemáticamente en modalidad VERI*FACTU, la opción se considera ejercida de forma tácita y, una vez efectiva, debe mantenerse como mínimo hasta el final del año natural en que se realizó el primer envío, con las reglas y excepciones que establezca la normativa.
La AEAT también contempla una aplicación informática pública de último recurso para quienes carezcan de sistema propio, bajo modalidad VERI*FACTU. Antes de basar el proceso del negocio en esa alternativa, compruebe en la sede electrónica sus condiciones, disponibilidad y alcance funcional vigentes; no presuponga que sustituye a un ERP o cubre todas las necesidades de gestión.
¿Cómo preparar el sistema sin esperar a 2028?
Confirme su situación fiscal. Anote si factura como sociedad o persona física, si está en SII, cuál es su domicilio fiscal y qué operaciones se facturan con cada sistema. Pida a su asesoría validar la fecha aplicable.
Haga un inventario de emisión. Incluya el programa contable, TPV, tienda en línea, aplicación móvil, facturación desde ERP, hojas de cálculo conectadas y herramientas de terceros. Un módulo que emite facturas puede formar parte del sistema aunque el equipo lo llame “plugin” o “conector”.
Solicite evidencias al proveedor. Pida la declaración responsable correspondiente a la versión del producto, la fecha prevista de disponibilidad, la modalidad o modalidades soportadas, el procedimiento para facturas rectificativas y anulaciones, y cómo se exportarán los registros. La declaración responsable del fabricante es un elemento relevante; no se limite a una frase comercial como “adaptado”.
Pruebe el ciclo completo. En un entorno de prueba, genere facturas ordinarias y simplificadas, rectifique una, simule una anulación y verifique numeración, QR, datos fiscales, encadenamiento o envío según la modalidad y exportación. Compruebe también qué ve el cliente y qué ocurre cuando se pierde temporalmente la conexión.
Planifique migración e histórico. Decida quién puede emitir facturas, cómo se evita duplicar series entre sistemas, dónde se consultarán los documentos antiguos y qué datos deben exportarse antes del cambio. Desactive la capacidad de emitir del sistema anterior cuando deje de usarse; conservar datos históricos no equivale a mantener una herramienta antigua operativa para facturar.
Prepare al equipo y el soporte. Documente el procedimiento de cierre, corrección y contingencia. Defina a quién avisar si falla el envío o la emisión, quién revisa los errores y cuánto tiempo de soporte ofrece el proveedor durante la puesta en marcha.
Una migración está lista cuando una factura realista puede emitirse en cada canal, aparece correctamente en el registro y en la copia del cliente, las rectificaciones dejan rastro, las series no se solapan y el equipo sabe recuperar el proceso ante un error. Guarde capturas de la configuración, la versión del software, la declaración responsable y los resultados de las pruebas internas.
¿Qué conviene pedir al proveedor antes de renovar?
Antes de firmar o aceptar una actualización, solicite respuesta escrita a estas preguntas: ¿qué versión exacta se adaptará?, ¿la adaptación está incluida en la cuota y el mantenimiento?, ¿qué modalidad permite?, ¿cómo gestiona varias series o sedes?, ¿qué ocurre con facturas rectificativas, anulaciones y cortes de conexión?, ¿se pueden exportar registros y documentos en un formato legible?, ¿quién conserva los datos y cómo se recuperan si se cambia de proveedor? Para un ERP conectado con caja, comercio electrónico o gestoría, pida además identificar dónde se generan los registros y cómo se evita facturar dos veces.
La AEAT recoge que la mera tenencia de un sistema antiguo con capacidad de emitir facturas después de la fecha aplicable puede plantear un riesgo sancionador; en cambio, la conservación de una base histórica sin posibilidad de facturar requiere analizar cómo se ha desactivado esa función. Si mantiene un programa anterior solo para consulta, documente que ya no puede emitir nuevas facturas y pida asesoramiento sobre la configuración adecuada.
Qué verificar de aquí a 2028
No espere a que el cambio se convierta en una tarea urgente: los plazos relevantes llegan en 2027. Compruebe periódicamente el texto consolidado del BOE y las preguntas frecuentes de la AEAT, porque las especificaciones o criterios podrían actualizarse. En 2028, revise que el sistema siga en una versión mantenida, que el equipo no haya reactivado una herramienta anterior y que las facturas emitidas desde todos los canales mantengan el flujo de registros que corresponde a la modalidad elegida. El objetivo práctico es poder explicar, con documentos y pruebas, quién está obligado, qué sistema emite cada factura y cómo se preserva el rastro de una corrección.
Información revisada el 6 de octubre de 2026. El encaje fiscal concreto depende de cada obligado tributario y sus operaciones; ante una situación mixta, confirme la aplicación con la AEAT o con un asesor fiscal.